全169件の記事 (5 / 15ページ)
令和8年度税制改正大綱で、子ども向けのつみたて投資枠が決まりました。0〜17歳が対象で年間60万円・総額600万円・非課税は無期限、そして12歳以降は子の同意を条件に引き出し可能に。18歳まで原則ロックされた旧ジュニアNISAとの違いを表で点検し、口座準備のカレンダーと学資保険との性質の差を、金融庁の一次情報で中立に整理します。
在宅と通勤、どちらが「得」かは一面的には決まりません。社会生活基本調査では通勤時間は全国平均で片道約40分、首都圏では片道50分前後で、年間360時間近くを移動に充てている計算です。一方で在宅ワークは光熱費が月2,000〜5,000円規模で増えやすく、キャリア面では偶発的な対面接触が減るという副作用もあります。本記事ではコスト・時間・キャリアの3軸を一次情報で並べ直し、自分の判断軸を作るためのcheckpointを整理します。
2026年4月から在職老齢年金の支給停止基準額が月51万円から月65万円へ引き上げられます。基本月額と総報酬月額相当額の合計が65万円を超えた場合に超過分の半額が支給停止となる新ルールのもと、年収パターン別の支給停止額シミュレーションと、60代以降のキャリア・繰下げ受給と組み合わせたcheckpointを一次情報で整理します。
日銀の政策金利は2025年12月の利上げで0.75%となったあと、2026年6月に1.0%程度、9月に1.25%程度(9月24日適用)へ引き上げられました。本記事ではメイン〜アッパー層の40〜60代向けに、ネット銀行定期預金・個人向け国債・個人向け社債の年率利回りと、流動性・利回り・元本保証の3つのcheckpointでの使い分けを一次情報で整理します。
MMF(マネー・マネジメント・ファンド)は、短期国債や格付け高い社債を中心に運用する低リスクの投資信託です。例えるなら「日本円の金庫」と「米ドル・豪ドル等の金庫」。2016年に国内で販売停止された円建てMMFは、2026年前半の再開が報じられていました(予想利回り0.5%程度、2026年5月時点。個人向けの販売再開は10月時点で未確認)。一方、米ドル建てMMFは2026年5月時点で年率3.0〜3.2%水準。為替変動・税制・流動性まで含めて4つのcheckpointで整理し、預金からの一部資金移動を考える方の判断材料を提示します。
ワイン投資は富裕層だけのものと思われがちですが、第三者保管サービスを使えば100万円規模からの分散構成も可能です。Liv-ex Fine Wine 100の長期年率は約7〜10%とされる一方、過去ピークから25〜30%下落の局面もあり。保管・流動性・税制の前提と、30〜50代の余剰資金との接続点を数字で整理します。
結婚式の総額は2024年調査で全国平均343.9万円、ご祝儀総額が平均205.6万円、自己負担は親援助なしで171.8万円が一つの目安です。会場・料理・演出という大きな3項目に向き合い、200万円台に抑えるための「規模・場所・タイミング」3つのcheckpointを、ゼクシィ結婚トレンド調査と厚生労働省データに基づいてマネポラ編集部が整理しました。
ロレックス・パテック・APなど主要7ブランドの中古相場は、2022年春のピークから2024年末まで連続下落し、2025年に+4.9%で反転しました。過去10年の業界指数とブランド別の値動きを整理し、流動性・偽物・保管・譲渡所得税という4つのcheckpointで『時計を資産として持つ』ことの実像を、40〜60代向けに数字で整理します。
米国の高配当ETFを代表する3本、VYM・SPYD・HDV。例えるなら「配当を出す銘柄だけを集めた福袋」ですが、中身は大きく異なります。VYMは約620銘柄の幅広い分散、SPYDは80銘柄の高配当集中型、HDVは75銘柄の財務健全性重視。経費率0.04〜0.08%、配当利回り2〜4%台と数字も差があります。この記事では3本の銘柄数・経費率・利回り・セクター比率を客観的に比較し、為替・税制・新NISAでの考え方まで整理します。
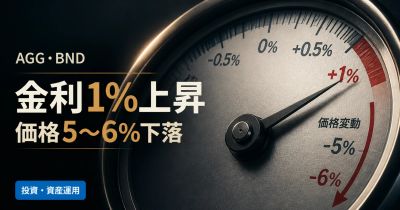
米国の総合債券ETFを代表するAGGとBNDは、例えるなら「米国の投資適格債を詰め合わせた福袋」。経費率はAGG・BNDともに0.03%と超低コストで、実効デュレーションは5〜6年台、30日SEC利回りはともに4%前後の水準にあります。Bloomberg US Aggregate Bond Indexに連動し、国債約46%・MBS約24%・社債約22%といった構成で米国投資適格債市場全体に分散投資できます。この記事では2本の構造・コスト・利回り・デュレーションを客観比較し、金利上昇期の役割、為替・税制の論点まで4つのcheckpointで整理します。
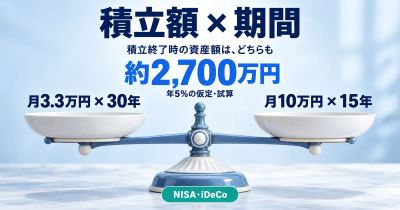
つみたて投資枠の月3.3万円と月10万円は何が違うのか。年40万円と年120万円という金額差を、ランチ代1回分と家賃1ヶ月分というスケールに置き換え、10年・20年・30年の総額シミュレーション(年5%は仮定)で比較。共働きDINKs・子育て世帯・一馬力の現実的な金額目安と、月額を変えるべき4つのcheckpointを、金融庁の一次情報に基づいて解説します。
「ずっと積立し続ける」だけが投資ではありません。売却・取り崩しという出口戦略は、入口の積立戦略と同じくらい大切です。本記事ではライフイベント・リバランス・取り崩し開始・暴落後の4場面と、Trinity Study由来の4%ルール、行動経済学の3つの罠(サンクコスト・損失回避・群衆心理)を一次情報で整理し、判断の4つのチェックポイントを示します。