【初心者向け】【リースバックに関するガイドライン施行日: 2026年10月1日】
乗っている車を売って、同じ車をレンタルで借り続ける。手元にまとまった現金は入りますが、乗っている限り毎月の料金がかかります。自宅の「リースバック」は、これを家でやる取引です。2026年10月1日に施行された国土交通省のガイドラインで、業者が家賃や契約期間などを故意に黙っていることは、今ある宅建業法の規定に抵触すると明確にされました。親世代と見守る子世代のために、契約前に確かめたい数字を整理します。
🐻❄️ ポイント解説
この記事のテーマは?
自宅を売って、その家を借りて住み続けるリースバックの新しいガイドラインです。2026年10月1日に施行された国土交通省のガイドラインで、宅建業者が家賃の額・契約期間・業者が第三者に転売する可能性などを故意に告げないと、宅建業法第47条第1号に抵触すると明確にされました。
何が変わったの?
法律そのものは変わっていません。今ある宅建業法第47条第1号の解釈として、リースバックでは売買に加えて賃貸借の内容も、判断に重要な影響を及ぼす事項にあたると明確にされました。うっかり告げなかった場合でも、信義誠実の原則(第31条第1項)に抵触するおそれがあるとしています。
どれくらい相談があるの?
全国の消費生活センター等への相談は、令和4年度116件、5年度227件、6年度242件、7年度214件。国民生活センターの2025年の公表では、相談に出てきた契約当事者の約7割が70歳以上でした。
家賃は何か月で売値に届くの?
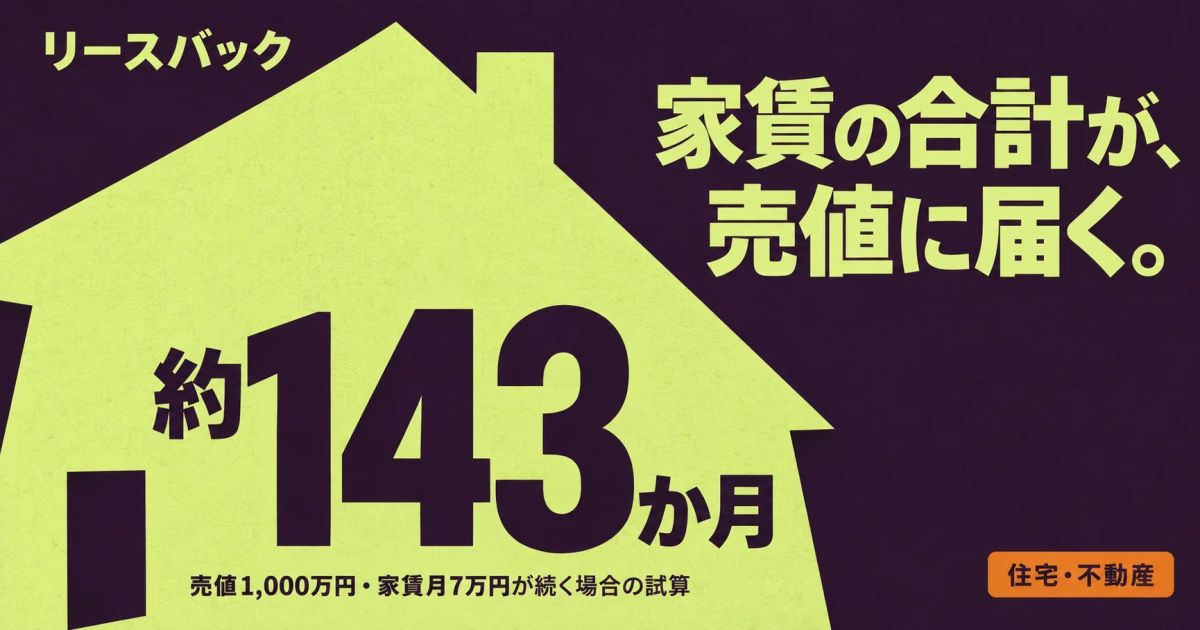
1,000万円で売って家賃7万円なら、家賃の合計が売却価格に届くのは約143か月(約11年11か月)の計算です(※試算・保証ではありません)。国民生活センターの相談事例では、6年後に家賃を約10万円へ値上げすると言われたケースもありました。
読んだ後に何をする?
契約前に「売値÷家賃」を自分で割り算し、普通借家か定期借家か、買戻しは「いつまでに・いくらで」かを書面で確かめます。家族と一緒に読み、迷ったら消費者ホットライン188へ。後半の7つのcheckpointが手元の確認表になります。
まずは例え話で理解する 〜リースバックは「愛車を売って、同じ車をレンタルする」取引
長年乗ってきた車を中古車店に売り、その店から同じ車をレンタルで借りる場面を想像してください。売った代金はすぐに手に入り、毎日の運転も変わりません。ここまでは便利な話です。
ただし、レンタル料は乗っている限り毎月かかります。売値が100万円でレンタル料が月2万円なら、50か月で売値と同じ額を払い終える計算です。その先も乗り続けるなら、払う一方になります。さらに、レンタル料が途中で上がるかもしれない。レンタル期間が「2年で終わり」と決まっているかもしれない。店が車を別の会社に売り、新しい持ち主から「もう貸せません」と言われるかもしれない。
こうした条件は契約の前に知りたいことです。10月1日に施行された国交省のガイドラインは、自宅のリースバックで、業者がこうした「借りる側の条件」を故意に黙っていることは今ある法律の規定に抵触すると、解釈を明確にしました。
リースバックそのものが悪いわけではありません。高齢者施設に入るまでのつなぎや、建て替えの資金づくりに使った例もあります。大切なのは、売値とレンタル料の関係、借りられる期間、持ち主が変わる可能性を、数字と書面で確かめてから決めることです。
相談は令和4年度116件から6年度242件、7年度214件。ガイドライン(10月1日施行)で「家賃や契約期間を黙る」は第47条第1号に抵触しうると明確化
レストランで、料理の値段だけ伝えて、サービス料や「2時間制」を伝えないまま席に案内されたら困ります。リースバックでは、「家を売る値段」だけでなく「住み続けるための家賃や期間」が、その料金表にあたります。
国交省のガイドラインは、リースバックを「住宅の所有者がその所有する住宅を売却して売却代金を得て、売却後は当該住宅の所有者となった者(以下「事業者」という。)に毎月賃料を支払うことで、それまで住んでいた住宅に引き続き住むという契約形態」と説明し、売買と賃貸借が「不可分一体」だと位置づけています。相談は令和4年度116件から6年度242件まで増え、7年度は214件と前年度より減ったものの、4年度の約1.8倍の水準です。背景として、一部のリースバック取引において、賃料の額や増額に関する事項、普通賃貸借か定期賃貸借かの別、契約期間、解除、修繕費用の負担などが、業者から売主に適切に告知されず、理解が不十分なまま契約に至る点を挙げています。法律が新しくなったのではなく、今ある宅建業法の規定がリースバックにどう当てはまるかを明確にしたもので、10月1日より前の契約にも同じ法律の規定はあります。
ガイドラインが、故意に告げないことが第47条第1号に抵触するとして列挙した主な事項は次のとおりです。
| 区分 | 主な事項(ガイドラインの列挙から抜粋) |
|---|
| 売買 | 代金以外の金銭、契約の解除、違約金、買戻し特約の有無と内容 |
| 賃貸借 | 家賃の額と支払いの時期・方法、契約期間と更新、定期借家である旨、業者が第三者に物件を譲渡する可能性とその場合の賃貸借への影響、修繕費用の負担区分 など |
列挙は特に重要なものを挙げたもので、それ以外は告げなくてよいという意味ではない、とも書かれています。違反すると、監督官庁からの指示、業務停止命令、免許取消しの可能性があり、第79条の2により拘禁刑や罰金刑が科される可能性もあります。また、利益が確実だと誤解させる断定的な説明、判断に必要な時間を与えない、断ったのに勧誘を続ける、深夜や長時間の勧誘などの「押し買い」にあたる行為は第47条の2で禁じられています。
対象は、買主が宅建業者である場合と、宅建業者が売買を仲介する場合です。売買と賃貸借の契約時期がずれていたり、買主と貸主が別の会社だったりしても、売った後もその家に住み続けることが目的なら対象になります。
checkpointは「家賃や期間の説明は業者の親切ではなく、宅建業法の禁止事項(事実不告知)に関わる事項だと、ガイドラインで明確にされた」という点です。説明がなければ、こちらから聞いてよい項目です。
1,000万円で売って家賃7万円なら約143か月で売値に届く試算。値上げされると約10年に
貯金箱からお金を出しながら暮らす様子を思い浮かべてください。最初に入ったお金が売却代金、毎月出ていくのが家賃です。貯金箱が空になる時期は、割り算で見当がつきます。
ガイドラインは、「売却代金が賃料等の何か月分に相当するか」などの説明を「対応することが望ましい事項」としました。義務として一律に求めるものではないため、自分でも計算しておくと安心です。
| 売却価格(仮定) | 家賃(月・仮定) | 家賃の合計が売却価格に届くまで |
|---|
| 1,000万円 | 5万円 | 200か月(約16年8か月) |
| 1,000万円 | 7万円 | 約143か月(約11年11か月) |
| 1,000万円 | 10万円 | 100か月(約8年4か月) |
| 2,000万円 | 10万円 | 200か月(約16年8か月) |
| 2,000万円 | 15万円 | 約133か月(約11年1か月) |
※試算・保証ではありません。家賃は一定と仮定した単純な割り算で、更新料や管理費などの負担、売却代金の運用、税金は考慮していません。
国民生活センターが2026年8月4日に公表した相談事例では、6年前に築40年の分譲マンションを約1,000万円で売り、家賃7万円で借りていた70歳代の女性が、貸主から家賃を約10万円に上げると言われ、不満なら退去するよう迫られています。この条件で計算すると、6年間の家賃は504万円。残り496万円を月約10万円で払うと約50か月で、家賃の合計が売値に届くのは入居から約10年2か月後に早まります(※試算)。
国交省のガイドブックには、約2,000万円で売って家賃約20万円のため、10年住むと家賃の合計が売却代金を上回る事例や、市場では1億2,000万円相当の家を700万円で売り、月約15万円で借りていた事例も載っています。後者は、約47か月で家賃の合計が売値に届く計算です。
一方で、持ち家のままなら固定資産税や修繕費がかかります。リースバックでは契約条件によってこれらが不要になる代わりに、家賃はそうした費用も踏まえて設定される、とガイドブックは説明しています。単純な割り算は「家を持ち続けた場合」との完全な比較ではありません。それでも、「何年住むつもりか」と「何か月で売値に届くか」を並べると、判断の土台になります。
checkpointは「売値÷家賃」の月数を、住み続けたい年数と並べることです。70歳で契約して90歳まで住みたいなら240か月。売値が143か月分しかなければ、残りの約8年は手元の資金や年金から払う計算になります(※試算)。
普通借家か2年の定期借家か。転売・買戻しも含め、親世代と40〜50代の子が確かめたい7つのcheckpoint
「ずっと住み続けられる」と聞いた契約が、実は「2年で終わる契約」だった。リースバックのトラブルには、この食い違いがよく出てきます。
国交省のガイドブックによると、定期借家契約は契約で定めた期間が満了すると終了し、貸主が再契約を拒めば退去が必要です。業者が家を第三者に売って貸主が変わり、新しい貸主から再契約を断られる可能性もあります。買戻しも「当然の権利」ではありません。国民生活センターの事例には、自宅を200万円で売って2年の定期借家で家賃2万円を払っていた人が、買い戻したいと申し出たら1,000万円、つまり売値の5倍を提示されたケースがあります。
もう1つ大切なのは、契約した後に引き返しにくいことです。自宅を不動産業者に売る場合、宅建業法のクーリング・オフは適用されません。売主から解除するには手付の倍額を払う「手付倍返し」になり、その期間を過ぎるとほとんどの場合、違約金が必要になります。ガイドブックには、約2,000万円の売却契約の解約を申し出て、違約金約400万円を求められた事例があります。不実の告知など不当な勧誘があった場合は、消費者契約法で契約を取り消せる場合もあります。
40〜50代で、離れて暮らす親を心配する子ども世代にとっては、勧誘の入り口にも目を配りたいところです。国民生活センターの事例には、訪問してきた業者とリフォーム工事の契約をした母親が、払えないと言うと別の業者にリースバックを案内され、1,100万円で家を売っていたケースがあります。同じ日に450万円のリフォーム契約もしており、売却額では3年程しか住み続けられない状況でした。消費生活センターへの相談は、家族やホームヘルパー、地域包括支援センターの職員からでもできます。実家の今後については、マネポラの記事「『実家じまい』費用と税金 親が元気なうちに決めておく7つのcheckpoint」もあわせてどうぞ。
国交省のガイドブックは、住みながら資金を得る方法として、リースバックのほかに、金融機関からの融資(リバースモーゲージを含む)や、通常の売却で引渡しの時期を調整する方法も挙げ、複数の事業者に相談して比べるよう勧めています。
契約前に確かめたい7つのcheckpointです。
- (1) 売却価格の根拠 — なぜその価格なのか説明を求め、別の事業者にも相場の意見を聞く。
- (2) 売値÷家賃の月数 — 住み続けたい年数と並べ、足りない分をどう払うか考える。
- (3) 家賃の額と増額の条件 — 支払いの時期・方法と、将来の増額についての取り決めを書面で確かめる。
- (4) 普通借家か定期借家か — 契約期間、更新や再契約の条件。「ずっと住める」は口約束にしない。
- (5) 第三者への転売の可能性 — 貸主が変わった場合に賃貸借がどうなるか。
- (6) 買戻しの条件 — 買戻し特約の有無、「いつまでに・いくらで」。
- (7) 解除・違約金と修繕の負担 — 解約したらいくらかかるか、設備が壊れたら誰が直すか。
checkpointは「7項目を書面でもらい、家族と一緒に読む」こと。その場で決めず、持ち帰ってよい内容です。
マネポラ編集部からのまとめ
- 国交省のリースバックに関するガイドラインが2026年10月1日に施行。法律は変わっていませんが、宅建業者が家賃の額、契約期間と更新、定期借家である旨、第三者に転売する可能性などを故意に告げないと、宅建業法第47条第1号に抵触すると明確にされました。
- 相談は令和4年度116件、5年度227件、6年度242件、7年度214件(6年度より減少)。相談に出てきた契約当事者の約7割が70歳以上(国民生活センター、2025年公表)です。
- 1,000万円で売って家賃7万円なら、家賃の合計が売値に届くのは約143か月(約11年11か月)。6年後に約10万円へ値上げされると約10年2か月に早まります(※試算・保証ではありません)。
- 「売却代金が家賃の何か月分か」の説明は望ましい事項にとどまります。自分で割り算し、住み続けたい年数と並べるのが確かめ方の第一歩です。
- 自宅を不動産業者に売るとクーリング・オフはできません。7つのcheckpointを書面で確かめ、迷ったら家族と、消費者ホットライン188に相談を。
本記事は情報提供を目的としており、特定金融商品の推奨や投資勧誘、特定の不動産事業者・金融機関の商品の斡旋を目的としたものではありません。記載の試算は前提を置いた単純な計算例であり、将来の家賃や契約条件を保証するものではありません。個別の契約内容や法的な判断については、消費生活センター(188)や弁護士等の専門家にご相談ください。
参考情報
マネポラ編集部 / 公開日 2026-10-18