【中級者向け】
新NISAのつみたて投資枠は、月3.3万円でも月10万円でも「同じ制度」ですが、積み上がる総額と1,800万円の生涯枠への到達速度は大きく違います。本稿では、月3.3万円(年40万円相当)と月10万円(年120万円・年枠上限)を、10年・20年・30年でシミュレーション(年5%は仮定)し、共働きDINKs・子育て世帯・一馬力世帯にとっての現実的な金額の考え方をマネポラ編集部が整理します。「いくらが正しいか」を一律に語るのではなく、「自分の家計でどの線を引くか」の判断軸を提供することが本記事のゴールです。
🐻❄️ ポイント解説
この記事のテーマは?
新NISAのつみたて投資枠で「月3.3万円(年40万円相当)と月10万円(年120万円・年枠上限)で何が違うのか」を、期間と総額で比較する記事です。同じ制度でも、積み上がる総額と生涯枠1,800万円への到達速度がまったく違います。
結局いくら変わる?
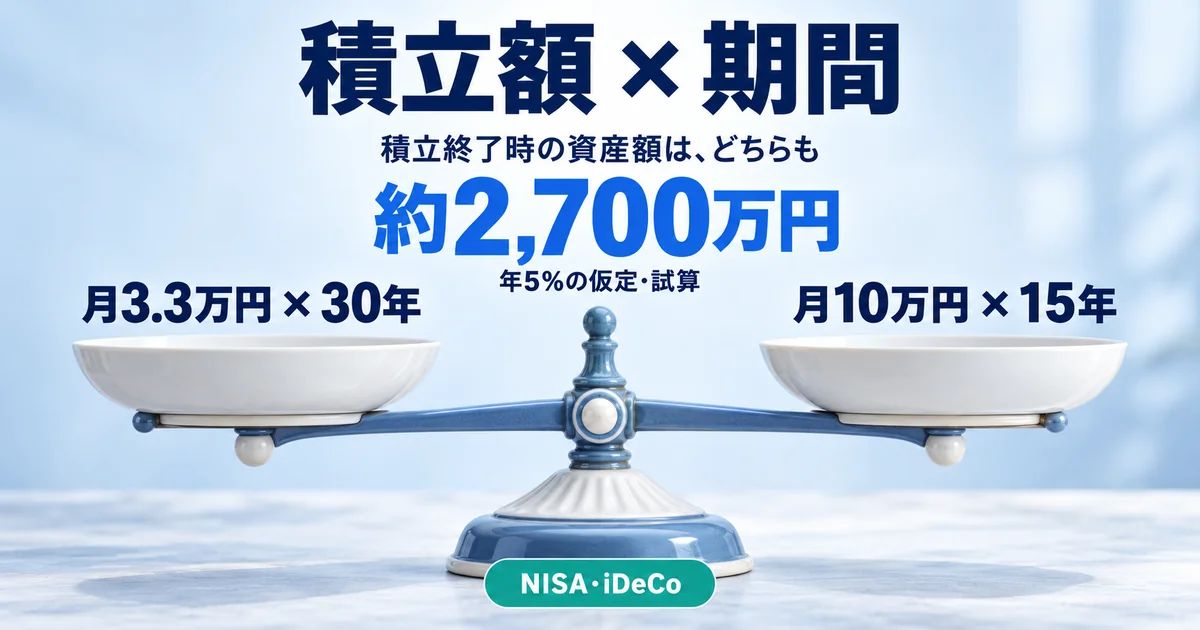
年5%(仮定)の月次積立で試算すると、月3.3万円・30年で約2,746万円、月10万円・15年で約2,673万円とほぼ同水準に到達します。「月額を3倍にすれば、半分の期間で同等の到達点」という関係が、年5%仮定下ではおおむね成立します。
試算の前提は?
年5%はあくまで仮定であり、将来の運用成果を保証しません。GPIFの2001〜2024年度の名目運用利回り実績は年平均4.18%で、年5%は「楽観でも悲観でもない中間値の一例」として置いた数字です。金融庁つみたてシミュレーターも「将来の結果を予測・保証するものではない」と明示しています。
自分の場合はどう見る?
「月いくら」は年収や年齢で機械的には決まらず、固定費の余白・流動性・ライフイベントで変わります。目安は共働きDINKsが月10万円フル、子育て世帯が月3〜6万円、一馬力世帯が月2〜5万円スタート。J-FLEC調査では30代の預貯金比率は依然高く、月3.3万円スタートも十分な選択肢です。
読んだ後に何をする?
月額は固定するものと考えず、(1)昇給・賞与、(2)住宅ローン開始、(3)子の進学、(4)固定費見直しという4つのcheckpointで再設定する発想を持ってみてください。生活防衛資金を先に整えたうえで、自分の家計でどの線を引くかを考えるのが出発点です。
1. まずは例え話で理解する「月3.3万円」と「月10万円」の違い
つみたて投資枠の金額をいきなり「3.3万円」「10万円」と言われてもピンと来ないので、生活感覚に翻訳してみます。
月3.3万円のスケール
- 1日あたり約1,100円。コンビニランチ1回分を30日続けるイメージ
- 年間で39.6万円。約40万円というのは、家族旅行1回分くらいの金額感
- つみたて投資枠の年120万円のうち、約3分の1を使う水準
月10万円のスケール
- 都市部の単身者の家賃1ヶ月分に相当(賃料は地域差が大きいので目安)
- 年間で120万円。これがつみたて投資枠の年間上限ぴったり
- 総務省統計局「家計調査報告」によれば、2025年の二人以上世帯の月平均消費支出は314,001円。月10万円の積立は、消費支出の3分の1を別ルートに振り向ける水準であり、家計にとっての存在感は大きい
ここから見えるのは、月3.3万円と月10万円は「同じ制度を使っているだけで、家計に占める意味合いがまったく違う」ということです。前者は「家計の余白を粛々と運用に回す」スタイル、後者は「年枠を最大限使い切る」スタイルと言ってもよいでしょう。
2. 上限120万円の意味 年40万円 vs 年120万円の構造的な違い
つみたて投資枠の制度設計を金融庁の一次情報で確認します。
つみたて投資枠の制度概要(金融庁 NISA特設サイトより)
- 年間投資枠:120万円(月額換算で10万円)
- 生涯非課税保有限度額:1,800万円(成長投資枠と合算、成長投資枠の上限は1,200万円)
- 非課税保有期間:無期限
- 対象商品:手数料が低水準、分配頻度が毎月でない等、長期・積立・分散投資に適した公募株式投資信託
- 旧つみたてNISAの年40万円から、3倍に拡大
つまり「月3.3万円」は旧つみたてNISA時代の上限ラインに近く、「月10万円」は新NISAでようやく実現した新しい上限です。
1,800万円の生涯枠に到達する年数(元本ベース、運用益除く)
- 月3.3万円(年40万円):1,800万円 ÷ 40万円 = 45年
- 月10万円(年120万円):1,800万円 ÷ 120万円 = 15年
この30年の差が、本記事の本質です。月3.3万円スタイルは45年かけてゆっくり枠を埋める設計、月10万円スタイルは15年で枠を埋め切る設計で、家計に与えるインパクトも到達後の戦略も別物になります。
マネポラ編集部の見方:「枠を早く埋め切る」こと自体は目的ではなく、「無理のない範囲で投資余力を時間に変換する」ことが目的です。月10万円が出せる家計なら時間を味方にしやすいというだけで、月3.3万円でも30年あれば十分に複利が働く設計です。
3. 10年・20年・30年シミュレーション(年5%は仮定)
ここからは、金融庁のつみたてシミュレーター方式(毎月の積立金額・想定利回り・期間で将来価値を試算)と同じ考え方で、年率5%・月次複利を仮定した試算を示します。年5%は仮定であり、将来の運用成果を保証するものではありません。 GPIFの2001年度〜2024年度の名目運用利回り実績は年平均4.18%で、年金財政の長期想定でも1.8%〜5.4%のレンジが置かれており、年5%は「楽観でも悲観でもない中間値の一例」として扱っています。
月3.3万円(年40万円相当)の積立シミュレーション
| 期間 | 元本 | 想定総額(年5%仮定) | 含み益 |
|---|
| 10年 | 396万円 | 約512万円 | 約116万円 |
| 20年 | 792万円 | 約1,356万円 | 約564万円 |
| 30年 | 1,188万円 | 約2,746万円 | 約1,558万円 |
月10万円(年120万円・年枠上限)の積立シミュレーション
| 期間 | 元本 | 想定総額(年5%仮定) | 含み益 |
|---|
| 10年 | 1,200万円 | 約1,553万円 | 約353万円 |
| 15年 | 1,800万円(生涯枠到達) | 約2,673万円 | 約873万円 |
| 20年 | 1,800万円(年枠で先行積立分は売却なしと仮定) | 約4,110万円(複利継続) | 約2,310万円 |
ここで見えてくる比較ポイントは3つです。
- 月3.3万円・30年(約2,746万円)と、月10万円・15年(約2,673万円)はほぼ同水準。つまり「月額を3倍にすれば、半分の期間で同等の到達点」という関係が、年5%仮定下ではおおむね成立します
- 月10万円は15年で生涯枠1,800万円を埋め切るため、それ以降の追加積立ができなくなり、以降は「埋まった元本」が複利で増えるフェーズに移ります
- 月3.3万円は30年たっても元本が1,188万円で、生涯枠1,800万円までまだ余裕があるため、「途中で月額を増やせる伸びしろ」が残ります
なお、上記はあくまで毎月一定額を年5%で複利運用した試算です。実際のリスク資産は単年で上下しますし、長期でもマイナスとなる期間が存在し得ます。 金融庁つみたてシミュレーターも「将来の結果を予測し、保証するものではない」と明示しており、本稿の数値もその範囲で受け取ってください。
4. 共働きDINKs / 子育て世帯 / 一馬力 の現実的な金額の考え方
「月いくら積み立てるか」という問いは、年収や年齢で機械的に決まるものではありません。家計の固定費構造、流動性の確保、ライフイベントの予定で大きく変わります。マネポラ編集部は次の3パターンを目安として提示します。
共働きDINKs(30代・世帯年収800〜1,200万円、子なし)
- 固定費の余白が大きく、可処分所得に対する貯蓄余力が高い世帯類型
- 月10万円フルに積み立てやすいケースが多い。15年で生涯枠1,800万円到達のスピード感
- 注意点:将来の出産・住宅購入を見込むなら、6〜12ヶ月分の生活防衛資金と短期目的の流動性は別建てで確保
子育て世帯(30〜40代・世帯年収600〜1,000万円、未就学児〜小学生)
- 教育費・住宅ローン・保育料が並走するため、固定費比率が高い
- 月3〜6万円が現実的な水準になりやすい。年40〜70万円相当
- 月3.3万円スタートでも、20年で約1,356万円(年5%仮定)に到達。教育資金完了後(中学・高校以降)に増額する設計が現実的
一馬力世帯(30〜40代・世帯年収500〜800万円、配偶者は専業または短時間)
- 1人の所得で家計を回すため、流動性を厚めに持つ必要がある
- 月2〜5万円から始めて、昇給に応じて増額するスタイルが無理がない
- 「今を犠牲にして、未来を増やす」のバランスを最も丁寧に検討したい類型。生活防衛資金(生活費の6〜12ヶ月分)を先に整えてから、月額をじわじわ引き上げる
J-FLEC「家計の金融行動に関する世論調査2024年」によれば、30代二人以上世帯の金融資産保有額は平均約677万円(中央値180万円)で、依然として預貯金が約半分を占めるとされています。平均と中央値に大きな差があること自体、世帯ごとのばらつきが大きいことを示しています。「月10万円を満額」が標準ではなく、まだ過半数の世帯は預貯金中心という現実を踏まえると、月3.3万円スタートの位置づけは決して低くありません。
編集部メモ:年収帯ごとの「最適な金額」は提示できません。それは個別の投資助言にあたるためです。本稿は「金額の意味と構造」を整理しているだけで、最終判断はご自身の家計と、必要に応じて専門家への相談で行ってください。
5. 月額を変えるタイミング 4つのcheckpoint
最初に決めた月額をそのまま30年続ける必要はありません。むしろ家計の節目で見直すほうが自然です。マネポラ編集部が提示する4つのcheckpointは以下のとおりです。
Checkpoint 1:昇給・賞与の確定時
- 昇給で手取りが月2〜3万円増えたら、その半分を積立増額に回す「半額ルール」が分かりやすい
- 賞与の一部を年1〜2回まとめて入れる金融機関もある(増額設定機能の活用)
Checkpoint 2:住宅ローン開始時(または完済時)
- ローン開始時は返済額・諸費用で家計が圧迫されるため、一時的に月額を下げる検討が必要
- 完済時は月15〜20万円の余力が突然生まれるため、つみたて投資枠の月10万円満額+成長投資枠の併用を検討する好機
Checkpoint 3:子の進学(中学・高校・大学)
- 進学のたびに教育費が階段状に増える。特に大学進学前後は月5〜10万円規模で家計が動く
- 進学前は教育資金を確保するために月額を下げる、卒業後は復活させる、というメリハリ設計が現実的
Checkpoint 4:固定費の見直しタイミング(保険・通信・サブスク)
- 保険の見直しで月1〜2万円削減できたら、そのまま積立に回す「振替ルール」
- 通信費・サブスクの整理も同様で、「削った固定費は積立に直行」と決めると意思決定が単純化される
これら4つのcheckpointに共通するのは「家計の固定費構造が変わったとき、月額を見直す」という発想です。月額は固定するものではなく、家計の現在地に合わせて動かすものと捉え直すと、月3.3万円スタートでも、月10万円フルでも、無理のない長期運用に近づきます。
マネポラ編集部からのまとめ
- つみたて投資枠の年間上限は120万円・月10万円、生涯枠は1,800万円・無期限。月3.3万円は年40万円相当で、年枠の3分の1にあたる
- 年5%(仮定)の月次積立試算では、月3.3万円30年で約2,746万円、月10万円15年で約2,673万円とほぼ同水準に到達。生涯枠1,800万円への到達速度は月3.3万円45年、月10万円15年と大きく異なる
- 共働きDINKsは月10万円フル、子育て世帯は月3〜6万円、一馬力世帯は月2〜5万円スタートが目安。J-FLEC調査では30代の預貯金比率が依然高く、月3.3万円スタートも十分な選択肢
- 月額は固定せず、(1)昇給・賞与、(2)住宅ローン、(3)子の進学、(4)固定費見直しの4つのcheckpointで再設定する
本記事は情報提供を目的としており、特定の金融商品の勧誘や個別の投資助言ではありません。記載のシミュレーション数値は、特定の年率(年5%等)を仮定した試算であり、将来の運用成果を予測または保証するものではありません。実際の判断は、ご自身の家計状況・リスク許容度・最新の公的情報をふまえて行ってください。
参考情報
マネポラ編集部 / 公開日 2026-05-29