【初心者向け】【普通預金金利の改定日: 2026年11月2日・11月9日(金融機関により異なる)】
【2026年11月追記】日本銀行は10月29-30日の金融政策決定会合で、政策金利を1.25%程度に据え置きました(10月30日公表、賛成8・反対1)。次の会合は12月17-18日です。三菱UFJ銀行は10月30日、円定期預金の金利を11月2日から引き上げると公表しました(1年もの年0.500%→0.700%など)。本文の普通預金の金利と利息の試算は変わりません。
預金の利息は、蛇口から落ちてくる水滴のようなものです。
金利が0.1%上がるのは、その蛇口をほんの少しだけひねった程度。日本銀行が2026年9月18日に政策金利を1.25%程度へ引き上げたのを受けて、三菱UFJ銀行やゆうちょ銀行などの普通預金の金利は、11月の改定で0.40%から0.50%へ。100万円なら、税引き後で1年にいくら増えるのか。物価と比べるとどう見えるのか。一次資料で確かめます。
🐻❄️ ポイント解説
この記事のテーマは?
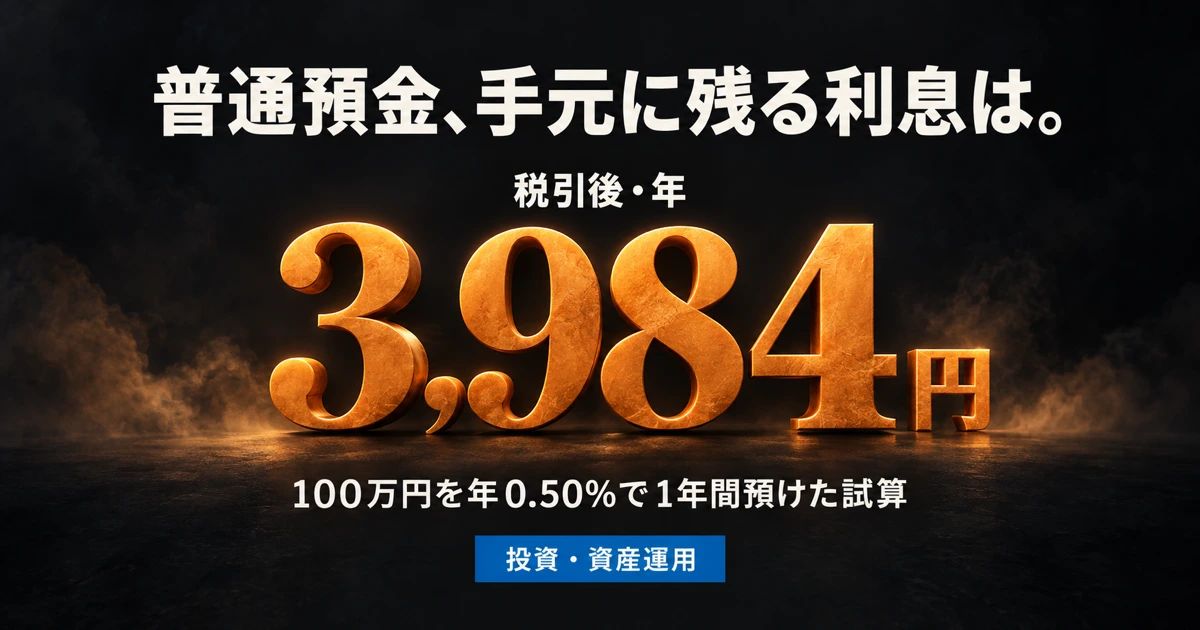
利上げを受けた普通預金の金利の引き上げで、利息が実際にいくら増えるかという話です。100万円を1年間預けた場合、0.50%なら税引後3,984円、0.40%からの増加は年797円の試算です。
結局いくら変わるの?
三菱UFJ銀行は11月2日、ゆうちょ銀行は11月9日から、普通預金(通常貯金)の金利は0.40%→0.50%。100万円なら税引前の利息は4,000円→5,000円。そこから20.315%の税金が引かれます。300万円なら年2,391円、500万円なら年3,984円の増加です(いずれも試算)。
試算の前提は?
残高を1年間そのまま置き、金利も1年間変わらないと仮定しています。税引後は「税引前×(1−0.20315)」で計算しました。実際の利息は日々の残高で計算され、税金の端数処理もあるため、数円ずれることがあります。
物価と比べるとどう?
日本銀行は9月18日の公表文で、消費者物価(除く生鮮食品)の上昇率を足もとで1%台後半としていました。仮に物価が年2%上がると、100万円で買えるモノは約2万円分減る計算です。金利0.50%の利息だけでは、この目減りを埋めきれません(仮定の試算)。
読んだ後に何をする?
通帳やアプリで、自分の普通預金の残高と金利を確かめてください。生活費と予備のお金をどれだけ普通預金に置いておくかを、税引後の利息と物価の両方を見て考えるのが出発点です。今後の日銀の会合の結果で、金利がまた動く可能性もあります。
まずは例え話で理解する 〜利息は「蛇口の水滴」、税金と物価は「蒸発」と「目減り」
普通預金を、台所に置いたバケツに置き換えてみます。バケツの中の水が預金の残高、上の蛇口から落ちてくる水滴が利息です。金利は、蛇口の開き具合にあたります。
今回の変化は、蛇口を0.40%の開き具合から0.50%へ、少しだけひねる動きです。100万円のバケツなら、1年で落ちてくる水滴は4,000円分から5,000円分へ増えます。
ただし、落ちてきた水滴の約2割は、バケツに入る前に蒸発します。これが税金(20.315%)です。実際にバケツに残るのは、5,000円分のうち3,984円分です。
もう1つ、目に見えにくい変化があります。物価が上がると、同じ量の水で買えるモノが少しずつ減っていきます。水の量は減っていないのに、水の価値が目減りしていくイメージです。
蛇口が少し開いたことは、預金にとって前向きな変化です。それでも、バケツの水の価値を守れるかどうかは、蒸発と目減りまで含めて見ないと分かりません。この記事では、その3つを数字で並べます。
9月18日に政策金利1.25%へ。普通預金は0.40%→0.50%(11月2日・11月9日)
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を「1.25%程度で推移するよう促す」ことを決めました(賛成7・反対2、9月24日適用)。公表文は今後について「経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになると考えている」としています。
9月18日以降、銀行の普通預金の金利改定が相次いで公表されました(三菱UFJ銀行・ゆうちょ銀行は9月18日、ソニー銀行は9月24日)。各行の一次発表で確認できたものは次のとおりです。
| 金融機関 | 公表日 | 改定日 | 改定前 | 改定後 |
|---|
| 三菱UFJ銀行(円普通預金) | 2026年9月18日 | 2026年11月2日 | 0.40% | 0.50% |
| ゆうちょ銀行(通常貯金) | 2026年9月18日 | 2026年11月9日 | 0.400% | 0.500% |
| ソニー銀行(円普通預金) | 2026年9月24日 | 2026年11月2日 | 0.40% | 0.50% |
※金利は税引前の年率。ほかの金融機関の改定も報じられていますが、本記事では一次発表を取得して確認できた範囲に限っています。並びは公表日・改定日順で、優劣を示すものではありません。
階段にたとえると、三菱UFJ銀行の11月2日の改定は2026年に入って3段目です。同行は2026年2月2日に0.20%→0.30%(2025年12月19日公表)、8月3日に0.30%→0.40%と上げてきました。ゆうちょ銀行も8月10日に通常貯金を0.300%→0.400%へ上げています。日本銀行の統計でも、普通預金の店頭表示金利の平均は2025年1月の0.097%から、2026年1月0.184%→2月0.239%、8月0.306%を経て、2026年9月には0.322%まで上がっています(9月17日更新で、9月18日の利上げ前の水準)。
ゆうちょ銀行は、通常貯金は日々利子計算を行っており、11月9日以降は預け入れ済みの残高にも引き上げ後の金利を適用すると案内しています。普通預金は、改定日から手持ちの残高にそのまま新しい金利がつくのが特徴です。
checkpointは「自分の口座の改定日」です。同じ0.50%でも、金融機関によって適用が始まる日は異なります。
100万円で税引後年3,984円、0.1%上がって年797円増。残高別の試算表
預貯金の利子には、国税庁の説明では所得税・復興特別所得税15.315%(令和9年分以後は所得税・防衛特別所得税・復興特別所得税で、合計の税率は同じ15.315%)と地方税5%、合わせて20.315%が源泉徴収されます。これで納税が完結する源泉分離課税で、確定申告はできません。ソニー銀行が0.50%の税引後を年0.398%と表示しているのも、この税率で計算した値です。
残高を1年間置いたままにした場合の試算です。
| 残高(仮定) | 0.40%・税引後 | 0.50%・税引後 | 1年の増加 |
|---|
| 100万円 | 3,187円 | 3,984円 | 797円 |
| 300万円 | 9,562円 | 11,953円 | 2,391円 |
| 500万円 | 15,937円 | 19,921円 | 3,984円 |
| 1,000万円 | 31,874円 | 39,843円 | 7,969円 |
※試算・保証ではありません。税引後=税引前×(1−0.20315)で、1円未満を四捨五入。実際の源泉徴収は国税と地方税ごとに端数処理されるため、数円ずれることがあります。金利が1年間変わらない前提です。
0.1%の差は、100万円あたり年797円。月にすると約66円で、缶コーヒー1本に届かない金額です。8月の改定前の0.30%と比べると、100万円の税引後は2,391円→3,984円で、2回の改定で年約1,590円増えた計算になります。
30代共働きで、生活防衛資金として300万円を普通預金に置いている世帯なら、増えるのは年2,391円(試算)。金額は小さくても、「いつでも引き出せるお金」についてくる利息としては、2025年初めと比べて様子が変わっています。
checkpointは「利息は税引前ではなく税引後で見る」こと。案内される金利は税引前の年率で、手元に届くのは約8割です。
定期は別の動き。三菱UFJ銀行は11月2日に1年0.700%へ、ゆうちょは8月改定のまま(10月26日現在)
定期預金は、普通預金とは動き方が違います。普通預金が「蛇口の開き具合が途中で変わる」のに対し、一般的な固定金利の定期預金は、預けたときの金利が満期まで続きます。
ゆうちょ銀行は9月18日の公表で、定期性貯金についても引き上げを予定しているとしつつ、対象商品・改定後の金利・適用開始日は「確定次第、当行のWebサイトにてお知らせします」としました。11月1日に確認した金利一覧(10月26日現在)でも、定期貯金は1年0.500%、3年0.800%、5年1.000%、10年1.250%、定額貯金は3年以上0.710%で、いずれも8月10日の改定時の利率のままです。
同行はよくある質問で、金利の改定は市場金利の動向等を勘案して行うもので、次回の改定時期は未定としています。定期の金利の動きは金融機関ごとに分かれていて、三菱UFJ銀行は10月30日、円定期預金の金利を11月2日から引き上げると公表しました(1年もの年0.500%→0.700%、5年もの1.000%→1.100%など。スーパー定期・大口定期とも)。今後の日銀の会合の結果しだいで、普通預金も定期も条件が変わる可能性があります。
checkpointは「普通預金と定期では、金利が動くタイミングが違う」こと。定期の新しい金利は、各金融機関の発表を待って確かめるのが確実です。個人向け国債など預金以外の選択肢は性格が異なるため、マネポラでは別の記事で扱っています。
物価1%台後半と比べた「実質」と、預金保険1,000万円。3つのcheckpoint
日本銀行は9月18日の公表文で、消費者物価(除く生鮮食品)の前年比を「足もとでは1%台後半」とし、2026年度後半以降は「2%をはっきりと上回る水準まで伸び率を高めていく」と予想しています。仮に物価が年2%上がると、100万円で買えるモノは約2万円分減る計算です。一方、0.50%の税引後の利息は3,984円。数字の上では、利息だけで物価の上昇分を埋めることはできません(仮定に基づく試算)。
もう1つ確かめておきたいのが、預金保険です。預金保険機構によると、利息のつく普通預金・定期預金などは、1金融機関ごとに合算して、預金者1人あたり元本1,000万円までと破綻日までの利息等が保護されます。1,000万円を超える部分は、破綻した金融機関の財産の状況に応じて支払われ、一部カットされる場合があります。当座預金や利息のつかない普通預金などの決済用預金は全額保護、外貨預金は対象外です。
傘にたとえると、預金保険は1金融機関ごとに1本ずつ差せる、元本1,000万円分の大きさの傘です。
利上げ後の預金で確かめたい3つのcheckpointです。
- (1) 税引後の利息で見る — 金利は税引前の数字です。20.315%を差し引いた「手元に届く利息」を、自分の残高で計算しておきます。
- (2) 普通預金と定期の違い — 普通預金は改定日から預け入れ済みの残高にも新金利がつき、固定金利の定期は一般に預けたときの金利が満期まで続きます。いつでも使うお金と、しばらく使わないお金を分けて考える材料になります。
- (3) 物価と預金保険の範囲 — 物価の上昇率と比べた実質の目減り、1金融機関あたり元本1,000万円と利息までという保護の範囲を、残高と照らし合わせます。
マネポラは特定の金融機関や預金商品を勧める立場を取りません。本記事の金融機関名は、一次発表で金利改定の日付と利率を確認できた例です。
マネポラ編集部からのまとめ
- 日本銀行は2026年9月18日に政策金利を1.25%程度へ引き上げ(9月24日適用)。普通預金(通常貯金)の金利は、三菱UFJ銀行が11月2日、ゆうちょ銀行が11月9日から0.40%→0.50%。
- 100万円を1年間置いた場合、税引後の利息は3,984円、0.40%からの増加は年797円の試算です。300万円なら年2,391円増えます(※試算・保証ではありません)。
- 定期の金利は金融機関ごとに動きが分かれています(例:三菱UFJ銀行は11月2日から1年もの年0.700%、ゆうちょ銀行は10月26日現在で8月改定の利率のまま)。
- 9月18日の日銀の公表文では、物価上昇率は足もとで1%台後半。仮に年2%なら100万円の購買力は約2万円分目減りし、0.50%の利息だけでは埋まりません。預金保険は1金融機関ごとに元本1,000万円と利息までです。
- 日銀は10月29-30日の会合で政策金利を1.25%程度に据え置きました(10月30日公表)。今後の会合の結果しだいで、預金金利はまた動く可能性があります。
本記事は情報提供を目的としており、特定金融商品の推奨や投資勧誘を目的としたものではありません。特定の金融機関の預金を勧めるものでもありません。記載の利息は前提を置いた試算であり、将来の金利や受取額を保証するものではありません。金利は金融機関・商品・時期により異なり、今後の金融政策の結果により変更される可能性があります。最新の金利は各金融機関の案内をご確認ください。
参考情報
マネポラ編集部 / 公開日 2026-10-18 / 一次資料確認日 2026-10-18(日銀10月会合と定期金利の記述は2026-11-01)