【保存版】新NISA × iDeCo 投資未経験から始める総合入門ガイド 例え話でわかる「2つの魔法の貯金箱」
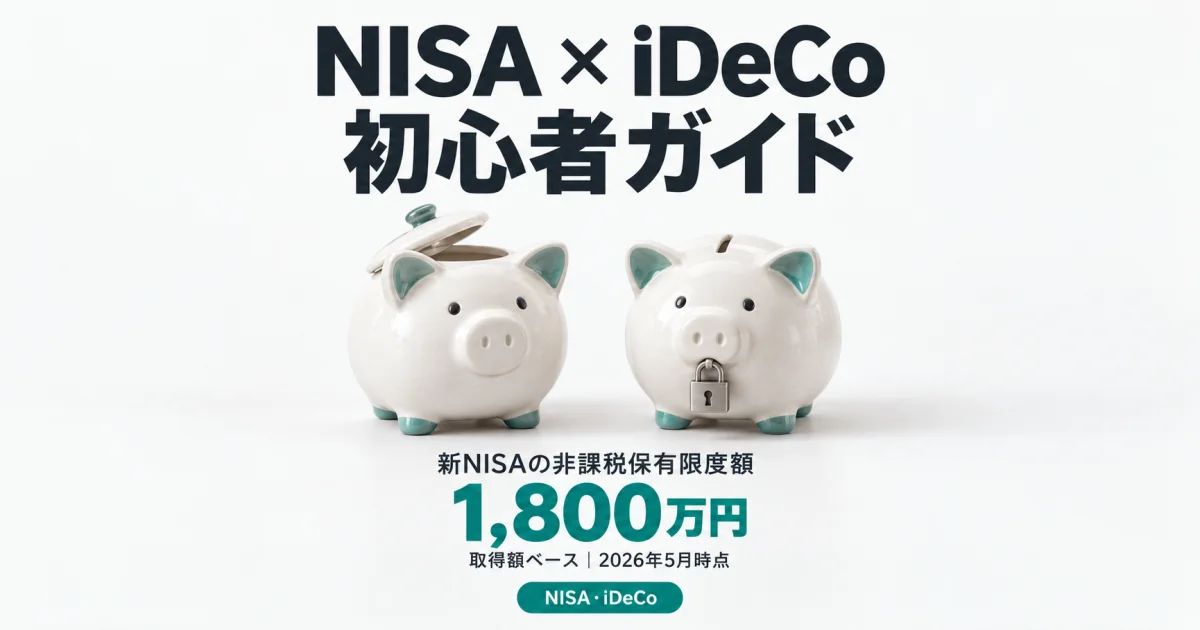
新NISAは年最大360万円・生涯1,800万円まで非課税で投資できる「成長型の貯金箱」
iDeCoの掛金は全額所得控除で、年収500万円の会社員が月2.3万円拠出すると年約5.5万円の節税効果(仮定計算)
iDeCoは原則60歳まで引き出せないという「ロック」と引き換えに、税制優遇は3段階で最も手厚い
始める順番は人それぞれ、流動性・節税余地・年齢など5つのcheckpointで自分なりの優先順位を整理できる
【初心者向け】 / 【保存版・2026年版】
【2026年10月追記】2026年12月1日から、iDeCoの上限は企業年金のない会社員で月2.3万円→6.2万円、自営業者などは国民年金基金等と合わせて月6.8万円→7.5万円に上がり(専業主婦(主夫)などの第3号は2.3万円のまま)、一定の要件で70歳未満まで加入できるようになります(政令公布済み・確定)。掛金は届け出をしないと増えません(記事144)。2027年1月からは0〜17歳も、つみたて投資枠のみの「こどもNISA」で口座を開けます(記事155)。
「NISAとiDeCo、よく聞くけど何が違うの?」「興味はあるけど、何から手を付ければいいか分からない」——投資未経験のあなたが感じる、ごく自然な疑問です。
この記事では、新NISAとiDeCoを「2つの魔法の貯金箱」に例えながら、違い・始め方・選び方を、数字と公的機関の一次情報をもとに丁寧に整理します。NISAは「いつでも引き出せる、成長型の貯金箱」、iDeCoは「60歳まで開けられない、節税効果が最大の魔法の貯金箱」。この対比を頭に入れるだけで、ぐっと選びやすくなります。
5,000字を超える長い記事ですが、保存版として、迷ったときに何度でも読み返せるよう構成しました。投資未経験から1年目のあなたが、最初の一歩を踏み出すための「動かない判断軸」として活用してください。
🐻❄️ ポイント解説
この記事のテーマは?
新NISAとiDeCoという、国が用意した2つの非課税制度の違いと始め方を、投資未経験から1年目の人向けに整理した総合入門ガイドです。新NISAは「いつでも引き出せる成長型の貯金箱」、iDeCoは「原則60歳まで開けられない、節税効果が手厚い貯金箱」という対比で全体像を掴めます。
そもそも新NISA・iDeCoって何?
どちらも、運用益にかかる通常約20.315%の税金がかからない制度です。新NISAは年最大360万円・生涯1,800万円まで非課税で運用でき、いつでも引き出せます。iDeCoは私的年金で、掛金・運用益・受給時の3段階で税制優遇がある一方、原則60歳まで引き出せません。
メリットと注意点は?
新NISAは自由度が高く、売却すれば翌年以降に枠が復活します。iDeCoは掛金が全額所得控除になり、たとえば年収500万円の会社員が月2.3万円拠出すると年約5.5万円の節税効果(仮定計算)が見込めますが、流動性を犠牲にする点が最大の注意点です。
初心者はどこから?
「どちらが正解」と一律には決められません。年齢・年収(節税余地)・流動性・老後資金の準備状況・長く続けられるかという5つのcheckpointで、自分なりの優先順位を組み立てる考え方を本文で解説しています。
読んだ後に何をする?
まず「いつ使うかもしれないお金か(流動性)」を確認し、無理なく続けられる金額(月5,000円〜)から検討しましょう。具体的な商品選びや年代別の進め方は、本文後半の5ステップと関連記事が参考になります。
はじめに:NISAとiDeCoは「2つの魔法の貯金箱」
普通の貯金箱は、入れたお金がそのまま増えも減りもしません。一方で、NISAとiDeCoは「お金を入れておくと、市場に連動して育つかもしれない」貯金箱です。しかも、国が「育った利益に税金をかけない」という特典をつけてくれた、特別な貯金箱と言えます。
通常、投資で得た利益(運用益)には約20.315%(所得税15.315%・住民税5%)の税金がかかります。たとえば100万円の利益が出たら、約20万円が税金として引かれ、手元には約80万円しか残りません。ところがNISAとiDeCoの中で運用した分は、この税金がかかりません。これだけで、長期で見ると数十万円〜数百万円の差になることがあります。
ただし、2つの貯金箱には大きな性格の違いがあります。
- 新NISA:いつでも引き出せる、自由度の高い「成長型の貯金箱」
- iDeCo:原則60歳まで開けられない代わりに、節税効果(割引クーポン)が3段構えで手厚い「魔法の貯金箱」
「自由」と「節税」、それぞれの強みが異なる2つの制度。この記事は、その違いを腹落ちさせ、あなたなりの優先順位を組み立てるためのガイドブックです。
NISAとiDeCoの違いを30秒で——早見表
まず全体像を、表で押さえましょう。細かい仕組みは後の章で例え話を交えながら丁寧に解説します。
| 項目 | 新NISA | iDeCo |
|---|---|---|
| 制度の性格 | 投資の利益を非課税にする「成長型の貯金箱」 | 老後資金専用の「節税付き貯金箱」 |
| 年間投資上限 | つみたて投資枠120万円+成長投資枠240万円=最大360万円 | 職業により月2.0万〜6.8万円(年24万〜81.6万円) |
| 生涯投資上限 | 1,800万円(うち成長投資枠は1,200万円まで) | 年齢上限まで継続可能 |
| 非課税の対象 | 運用益(売却益・配当) | 掛金(所得控除)+運用益+受給時控除の3段階 |
| 引き出し制限 | いつでも引き出せる | 原則60歳まで引き出せない |
| 加入年齢 | 18歳以上 | 原則20歳以上65歳未満 |
| 口座管理手数料 | 多くのネット証券で無料 | 月数百円程度(金融機関により異なる) |
| 主な対象 | あらゆる目的の資産形成 | 老後資金の準備 |
数値は金融庁「NISA特設サイト」と国民年金基金連合会「iDeCo公式」の公開情報に基づきます(2026年5月時点)。
ポイントは、「NISAは自由」「iDeCoは節税が手厚いが60歳までロック」という対比です。例えるなら、NISAは普通預金口座にひもづいた育つ貯金箱、iDeCoは定期預金よりさらに固い、満期まで開けられない年金専用の貯金箱です。
なお、新NISAで何を買うかについて迷う場合は、長期分散投資の代表例としてオルカンとS&P500、純資産逆転の2026年 選び方の3つの判断軸で、世界株式インデックスと米国株式インデックスを比較する考え方をまとめています。
NISAの基本:いつでも引き出せる「成長型の貯金箱」
新NISAは2024年1月にスタートした、生まれ変わったNISA制度です。金融庁の公式情報を整理すると、その骨格は次のとおりです。
2つの枠:つみたて投資枠と成長投資枠
新NISAには「つみたて投資枠」と「成長投資枠」という2種類の枠があります。両方を併用できます。
- つみたて投資枠:年間120万円まで。長期・積立・分散に適した一定の投資信託のみが対象(毎月分配型や信託期間20年未満などは除外)。
- 成長投資枠:年間240万円まで。上場株式や、より幅広い投資信託・ETFなどが対象。
- 合計:年間最大360万円。
例えるなら、つみたて投資枠は「コツコツ毎月入れる定額の小さい貯金箱」、成長投資枠は「自分のペースで好きな投資商品を入れられる、大きめの貯金箱」。両方を組み合わせると、月3万円×12ヶ月=36万円の積立を続けつつ、ボーナス時に成長投資枠で別の投資信託を買い増す、といった使い方ができます。
生涯1,800万円の「総枠」
新NISAには、生涯で投資できる総額の上限(生涯非課税保有限度額)として1,800万円が設定されています。うち、成長投資枠だけで使える分は1,200万円まで。残り600万円は、つみたて投資枠でしか使えません。
この1,800万円は「いま投資している金額(簿価)」でカウントされます。買って値上がりして時価2,000万円になっても、買ったときの金額(簿価)が1,800万円であれば上限到達です。逆に、売却して投資をやめれば、翌年以降に売却分の簿価が「枠」として復活し、再利用できます(金融庁公式)。
この「枠の復活」は、住宅購入や子どもの教育費で一時的に売却しても、また将来余裕ができたときに同じ枠で投資し直せるという、新NISA最大の柔軟さです。
非課税期間は無期限
旧NISA(つみたてNISA・一般NISA)にあった「20年」「5年」の期間制限は、新NISAではなくなりました。一度入れたお金は、何十年でも非課税のまま運用を続けられます。これは「魔法の貯金箱に、有効期限がなくなった」ようなもので、長期投資にとって大きな追い風です。
新NISAを3年使ってきた人の動向については、【2026年版】新NISA3年目 オルカン・S&P500の純資産推移と銘柄分散の選択肢に詳しくまとめています。これから始める人の参考にもなります。
誰が口座を開設できるか
NISA口座を開設できるのは、原則「日本国内に住んでいる18歳以上」の方です(2027年1月からは0〜17歳も、つみたて投資枠のみの「こどもNISA」で口座を開けます)。1人1口座という原則があり、複数の金融機関で同時には作れません。ただし金融機関の変更は年単位で可能です(金融庁公式)。
iDeCoの基本:60歳までロックされる「魔法の貯金箱」
iDeCo(イデコ/個人型確定拠出年金)は、自分で掛金を出し、自分で運用商品を選び、原則60歳以降に受け取る、私的年金の制度です。国民年金基金連合会が運営しています。
拠出限度額は職業によって違う
iDeCoの月額拠出限度額は、職業(公的年金の加入区分)によって異なります。
| 区分 | 月額上限 | 年額換算 |
|---|---|---|
| 自営業・フリーランス(第1号被保険者) | 6.8万円 | 81.6万円 |
| 企業年金のない会社員 | 2.3万円 | 27.6万円 |
| 企業型DC加入の会社員 | 2.0万円 | 24.0万円 |
| DB加入者・公務員 | 最大2.0万円 | 最大24.0万円 |
| 専業主婦・主夫(第3号被保険者) | 2.3万円 | 27.6万円 |
月額5,000円以上、1,000円単位で設定できます。たとえば月1万円でも、月2万円でも、自分の家計に合わせて選べます(国民年金基金連合会公式)。
例えるなら、職業ごとに「魔法の貯金箱の大きさ」が決まっているイメージです。自営業の人は大きな貯金箱(月6.8万円)、DB加入者・公務員は2024年12月の改正で月1.2万円から最大月2.0万円(年最大24万円)に拡大しました(企業型DCの事業主掛金やDB掛金相当額との合算で月5.5万円が上限のため、ケースにより2万円に満たない場合があります)。なお、会社員の上限が2026年12月以降に月6.2万円へさらに引き上げられる予定です。詳しくは【2026年12月施行】iDeCo上限月6.2万円時代 会社員のNISA・iDeCo優先度を年収帯別に整理を参照してください。
3つの「割引クーポン」——iDeCo最大の魅力
iDeCoの最大の魅力は、税制優遇が3段階で用意されていることです。これを「3枚の割引クーポン」と例えると分かりやすくなります。
クーポン1:掛金が全額所得控除(給料からの割引クーポン)
拠出した掛金は、その年の所得から全額差し引かれ(小規模企業共済等掛金控除)、所得税と住民税が軽くなります(国税庁公式)。
仮に、年収500万円で課税所得が約280万円の会社員(仮定)が、月2.3万円(年27.6万円)をiDeCoに拠出した場合、所得税率10%+住民税率10%=20%として、年約5.5万円の節税効果が見込めます(あくまで仮定計算、実際の効果は所得や扶養状況で異なります)。
クーポン2:運用益が非課税(育った分の税金ゼロ)
通常は運用益に約20.315%課税されますが、iDeCo内ではこの税金がかかりません。これはNISAと同じ仕組みです。
クーポン3:受給時の控除(出口の割引クーポン)
60歳以降に受け取るとき、一時金なら「退職所得控除」、年金形式なら「公的年金等控除」が使え、税負担を軽くできます。退職金とのバランスで受け取り順を工夫する必要があり、その出口戦略については退職金とiDeCoの受取順 「19年ルール」と2026年「10年ルール」化が変える出口設計の判断軸で詳しく解説しています。
「60歳まで開けられない」というロック
ここがNISAとの最大の違いです。iDeCoは原則として60歳まで引き出せません(国民年金基金連合会公式)。途中で家計が苦しくなっても、住宅頭金を急に用意したくなっても、原則として中断・減額はできますが解約はできません。
この「ロック」は、ある意味で強制力のある仕組みです。老後資金を「途中で手を付けにくい貯金箱」に閉じ込めることで、長期積立を貫けるという見方もできます。一方で、流動性(必要なときに現金にできる性質)を犠牲にしているため、生活防衛資金や近い将来の支出予定がある人には注意が必要です。
50代から始める場合のシミュレーションはiDeCo加入年齢が70歳まで 50代から始める節税シミュレーションと出口設計に整理しています。
加入年齢と運営管理機関
iDeCoは原則20歳以上65歳未満の国民年金被保険者が加入できます(一部例外あり。2026年12月1日からは、老齢基礎年金を受け取っていないなど一定の要件を満たせば70歳未満まで加入できます)。約160社の運営管理機関(金融機関)から選べますが、選んだ機関によって口座管理手数料や運用商品ラインナップが異なります(国民年金基金連合会公式)。
どっちから始める? 5つのcheckpoint
「NISAとiDeCo、結局どっちから始めればいいの?」——よく聞かれる質問です。マネポラ編集部の考え方として、特定の制度を一律に「これがベスト」と決めつけることはできません。なぜなら、人それぞれ年齢・家計・将来設計が違うからです。
そこで、自分なりの優先順位を組み立てるための5つのcheckpointをまとめました。料理に例えるなら、「あなたの食材(家計)」を確認してから、レシピ(制度の組み合わせ)を決めるイメージです。
checkpoint 1:年齢と老後までの距離
20代・30代は、老後まで30年以上の時間があります。iDeCoの「60歳までロック」のデメリットも、時間の力(複利効果)で節税メリットが上回りやすい年代です。
一方、40代・50代でも、iDeCoは2022年改正で65歳まで(さらに2026年改正以降は70歳まで拡大予定)加入できるようになりました。「老後まで残り時間が短いから無理」ではなく、「節税メリットを何年享受できるか」で判断材料を組み立てる視点が大切です。
checkpoint 2:年収と税率(節税余地)
iDeCoの最大の魅力である「掛金所得控除」は、所得税率が高い人ほど効果が大きくなります。所得税率は累進課税のため、年収が高いほど高い税率がかかります。
逆に、所得税・住民税がそもそも少ない・かからない層(学生、専業主婦・主夫、低所得層など)にとっては、所得控除のメリットは小さくなります。その場合は、より自由なNISAから始めるという考え方もあります。
checkpoint 3:流動性(いつ使うかもしれないお金か)
これがiDeCoを選ぶ際の最重要checkpointです。iDeCoは60歳まで引き出せません。住宅購入の頭金、教育費、転職・独立時の生活費など、60歳より前に必要になる可能性があるお金は、iDeCoには入れない方が安全です。
たとえば、5年以内にマイホーム購入を考えているなら、iDeCoより新NISA中心、あるいは銀行預金で備えるという選択肢もあります。
checkpoint 4:老後資金の準備状況
公的年金(国民年金・厚生年金)の見込み額、退職金見込み、企業年金(DB・企業型DC)の有無で、老後の必要追加額が変わります。
「ねんきん定期便」や「ねんきんネット」で公的年金の見込み額を確認し、退職金規程をチェックすると、自分が老後にいくら準備したいかが見えてきます。子育て世帯の場合、教育費との両立も考える必要があり、児童手当満額を新NISAで18年運用すると650万円 学資保険との分担設計も参考になります。
checkpoint 5:長期目線で続けられるか
NISAもiDeCoも、長期で運用してこそ本領を発揮します。短期間で売買を繰り返したり、相場の下落でやめてしまったりすると、本来の魔法は発揮されません。
「月1万円なら何年も無理なく続けられそう」という金額からスタートし、家計の余裕に合わせて少しずつ増やす、というアプローチが現実的です。最初から最大額を狙う必要はありません。
NISAの始め方 5ステップ
ここからは、実際に新NISAを始める流れを5つのステップで解説します。スマホ一つで完結する金融機関が多く、思っているより手続きはシンプルです。
ステップ1:金融機関を選ぶ
NISA口座は1人1口座。どの金融機関で開くかは、手数料・商品ラインナップ・使いやすさで比較します。例えるなら、貯金箱を置く「場所」を選ぶ感覚です。
ネット証券(SBI証券、楽天証券、マネックス証券、auカブコム証券など)は、口座管理手数料が無料、つみたて投資枠の対象投信が豊富という特徴があります。対面で相談したい場合は、銀行や対面証券も選択肢になります。マネポラ編集部は特定の金融機関を推奨しませんが、選ぶ際の客観的な比較軸として、(1)取扱い投信本数、(2)積立頻度の柔軟さ、(3)スマホアプリの使いやすさ、(4)クレカ積立のポイント還元、などを公式情報で確認することをおすすめします。
ステップ2:口座開設を申し込む
オンラインで本人確認書類(マイナンバーカードや運転免許証)と書類を提出します。NISA口座は税務署の審査が入るため、開設まで1〜3週間程度かかるのが一般的です。
ステップ3:入金する
総合口座(特定口座など)に入金し、その中からNISA枠に振り分けます。多くのネット証券では、銀行口座からの自動振替や、クレジットカードによる積立も選べます。
ステップ4:投資信託やETFを選ぶ
つみたて投資枠なら、世界株式に分散する低コストインデックスファンドが定番です。例えるなら、「市場全体の福袋」と呼べる商品で、1本買うだけで何千社にも分散投資できます。
具体的な商品選びについては、オルカンとS&P500、純資産逆転の2026年 選び方の3つの判断軸、【2026年版】新NISA3年目 オルカン・S&P500の純資産推移と銘柄分散の選択肢で、選択肢の比較材料を整理しています。マネポラ編集部は特定銘柄を推奨しませんが、信託報酬(年率の管理コスト)が低く、純資産総額が大きく、長期で安定的に運用されているファンドは、初心者の選択肢として比較対象になりやすい傾向があります。
ステップ5:積立設定と定期チェック
月々の積立金額と日付を設定すれば、あとは自動です。例えば月3万円×12ヶ月=年36万円なら、つみたて投資枠の枠内に収まります。
設定したら、頻繁に値動きを見すぎないことがコツです。年1〜2回程度、「目標の積立額を続けられているか」「家計に無理がないか」だけ確認すれば十分です。
iDeCoの始め方 5ステップ
iDeCoの手続きは、NISAより少し書類が多くなります。会社員の場合は会社の証明書も必要なため、申し込みから掛金引落しまで1〜2ヶ月かかるのが一般的です。
ステップ1:金融機関(運営管理機関)を選ぶ
約160社のなかから、口座管理手数料・運用商品ラインナップ・サポート体制で比較します。例えるなら、「魔法の貯金箱の管理人」を選ぶ感覚です。長く付き合うため、最初の選択は慎重に。
特に注目したいのが、口座管理手数料(毎月かかる維持費)と、低コストインデックスファンドの取扱いの有無です。手数料が月数百円違うと、30年積立で数万円〜十数万円の差になります。
ステップ2:申込書類を取り寄せて記入する
選んだ金融機関から「個人型年金加入申出書」など一式を取り寄せます。会社員・公務員の場合は、勤務先に「事業主の証明書」を書いてもらう必要があります。これがiDeCoのちょっとした関門ですが、人事・総務部に依頼すれば、おおむね数日〜2週間で発行してもらえます。
ステップ3:拠出額(掛金)を決める
自分の職業区分の上限内で、月5,000円以上1,000円単位で決めます。たとえば会社員(企業年金なし)なら月1万円、月1.5万円、月2.3万円といった選択肢になります。
無理して上限まで拠出する必要はありません。家計の負担にならず、長く続けられる金額が現実的です。掛金は年に1回変更できます。
ステップ4:運用商品を選ぶ
iDeCoの運用商品は、元本確保型(定期預金・保険)と価格変動型(投資信託)に大別されます。元本確保型は安全ですが、所得控除のメリットしか活かせず、運用益非課税の旨味が出にくくなります。
価格変動型(投資信託)を選ぶと、運用益非課税のメリットが活きます。NISAと同じく、世界株式や全世界・米国株のインデックスファンドが、長期分散の代表例として候補に挙がります。具体的な選び方は、繰り返しになりますが特定商品の推奨はせず、信託報酬や純資産総額、運用方針を客観的に比較する姿勢が重要です。
ステップ5:定期チェックと出口準備
設定後は自動で掛金が引かれます。年1回程度、運用状況を確認し、必要なら配分変更(スイッチング)を検討します。
50代後半に入ったら、出口(受給)の準備を始めます。一時金か年金か、退職金との順番をどうするかで、税金が大きく変わります。詳細は退職金とiDeCoの受取順 「19年ルール」と2026年「10年ルール」化が変える出口設計の判断軸が参考になります。
初心者のよくある10の疑問にお答え
Q1. NISAとiDeCoは両方やってもいいの?
A. 併用できます。両方の制度は独立しており、片方を始めたからといってもう片方が使えなくなることはありません。家計に余裕があれば、両方の枠を使うのも選択肢です。
Q2. 投資未経験ですが、いきなり投資信託を選んで大丈夫?
A. 投資信託は、運用のプロが複数の銘柄に分散して運用してくれる商品です。1本買うだけで数百〜数千社に分散できるため、個別株よりも初心者向けと言われます。ただし元本保証ではないため、価格変動はあります。
Q3. 毎月いくら積み立てればいい?
A. 「この金額が決まり」というルールはありません。家計の余裕度に応じて、月5,000円〜月3万円程度から始める人が多い印象です。生活防衛資金(生活費の3〜6ヶ月分)を別途確保したうえで、無理なく続けられる金額が現実的です。
Q4. 損したらどうする?
A. 短期的には投資商品の価格は上下します。下落時に慌てて売却すると損失が確定しますが、長期で見れば過去のデータでは世界株式は緩やかに成長してきました(ただし将来の保証ではありません)。価格が下がったタイミングは「同じ金額でより多く買える」とも捉えられます。
Q5. インデックス投資って何?
A. 日経平均やS&P500、全世界株式指数といった「市場全体の動き」に連動するように作られた投資信託のことです。例えるなら「市場全体の福袋」。低コストで分散効果が高く、初心者の長期積立に多く選ばれています。
Q6. iDeCoは途中でやめられる?
A. 解約はできませんが、拠出を中断したり減額したりすることは可能です。中断中も口座管理手数料はかかります。再開もできます。
Q7. NISAで損が出たら確定申告で取り戻せる?
A. できません。NISA口座は「利益が非課税」になる代わりに、損失と他の口座の利益を相殺する「損益通算」もできません。これはNISAのデメリットの一つです。
Q8. iDeCoとつみたてNISA(旧制度)の違いは?
A. 旧つみたてNISAは2023年で新規受付終了し、2024年から新NISAに統合されました。新NISAは旧つみたてNISAより大幅に枠が拡大し、非課税期間も無期限になっています。
Q9. 円安・円高はどう影響する?
A. 海外資産(米国株や全世界株のファンド)を持つ場合、為替変動が運用成果に影響します。円高になるとドル建ての資産価値が円建てで目減りすることがあります。詳細は円高転換するとNISAはどうなる?為替シナリオ別の影響と備え方に整理しています。
Q10. 60歳でiDeCoはいくらになる?
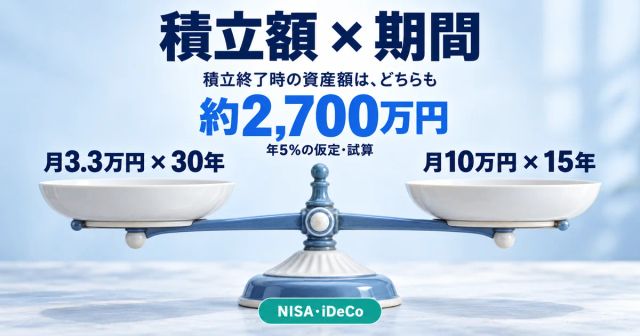
A. 運用次第なので確定的なことは言えませんが、たとえば月2万円を30年間、年5%(仮定)で運用すると、約1,600万円程度に育つ計算になります(あくまで仮定計算、税引前)。同条件で年3%なら約1,165万円、年7%なら約2,440万円。前提を変えるだけで結果が大きく変わるため、シミュレーションは「仮定の一つ」として捉えるのが大切です。
次に読みたい関連記事——マネポラのリンクハブ
ここまで読んでくださったあなたは、もう「NISAとiDeCoの大枠」を掴めているはずです。さらに深掘りしたいテーマがあれば、以下の記事が参考になります。
- オルカンとS&P500、純資産逆転の2026年 選び方の3つの判断軸
- 【2026年版】新NISA3年目 オルカン・S&P500の純資産推移と銘柄分散の選択肢
- 円高転換するとNISAはどうなる?為替シナリオ別の影響と備え方
- 【2026年12月施行】iDeCo上限月6.2万円時代 会社員のNISA・iDeCo優先度を年収帯別に整理
- iDeCo加入年齢が70歳まで 50代から始める節税シミュレーションと出口設計
- 退職金とiDeCoの受取順 「19年ルール」と2026年「10年ルール」化が変える出口設計の判断軸
- 児童手当満額を新NISAで18年運用すると650万円 学資保険との分担設計
- 変額保険とNISA 利回り・控除・流動性の3軸で見る違い
- 個人年金とiDeCo 2026年の控除枠を併用する場合の配分シミュレーション
「次にどれを読むか」迷ったら、年代別のヒントを置いておきます。
- 20代〜30代独身:まずは「オルカン vs S&P500」と「3年目の純資産推移」で投資商品の選び方を学ぶ
- 30代〜40代子育て世帯:「児童手当の18年運用」で教育費とNISAの両立を考える
- 40代〜50代:「iDeCo月6.2万円」と「iDeCo70歳まで」で老後資金の積み増し戦略を検討
- 50代後半〜:「退職金とiDeCo受取順」で出口設計を整える
マネポラ編集部からのまとめ
長い記事を最後まで読んでくださり、ありがとうございました。最後に、この記事の要点を振り返ります。
- 新NISAは「いつでも引き出せる成長型の貯金箱」——年間最大360万円、生涯1,800万円。運用益が非課税で、自由度が高い。
- iDeCoは「60歳まで開けられない、節税効果が3段構えの魔法の貯金箱」——掛金所得控除+運用益非課税+受給時控除の3段階。流動性は犠牲。
- どっちから始めるかは5つのcheckpointで考える——年齢、年収(節税余地)、流動性、老後資金の準備状況、長期で続けられるか。
- 始め方は5ステップ——金融機関選び、口座開設、入金、商品選び、積立設定。月5,000円〜数万円から無理なく。
- 長く続けることが最大のコツ——短期の値動きに振り回されず、年1〜2回の点検で十分。
NISAもiDeCoも、「育てるのに時間がかかる魔法の貯金箱」です。すぐに成果は出ませんが、5年、10年、20年と続けるうちに、雪だるまのように雪をまとっていきます。
マネポラ編集部は、今日からあなたの最初の一歩を応援しています。完璧な選択を一度で決める必要はありません。小さく始めて、続けながら自分なりの最適解を育てていく——それが、この記事でお伝えしたかった「動かない判断軸」です。
本記事は情報提供を目的としており、特定金融商品の推奨や投資勧誘を目的としたものではありません。掲載しているシミュレーションは一定の仮定に基づく試算であり、将来の運用成果や節税効果を保証するものではありません。最終的な投資判断・税務判断は、ご自身の状況に応じて公的機関の最新情報や専門家のアドバイスをご確認のうえ、ご自身の責任でお願いします(投資は自己責任で)。
参考情報
- NISA特設ウェブサイト - 金融庁 - 2026-05-29取得
- NISAを知る(制度概要) - 金融庁 - 2026-05-29取得
- NISA制度について - 金融庁 - 2026-05-29取得
- iDeCo公式サイト - 国民年金基金連合会 - 2026-05-29取得
- iDeCo加入ガイド(拠出限度額) - 国民年金基金連合会 - 2026-05-29取得
- 確定拠出年金制度 - 厚生労働省 - 2026-05-29取得
- No.1135 小規模企業共済等掛金控除 - 国税庁 - 2026-05-29取得
マネポラ編集部 / 公開日 2026-05-29 / 保存版エバーグリーン記事