新NISAで「やってはいけない5つの失敗パターン」 データで見る典型例
約10分で読めます
この記事の判断材料
新NISA口座数は2025年6月末で2,696万、買付累計63兆円。8割超は売却せず保有継続
2024年中の損益マイナス比率はつみたて投資枠2.3%、成長投資枠12.2%。失敗は少数派
非課税枠は売却すると翌年復活、ただし「枠の浪費」は時間の戻らない損失になる
新NISA口座数は2025年6月末で2,696万、買付累計63兆円。8割超は売却せず保有継続
2024年中の損益マイナス比率はつみたて投資枠2.3%、成長投資枠12.2%。失敗は少数派
非課税枠は売却すると翌年復活、ただし「枠の浪費」は時間の戻らない損失になる
【中級者向け】 / 一次情報3件以上 / 個別助言ではなく典型例の整理です
新NISAの口座数は2025年6月末で2,696万、累計買付額は63兆円に達しました。日本証券業協会の調査では、2024年中に「1銘柄も売却していない」利用者はつみたて投資枠で83.2%、成長投資枠で75.3%。多くの人は静かに運用しています。一方で、制度の仕組みを知らないとつまずきやすい「失敗の型」もあります。本記事では、金融庁や日本証券業協会のデータと制度の仕組みから、5つの典型パターンを煽らず整理します。
この記事のテーマは?
新NISAで一部の利用者が陥る「失敗の型」を整理した記事です。短期売買・テーマ集中・狼狽売り・高金利借入の放置・成長投資枠のみ利用の5パターンを、金融庁や日本証券業協会の一次データを基に「割引券(非課税枠)の無駄遣い」という例えで解説します。
世間ではどう言われる?
「新NISAは始めれば誰でも増える」「とりあえず口座を作れば安心」といった語られ方をしがちです。実際に新NISA口座数は2025年6月末で2,696万、累計買付額は63兆円に達しています。
実際はどうなのか?
日本証券業協会の調査では2024年中に1銘柄も売却していない利用者はつみたて投資枠で83.2%、成長投資枠で75.3%で、多くは静かに保有を続けています。2024年中の損益マイナス比率はつみたて投資枠2.3%、成長投資枠12.2%で、失敗は少数派です。ただし、制度の仕組み上つまずきやすい失敗の型はあります。
どう考えればいい?
非課税枠は「生涯1,800万円分の割引券」と捉えると分かりやすく、年間枠はつみたて投資枠120万円・成長投資枠240万円の合計360万円です。売却すると翌年に簿価分だけ枠が復活しますが、当年は戻らず、増えた分も戻りません。「割引券の使い方が下手」という共通構造で5パターンを点検するのが軸になります。
読んだ後に何をする?
生活防衛資金の確保・高金利借入ゼロ・両枠の併用・下落時の行動ルールという4つのcheckpointを、自分の判断軸を点検するチェックリストとして使ってみてください。失敗を恐れて動けなくなるより、仕組みで防ぐ発想が現実的です。
新NISAは「使うほど税金が割引される、生涯1,800万円分の割引券」と例えると分かりやすい制度です。年間で使える割引券はつみたて投資枠120万円、成長投資枠240万円、合計360万円分。生涯では1,800万円(うち成長投資枠は1,200万円まで)が上限です。
この割引券にはユニークなルールがあります。商品を売却すると翌年以降に「使った割引券の額面」が戻ってくる仕組みです。ただし、復活するのは翌年で、戻るのは元の額面のみ。運用で増えた分は戻りません。
ここから5つの失敗パターンを見ていきます。共通するのは「割引券の使い方が下手」だという1点です。
最も典型的なのが、短期売買で年間360万円の枠を使い切ってしまうパターンです。金融庁もNISA特設サイトで「タイミングを見計らっての短期売買はプロでも難しい」と注意喚起しています。
短期売買の何が「失敗」かというと、3点あります。
割引券の例えで言えば、「割引券を使って買ったものを、店を出てすぐ売り戻す」ようなもの。割引の意味がほぼ消えてしまいます。
2025年初~6月末の買付額10兆5,008億円のうち、成長投資枠が7兆4,292億円と約7割を占めています。成長投資枠ではAIや半導体、米国大型グロース、インド株などのテーマ型ファンドへの集中が見られるケースがあります。
テーマ型集中の典型的な落とし穴は次の3つです。
本記事は特定のファンドを推奨・否定するものではなく、「1つのテーマに集中させる構造」のリスクを指摘するものです。「一店舗だけで全部買う」買い方は、その店が値上げや閉店をした瞬間に逃げ場がなくなります。
新NISA1年目の2024年は、夏に日経平均が単日で過去最大の下落幅を記録した日もありました。それでも、日本証券業協会の調査では「1銘柄も売却していない」利用者がつみたて投資枠で83.2%、成長投資枠で75.3%にのぼり、多くの利用者は耐えました。
ただし裏返せば、つみたて投資枠でも16.8%、成長投資枠では24.7%は何らかの売却を行っています。すべてが狼狽売りとは限りませんが、相場下落時の感情的売却は失敗の典型です。
プロスペクト理論によれば、人は利益から得る満足よりも、同じ金額の損失の痛みを約2倍強く感じるとされます。含み損が拡大すると、合理的判断より「これ以上痛みを増やしたくない」という感情が勝つ。これが狼狽売りのメカニズムです。
つみたて投資枠は本来、ドルコスト平均法で「下落時こそ多く買える」設計です。下落で積立を一時停止すると、平均取得単価を下げるチャンスを自ら捨てることになります。
意外と多いのが、リボ払いやカードローンなど年利15〜18%級の借入を抱えながらNISAに投資しているケースです。
長期分散投資の歴史的な平均リターンは年4〜6%程度とされ(過去実績であり将来を保証するものではない)、これに対して年利15〜18%の借入は約3倍のスピードで残高を膨らませます。投資のリターンより、借金の利息のほうがはるかに高い構図です。
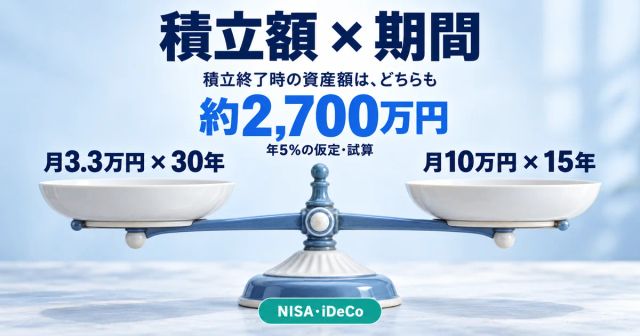
課税前リターンを年5%と仮定しても、年利15%の借入を抱えたままでは「左手で5%稼ぎ、右手で15%失う」状態。借入の繰上返済は確定利回りで15%分の支出を消す行為に相当するため、家計の最適化としてはNISAより優先順位が高いケースが多いとされています。
2025年初~6月末の買付額10兆5,008億円のうち、成長投資枠が7兆4,292億円(約70.7%)、つみたて投資枠が3兆716億円(約29.3%)。金額ベースで成長投資枠に偏っています。
つみたて投資枠を使わない設計には、次の副作用があります。
つみたて投資枠を併用すると、定額の自動投入で判断疲れを軽減できます。
5つのパターンに共通する心理メカニズムは、次の3つです。
1. 損失回避バイアス:「損の痛みは得の喜びの約2倍」という非対称性が、狼狽売りや塩漬けの原因になる
2. 現在バイアス:将来の利益より目の前の刺激(テーマ型の上昇、短期売買の達成感)を過大評価する傾向。リボ払いの放置も同様
3. 情報過多と複雑性回避:選択肢が多いほど判断を先送り、または過剰に単純化する。「成長投資枠だけ使う」「テーマ1本に集中」はこの裏返し
これらは誰にでも働く認知の癖です。「だから仕組みで防ぐ」のが現実解になります。
30代共働き世帯にとっても、50代単身世帯にとっても、年に1回確認したい観点は同じです。
この4点は、5つの失敗パターンすべてに対する予防接種のような位置づけになります。
失敗時のリカバリー方針を3つに整理します。
短期売買で枠を使い切った場合:当年の枠は戻りませんが、翌年以降は新規枠が付与されます。来年からつみたて投資枠中心の運用に切り替える等、行動の仕組み化で再発防止を図るのが現実的です。
テーマ型集中で含み損を抱えた場合:NISAは損益通算ができず、税務メリット狙いの損切りは効きません。「現状の構成は許容できるか」を冷静に評価し、追加投資の配分でバランスを取り直す方法もあります。
狼狽売りで安値売却してしまった場合:売却分の簿価分の枠は翌年復活します。下落時の自動積立は止めない、相場が見える時間にスマホを開かない、など環境設計が最大のリカバリーです。
利用者の8割超は売却せず保有を続けています。失敗は珍しくありませんが、多数派でもありません。5つのパターンを「自分の判断軸を点検するチェックリスト」として活用してください。
本記事は情報提供を目的としており、特定の金融商品の売買や投資手法を推奨するものではありません。投資判断はご自身の責任と判断に基づき、必要に応じて金融機関や有資格のファイナンシャル・プランナー等の専門家にご相談ください。記載のデータは2026年5月29日時点で公表されている公的機関の調査結果に基づきます。
マネポラ編集部 / 公開日 2026-05-29