【中級者向け】 / 【2026年12月施行】
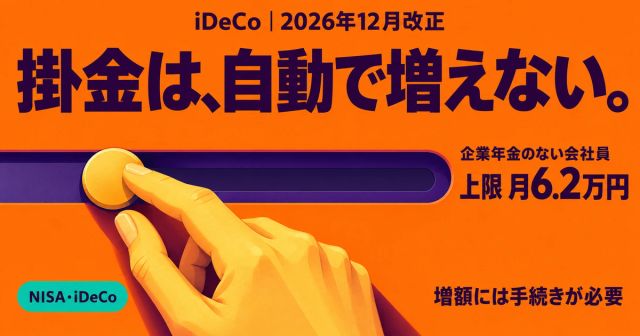
【2026年10月追記・11月更新】上限が上がっても掛金は自動では増えません。書面での事前受付は、確認できた例では10月末必着の締切を過ぎました。これから2026年12月分(2027年1月引落し分)から増やすには、加入先がe-iDeCoに対応していれば、2026年12月1日〜24日に手続きできます。改正前の上限を超える初めての増額は、2027年11月30日までの特例期間中、年1回の変更回数に数えません(記事144)。
2026年12月1日、iDeCo(個人型確定拠出年金)の拠出上限が大きく引き上げられます。企業年金のない会社員の場合、現行の月2.3万円から月6.2万円へと約2.7倍。年間拠出可能額は27.6万円から74.4万円に拡大します。
イメージとしては、おこづかい上限が月2.3万円→6.2万円に増える ようなものです。ただし、このおこづかいは 「60歳までロックされる魔法の貯金箱」 に入れる必要があり、途中で取り出すことはできません。
本記事では、厚生労働省・国税庁・金融庁の一次情報をもとに、年収500万円・700万円・1,000万円・1,500万円の4パターンで節税効果を試算し、新NISAとの使い分けのcheckpointを「流動性・節税構造・出口課税」の3軸で整理します。
🐻❄️ ポイント解説
この記事のテーマは?
2026年12月施行のiDeCo拠出上限引き上げについて、会社員の年収帯別の節税効果と、新NISAとの使い分けのcheckpointを一次情報で整理した記事です。厚生労働省・国税庁・金融庁のデータをもとに「流動性・節税構造・出口課税」の3軸で読み解きます。
何がどう変わる?
企業年金のない会社員(第2号被保険者)のiDeCo拠出上限が、現行の月2.3万円から月6.2万円へ約2.7倍に拡大します。年間拠出可能額は27.6万円から74.4万円に増えます。加入可能年齢も65歳未満から70歳未満へ拡大します。
いつから?
施行日は2026年12月1日です。新上限が実際の掛金引落しに反映されるのは2027年1月分からになります。
節税効果はどれくらい?
満額拠出した場合の年間節税試算は、年収500万円で約13万円、700万円で約19万円、1,000万円で約22万円、1,500万円で約32万円。「給料の最後の1万円にかかる税率」が高い人ほど効果が大きくなります(給与所得控除・社会保険料控除等を考慮した試算)。
読んだ後に何をする?
iDeCoは60歳まで引き出せない流動性制約があり、出口の退職所得控除を使い切れない場合もあります。満額拠出を急ぐ前に、生活防衛資金の確保・勤務先の企業年金制度の確認・退職金との出口設計を整理し、必要に応じて税理士・FPへ相談する順序がおすすめです。
まずは例え話で理解する iDeCo月6.2万円拡大の意味
制度の数字に入る前に、iDeCoとNISAの役割の違いを、貯金箱の例えでイメージしておきます。
iDeCoは「60歳までロックされる魔法の貯金箱」
入れたお金は60歳まで取り出せない代わりに、入れる時に「給料の一部が税金の対象から外れる 割引券」がもらえ、運用益も非課税、出口でも「最終割引券(退職所得控除)」が使えます。三段階で税優遇がある反面、流動性は犠牲になります。
新NISAは「いつでも引き出せる普通の貯金箱」
入れる時の割引券はありませんが、運用益はずっと非課税で、必要な時にいつでも引き出せます。住宅購入・教育費・転職時の生活費など、現金が必要になっても対応できる柔軟性が強みです。
今回の改正は、この「魔法の貯金箱」の おこづかい上限が月2.3万円→月6.2万円に約2.7倍 に増えるイメージです。年74.4万円まで「給料の一部を税金の対象から外せる」ようになるため、所得税率が高い人ほど効果が大きくなります。一方で「60歳までロック」のルールは変わらないため、何でもかんでも上限まで入れるのが正解とは限りません。
ここから、改正の中身と、年収帯ごとのcheckpointを順に整理していきます。
【2026年12月施行】iDeCo上限月6.2万円 改正のポイントを3行で
2025年12月24日に政令が公布され、改正確定拠出年金法関連の施行日が2026年12月1日で確定しました(マネックス証券・楽天証券いずれも同様に公表)。実際の掛金引落しに新上限が反映されるのは2027年1月分からです。本記事執筆時点(2026年5月29日)では、改正内容は確定ベースで議論できる段階にあります。
例えるなら、2026年12月から「新しい貯金箱の仕様」が公式に決定し、2027年1月から実際にお金を入れられる ようになるイメージです。
改正のポイントは次の3点に整理できます。
ポイント1:第2号被保険者(会社員・公務員)の上限は月6.2万円・年74.4万円に
企業年金(企業型DC・DB等)がない第2号被保険者の場合、iDeCo単独で月6.2万円まで拠出可能になります。企業年金に加入している場合は、他制度の掛金相当額と合算して月6.2万円が上限となるため、勤務先の制度を確認する必要があります。第1号被保険者(自営業等)は月6.8万円から月7.5万円に引き上げられます。
ポイント2:加入可能年齢は65歳未満から70歳未満へ拡大
これまでは原則65歳未満が加入対象でしたが、改正後は70歳未満で老齢基礎年金やiDeCo老齢給付金を受給していない人が拠出を継続できます。50代から始める場合や、60代の再雇用期間中に拠出を続ける選択肢が広がります。
ポイント3:iDeCo拠出金は全額が所得控除(小規模企業共済等掛金控除)
国税庁No.1135によれば、iDeCo拠出金は「その年に支払った掛金の全額」が小規模企業共済等掛金控除の対象です。所得税法第75条等が根拠で、所得税・住民税の両方で課税所得が圧縮されます。これがiDeCoの「給料の一部が税金の対象から外れる割引券」の正体です。
年収帯別 拠出額×限界税率で見る節税効果
年74.4万円(月6.2万円×12カ月)を満額拠出した場合の節税効果を、4つの年収帯で試算します。
ここで使う「限界税率」とは、ざっくり言えば 「給料の最後の1万円にかかる税率」 のこと。割引券(所得控除)は、税率が高い「最後の1万円」のところから順に効くため、年収が高いほど効果が大きくなる仕組みです。
試算の前提条件
- 給与所得控除:令和7年分以降の計算式(国税庁No.1410)
- 基礎控除:所得税48万円、住民税43万円(令和6年分以前の所得税の額で試算しています。2026・2027年分の所得税の基礎控除は合計所得に応じて62万〜104万円で、この場合の満額拠出の節税額は年収500万円で約11万円、700万円で約17万円と本文の試算より小さくなります。1,000万円・1,500万円は変わりません。編集部試算)
- 社会保険料控除:年収の概算14.4%(健康保険・厚生年金・雇用保険の合計)
- 配偶者控除・扶養控除・生命保険料控除等は考慮せず(個別の家族構成により変動)
- 所得税の復興特別所得税2.1%は本試算に含まず
- 拠出後の課税所得から所得税率(速算表)と住民税10%を再計算
| 年収 | 給与所得 | 拠出前 課税所得(概算) | 所得税の限界税率 | 所得税の節税額 | 住民税の節税額 | 年間合計節税額 |
|---|
| 500万円 | 356万円 | 約236万円 | 10% | 約5.8万円 | 7.4万円 | 約13.2万円 |
| 700万円 | 520万円 | 約371万円 | 20% | 約11.6万円 | 7.4万円 | 約19.0万円 |
| 1,000万円 | 805万円 | 約613万円 | 20% | 約14.9万円 | 7.4万円 | 約22.3万円 |
| 1,500万円 | 1,305万円 | 約1,041万円 | 33% | 約24.6万円 | 7.4万円 | 約32.0万円 |
年収500万円帯では、2026・2027年分の基礎控除(合計所得489万円以下は104万円)を反映すると拠出前から所得税率5%の段に入るため、所得税の節税は約3.7万円、住民税分を加えると年間約11.2万円規模の効果になります(年収700万円帯は約17万円、いずれも編集部試算)。基礎控除が62万円になる2028年分以後は、年収500万円帯は拠出により10%→5%の段を下がるケースとなり、合計で約12.5万円規模です。年収1,500万円帯では限界税率33%が維持されるため、所得税だけで約24.6万円、合計で約32.0万円の節税試算となります。
仮に30年間継続して満額拠出した場合の節税累計は、年収700万円で約570万円、年収1,000万円で約670万円、年収1,500万円で約960万円という規模感です。これは 「給料の最後の1万円にかかる税率」が高い人ほど、割引券の効きが大きくなる ことの帰結ともいえます。なお実際の節税額は、配偶者控除・住宅ローン控除・ふるさと納税等との重なりで変動するため、個別計算は税理士・FPへの相談が望ましいといえます。
NISAとiDeCoの3つの本質的な違い 流動性・節税構造・出口課税
iDeCo月6.2万円時代になっても、新NISAとiDeCoは互いに置き換え可能な制度ではありません。両者の性格を理解した上で使い分けを考えるために、3つの軸で整理します。
例えるなら、新NISAは「いつでも引き出せる普通の貯金箱」、iDeCoは「60歳までロックされる魔法の貯金箱」 の関係。それぞれ得意分野が違うため、どちらか一方ではなく組み合わせて使う発想が基本になります。
軸1:流動性 — 60歳までのロックを許容できるか
iDeCoは原則60歳まで引き出せません。住宅購入・教育費・転職時の生活費など、ライフイベントで現金が必要になっても解約はできません。一方、新NISAは売却していつでも現金化が可能で、売却した翌年には簿価分の非課税枠が復活します(金融庁)。流動性の観点では新NISAが圧倒的に優位です。「魔法の貯金箱」と「普通の貯金箱」、どちらの比率を高めるかは、自分の生活防衛資金とライフイベント計画次第です。
軸2:節税構造 — 拠出時の所得控除があるか
iDeCoは「拠出時の所得控除+運用益非課税+受取時の控除」の三段階で税制優遇があります。新NISAは「運用益非課税」のみで、拠出時の所得控除はありません。前章の年収帯別試算が示す通り、所得税率が高い層ほどiDeCoの 「給料の一部が税金の対象から外れる割引券」 の効果が大きくなります。年収700万円以上で限界税率20%以上の層では、iDeCoの拠出時節税は年間10万円以上のキャッシュフロー改善になります。
軸3:出口課税 — 受取時の税負担
新NISAは売却益・分配金が非課税のままで、受取時に追加の税負担はありません。iDeCoは受取時に課税されますが、一時金受取なら退職所得控除(勤続20年超:800万円+70万円×(年数-20)、国税庁No.1420)、年金受取なら公的年金等控除が適用されます。この退職所得控除が、iDeCoの 「出口で使える最終割引券」 にあたります。ただし、勤務先の退職金が大きい場合や、企業型DC・確定給付企業年金(DB)と受取時期が重なる場合、退職所得控除を使い切れず課税が発生する可能性があります。出口戦略の事前設計は、iDeCo拠出を最大化する前に検討すべきcheckpointです。
年間拠出上限の比較
- iDeCo(改正後・企業年金なし会社員):年74.4万円
- 新NISA:年360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯1,800万円
額面の年間枠は新NISAが約5倍大きいものの、iDeCoは所得控除分を「実質的な拠出余力の上乗せ」と捉えると、節税後ベースで両者の使い分けが見えてきます。
年収帯別のcheckpoint 共働き世帯の使い分け
ここまでの3軸を踏まえ、年収帯別に「どちらを優先するか」のcheckpointを整理します。なお、本章はあくまで一般的なcheckpointの例示であり、個別の状況に応じた助言は税理士・FPへの相談を推奨します。
イメージとしては、「魔法の貯金箱(iDeCo)と普通の貯金箱(NISA)に、自分の年収帯ならどの順番でどれくらい入れるか」 という配分の話です。
年収500万円帯:新NISAのつみたて投資枠を優先するcheckpoint
所得税率10%(拠出により5%に下がる可能性あり)で、iDeCoの 割引券 効果は年間約13万円。30代・40代は住宅購入・教育費など現金需要が大きいため、流動性のある「普通の貯金箱」=新NISA(つみたて投資枠120万円/年)を先に埋め、余裕資金で「魔法の貯金箱」=iDeCoを検討する順序が無理なく続けやすい選択肢です。
年収700万円帯:iDeCoの割引券が効き始める領域
所得税率20%が適用されるため、iDeCo年74.4万円の満額拠出で年間約19万円の節税。月1.6万円相当のキャッシュフロー改善を「実質的な手取り増」と捉えれば、iDeCoを優先するメリットが見えてきます。ただし60歳までのロック制約から、6カ月分以上の生活防衛資金確保後に拠出額を引き上げる順序が安全です。
年収1,000万円帯:iDeCoとNISAの併用が現実的なcheckpoint
所得税率20〜23%帯で、iDeCo満額拠出による年間節税は約22万円。新NISAの年間360万円枠も活用できる所得水準のため、両制度の併用が選択肢に入ります。共働き世帯であれば配偶者の枠も合わせて世帯全体で非課税・節税枠を倍近く活用できる一方、教育費の山場(高校・大学)の現金需要との両立も論点になります。「魔法の貯金箱」を満額にする前に、「普通の貯金箱」で教育費バッファを確保する順序がcheckpointです。
年収1,500万円帯:iDeCoの割引券が最大化する領域
所得税率33%が適用され、iDeCo満額拠出で年間約32万円の節税試算。子独立後の世代であれば60歳までのロックのデメリットも小さく、iDeCoの所得控除メリットを最大化しやすい層です。勤務先で企業型DC・DB等の企業年金が手厚い場合は合算上限の制約を受けるため、勤務先の制度確認と退職所得控除(最終割引券)の出口設計が欠かせません。
ライフスタイル接続:共働き・子育て世帯の場合
共働き世帯年収1,200〜1,500万円で配偶者の所得税率も20%程度なら、世帯で2人分のiDeCo(合計年148.8万円)を活用する選択肢があります。子育て期の現金需要(教育費・住宅ローン・親の介護等)を踏まえると、「普通の貯金箱」=新NISAを補完的バッファに位置づける設計も合理的。「夫婦どちらが、どの貯金箱に、いくら入れるか」は、家族会議で年1回見直すテーマです。
拠出シナリオ別の留意点と税理士相談を勧める場面
iDeCo月6.2万円時代に向けて、拠出を最大化する前に検討すべき留意点を整理します。
イメージとしては、「魔法の貯金箱」の入口(拠出)と出口(受取)の両方に落とし穴があり得るので、入る前にチェックしておく という整理です。
留意点1:企業型DC・DB加入者の合算上限
企業年金がある場合、iDeCoの拠出可能額は「月6.2万円 − 企業年金の掛金相当額」で計算されます。勤務先の人事・労務部門または企業年金規約で、自分の掛金相当額を確認する必要があります。マッチング拠出を活用している場合は、企業型DCとiDeCoの選択を比較検討する場面が増えます。例えるなら、会社の貯金箱と自分の貯金箱を合算で6.2万円以内に収める ルールです。
留意点2:退職所得控除との出口課税
iDeCoの一時金受取は退職所得扱い(国税庁No.1420)。勤務先の退職金とiDeCo一時金を同じ年に受け取ると、退職所得控除(最終割引券)を合算して使うルール上、控除を使い切れず課税対象になる可能性があります。受取時期を退職金とずらす調整も検討の余地がありますが、適用条件は税制改正で変わるため、受取段階での税理士相談が有効です。
留意点3:転職・海外赴任時の手続き
自営業から会社員(またはその逆)への転職時には、iDeCoの加入区分と拠出上限が変わります。手続きが遅れると掛金変更のタイミングがずれるため、人生イベント時はiDeCo口座の管理金融機関に早めに連絡が必要です。海外居住者となる場合は加入資格自体が変わるため、長期海外赴任の予定があれば事前確認が安全です。
税理士に確認したい5つのcheckpoint
- 企業型DC・DBに加入していて、合算上限の計算が必要なとき
- 勤務先の退職金が大きく、iDeCo一時金との出口設計(最終割引券の使い切り)が複雑なとき
- 自営業から会社員、または会社員から自営業に転職する予定があるとき
- 配偶者の所得・控除との最適配分を世帯単位で考えたいとき
- 住宅ローン控除・ふるさと納税・生命保険料控除等の他の節税策と組み合わせるとき
これらは個別の所得構成・控除状況により答えが変わる領域で、本記事の節税試算をそのまま適用できる範囲を超えます。
マネポラ編集部からのまとめ
2026年12月1日施行のiDeCo拠出上限引き上げは、第2号被保険者(企業年金なし会社員)にとって年間拠出可能額が約2.7倍に拡大する制度改正です。「60歳までロックされる魔法の貯金箱」のおこづかい上限が、月2.3万円から月6.2万円へ大きく拡大するイメージです。
年収帯別の節税試算では、年収500万円で年間約13万円、700万円で約19万円、1,000万円で約22万円、1,500万円で約32万円の節税効果が見込まれます。「給料の最後の1万円にかかる税率」が高い人ほど、割引券(所得控除)の効きが大きくなる仕組みです。
ただし、iDeCoは60歳までの流動性制約があり、出口での 最終割引券(退職所得控除)の設計次第で控除を使い切れない可能性もあります。新NISA(「いつでも引き出せる普通の貯金箱」、年360万円・生涯1,800万円)との使い分けは、「流動性・節税構造・出口課税」の3つのcheckpointと、ご自身の年収・年齢・家族構成・勤務先の企業年金制度によって変わります。
満額拠出を急ぐ前に、まずは生活防衛資金の確保、勤務先の企業年金制度の確認、退職金との出口設計の見通しを整理し、必要に応じて税理士・FPへ相談する順序が、改正の恩恵を活かしやすい進め方といえます。
本記事は情報提供を目的としており、特定金融商品の推奨や投資勧誘を目的としたものではありません。記事中の試算は給与所得控除・基礎控除・社会保険料控除(概算14.4%)等の仮定条件に基づくもので、実際の税負担は個別の所得構成・扶養状況・他の控除により異なります。具体的な税額計算や個別の判断は税理士またはFPへの相談を推奨します。
参考情報
一次情報(政府・公的機関)
- 厚生労働省「確定拠出年金制度の主な改正の経緯について(拠出関係)」https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/index.html
- 国税庁 No.2260「所得税の税率」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 国税庁 No.1410「給与所得控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
- 国税庁 No.1135「小規模企業共済等掛金控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- 国税庁 No.1420「退職所得となるもの」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1420.htm
- 金融庁「新しいNISA」https://www.fsa.go.jp/policy/nisa2/about/index.html
金融機関・専門メディアによる解説(二次情報)
- 楽天証券「【2026年12月制度改正】iDeCoの加入可能年齢・拠出限度額が引き上げ」https://dc.rakuten-sec.co.jp/about/revised/202505/
- マネックス証券「iDeCo拠出限度額および加入可能年齢の引き上げ(2026年12月制度改正)」https://info.monex.co.jp/news/2026/20260514_01.html
- Kotori Life「iDeCo大改正は2026年12月施行へ」https://www.kotori-life.com/2026/05/10/ideco-2026-12-contribution-limit/
マネポラ編集部 / 公開日 2026-05-29 / 一次資料確認日 2026-05-29、追記部分は2026年10月、一部は2026年11月1日に更新(専門家による監修は受けていません。個別の判断は税理士・FP にご相談ください)