【中級者向け】 / 【2026年12月1日施行】
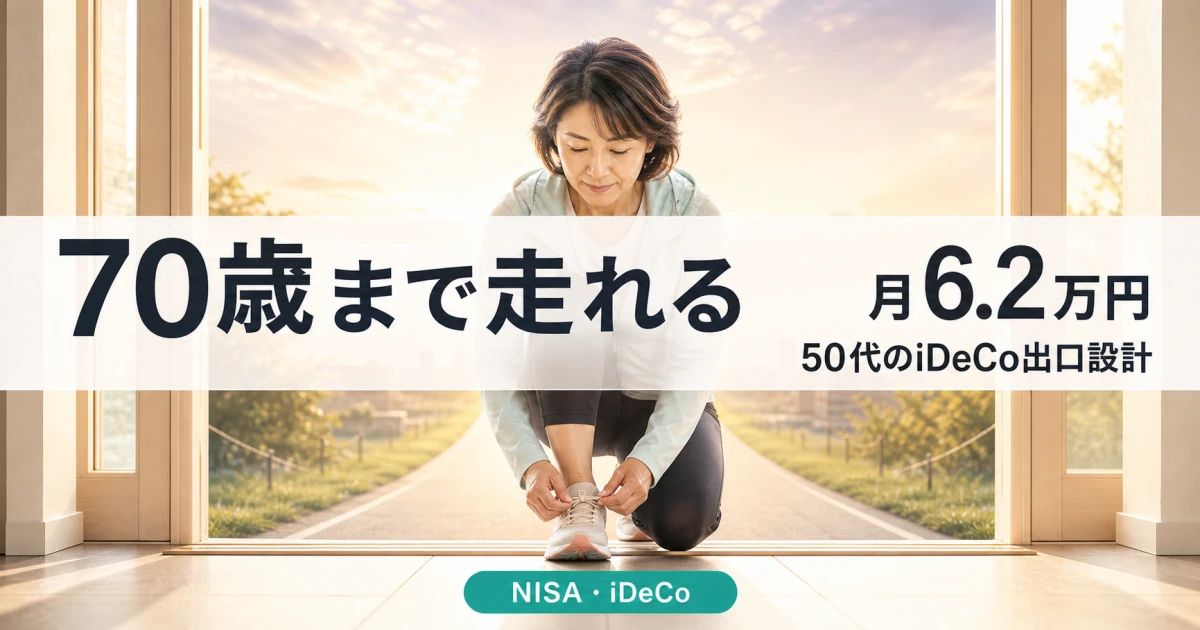
2026年12月1日、iDeCo(個人型確定拠出年金)の加入可能年齢が現行の65歳未満から70歳未満まで拡大される予定です。同時に、企業年金のない会社員(第2号被保険者)の拠出限度額も月額23,000円から62,000円へ引き上げられます(施行日は2025年12月24日公布の政令で確定)。50代以降の世代にとって「拠出期間が10年以上確保できる」状況に変わるため、節税余地と出口設計の両面で検討の余地が広がりました。
これは言うなれば、マラソンを50歳から始めても、70歳まで20年は走り続けられるようになる改正です。ただし、ゴール手前で退職金というもう一人のランナーとぶつかると、給水所(控除)の取り分が減る仕組みなので、走る距離と着順の設計が手取りを左右します。本記事では、50歳・55歳・60歳開始の3パターンで節税効果を試算し、退職所得控除「10年ルール」と公的年金等控除を踏まえた出口の3つのcheckpointを整理します。
🐻❄️ ポイント解説
この記事のテーマは?
2026年12月1日施行予定でiDeCoの加入年齢上限が70歳未満まで拡大されます。50歳・55歳・60歳開始の3パターンで節税効果を試算し、退職所得控除の「10年ルール」と公的年金等控除を踏まえた出口設計のcheckpointを整理する記事です。
結局いくら変わる?
第2号被保険者の拠出限度額は月額62,000円へ引き上げ予定。50歳開始(拠出期間20年)×所得税率20%帯なら、20年間の節税総額は概算約446万円という試算です(前提条件を置いた概算で、保証ではありません)。
試算の前提は?
会社員(第2号被保険者)、拠出限度額まで掛けた場合、所得税率20%・住民税10%(合計30%)などの前提です。実際の課税所得は給与所得控除・社会保険料控除等の影響を受けるため、あくまで概算です。
自分の場合はどう見る?
2026年1月から退職所得控除の調整期間が5年→10年に延長されます。iDeCo一時金と退職金の受取順序・受取時期で手取りが数十万〜数百万円単位で変わるため、退職金の有無・公的年金の見込み額・他資産との配分(5つのcheckpoint)で整理します。
読んだ後に何をする?
出口設計(一時金/年金/併用)は税法・社会保険料・運営管理機関の規約が複雑に絡みます。自分の勤続年数・退職金額・家族構成を書き出したうえで、最終判断は税理士またはファイナンシャルプランナーへの個別相談をおすすめします。
まずは例え話で理解する iDeCo加入年齢70歳までの意味
iDeCoの加入年齢70歳までの拡大を、マラソンに例えて整理します。
- 拠出期間 = 走る距離:長く走れば走るほど、所得控除という「給水所」を多く受け取れます
- 加入年齢上限の引き上げ = コースの延長:これまで65歳のゴール地点が、70歳まで延びました
- 退職所得控除 = ゴール地点に用意された褒美(控除枠):ただし退職金というもう一人のランナーと共有
- 受取方法(一時金/年金/併用) = ゴール後の褒美の受け取り方:一括で受け取るか、年金として小分けに受け取るか
50代でスタートしても20年走れる余地ができたわけですが、退職金と一緒にゴールすると褒美が重複してしまい、結果として税負担が増えるという「落とし穴」があります。これを避けるための時期調整が、本記事のメインテーマです。
【2026年12月施行】iDeCo加入年齢70歳までの改正ポイント
2026年12月1日施行予定の確定拠出年金法改正で、iDeCoの加入可能年齢は現行の「65歳未満」から「70歳未満」に引き上げられます。あわせて、拠出限度額の引き上げも予定されています。コースが5年延びて、給水所の量も2.7倍に増えるようなイメージです。
主な変更点(2027年1月の掛金引落分から適用予定):
- 第1号被保険者(自営業者等):月68,000円 → 月75,000円
- 第2号被保険者(会社員・公務員):月23,000円 → 月62,000円
- 第3号被保険者(専業主婦・夫等):月23,000円のまま変更なし
第2号被保険者については企業年金有無による区分が整理され、企業型DCや確定給付企業年金との合算管理になります。また60〜70歳未満の加入については、老齢基礎年金やiDeCoの老齢給付金を受給していないこと、マッチング拠出を行っていないこと等の条件が付されます。
確定拠出年金制度は厚生労働省が所管しており、制度の詳細・最新の法令解釈通知は同省サイトで公表されています。施行日(2026年12月1日)と拠出限度額は2025年12月24日公布の政令で定められています。60歳以上で新たに加入する場合の要件(2029年11月末までの経過措置を含む)は、厚生労働省の資料で確認してください。
なぜ年齢拡大が必要とされたのか
背景には公的年金の支給開始年齢・在職老齢年金見直しの議論、就労期間の長期化、そして65歳超でも所得を得る世帯の増加があります。50代世帯の主な検討課題が「退職金+公的年金で老後生活が回るか」であり、可処分所得の上振れ余地として私的年金の活用余地を広げる、というのが政策意図と整理されています。
50代・60代のあなたにとって意味するのは、「老後に向けた節税付き積立期間を5〜10年延ばせる」という選択肢が増えることです。ただし、拠出可能であることと「拠出した方が世帯にとって有利か」は別問題です。次節以降で具体的に試算します。
50歳/55歳/60歳開始の拠出期間別 節税効果試算
iDeCoの最大の魅力は、拠出額が全額「小規模企業共済等掛金控除」として所得控除されることです。所得税は累進課税のため、年収・課税所得が高いほど節税効果は大きくなります。これはマラソンの給水所が、走った距離(拠出額)に応じて自動的に配布される仕組みに似ています。長く走るほど、また所得の高い人ほど、給水所の量が増えるのです。
試算の前提
- 第2号被保険者(会社員)、拠出限度額は2027年1月以降の月62,000円(年744,000円)を上限と想定
- 課税所得330万円超〜695万円以下:所得税率20%、住民税10%(合計30%)
- 課税所得695万円超〜900万円以下:所得税率23%、住民税10%(合計33%)
- 復興特別所得税は本文の数値表記から省略(実際は所得税額×2.1%が別途加算)
- 拠出金額は所得控除を受ける前提で、給与所得控除や他控除は変動なしと仮定
実際の課税所得は給与所得控除・社会保険料控除・配偶者控除等の影響を受けるため、ここでの試算はあくまで概算です。50歳・55歳・60歳開始は、同じゴール(70歳)を目指す、スタート地点の違う3人のランナーと考えると分かりやすいでしょう。
50歳開始(拠出期間20年・70歳まで)
月62,000円×12カ月×20年=拠出総額14,880,000円
- 所得税率20%帯:年間節税額 約223,200円 × 20年=約4,464,000円
- 所得税率23%帯:年間節税額 約245,520円 × 20年=約4,910,400円
20年という拠出期間が確保できるため、運用面でも複利の効果を取りやすい層です。
55歳開始(拠出期間15年・70歳まで)
月62,000円×12カ月×15年=拠出総額11,160,000円
- 所得税率20%帯:年間節税額 約223,200円 × 15年=約3,348,000円
- 所得税率23%帯:年間節税額 約245,520円 × 15年=約3,682,800円
55歳開始は「役職定年・収入のピーク」と重なるケースが多く、拠出余力と節税効果の高い時期です。
60歳開始(拠出期間10年・70歳まで)
月62,000円×12カ月×10年=拠出総額7,440,000円
- 所得税率20%帯:年間節税額 約223,200円 × 10年=約2,232,000円
- 所得税率23%帯:年間節税額 約245,520円 × 10年=約2,455,200円
60歳開始でも10年間の節税効果が見込めます。ただし、後述する退職所得控除との関係から「出口でいくら課税されるか」を同時に試算しないと、節税効果が相殺される可能性があります。
注意点として、これらは「拠出限度額まで掛けた場合」の最大値です。生活費・教育費・住宅ローン返済を圧迫する金額の拠出は適切ではありません。また、課税所得が低い場合(住民税のみの世帯等)は節税効果も小さくなります。あなたの世帯の課税所得・他控除・キャッシュフローを踏まえた最適化は、税理士やファイナンシャルプランナーへの個別相談が現実的です。
退職所得控除との関係 拠出期間と勤続年数の重複の整理
50代以降のiDeCoで最大の論点が「退職所得控除との関係」です。iDeCoを一時金で受け取る場合、退職所得として扱われ、退職所得控除が適用されます。これはまさにゴール手前でランナー同士がぶつかるような状態で、片方の褒美の取り分が減る仕組みになっています。
退職所得控除の計算式
- 勤続年数20年以下:40万円 × 勤続年数(最低80万円)
- 勤続年数20年超:800万円 + 70万円 ×(勤続年数 − 20年)
例:勤続35年なら、800万円+70万円×15年=1,850万円が控除されます。退職金がこの範囲内であれば、退職所得は0となります。
iDeCoと退職金の控除「重複」の論点
iDeCoの「勤続年数」相当はiDeCo加入期間(拠出期間)として計算されます。しかし、会社の勤続期間とiDeCo加入期間が重複している場合、その重複部分の控除額は二重に適用されません。
例:勤続35年(うちiDeCo加入12年)の場合、12年分のiDeCo控除は退職金の控除と重複するため、iDeCo側の控除が事実上減額されます。
2026年改正「10年ルール」の影響
従来は「iDeCoを先に受け取り、5年経過後に退職金を受け取れば、それぞれ満額の退職所得控除が使える」という運用がありました(いわゆる5年ルール)。
しかし2025年の税制改正で、2026年1月以降は「10年ルール」に延長されました。iDeCo一時金受取後、10年経過していないと退職金側の退職所得控除が調整され、課税対象となる退職所得が増える可能性があります。ランナー同士のゴール間隔が10年離れていないと、褒美が分け合いになると考えてください。
具体的なシナリオ:
- 60歳でiDeCo一時金受取 → 65歳で退職金受取:旧制度では満額控除、新制度では控除調整あり
- 60歳でiDeCo一時金受取 → 70歳で退職金受取(再雇用契約終了):新制度でも満額控除可能
50代から70歳まで拠出した場合、出口での受取順序・受取時期の設計が手取り額を大きく左右します。
公的年金との出口設計 年金分割か一時金か
iDeCoの受取方法は「一時金」「年金」「併用」の3パターンです。それぞれ税制上の取扱いが異なります。ゴール後の褒美を一気に受け取るか、毎年小分けに受け取るかの選択と捉えてください。年金受取の場合は公的年金等控除という「年金として受け取るときの割引券」が使えます。
一時金で受け取る場合
退職所得として扱われ、退職所得控除が適用されます。退職所得控除の枠内であれば課税0、超過分は1/2に圧縮された上で他の所得と分離課税されます。前述の通り、退職金との受取時期調整が手取り最大化の鍵です。
年金で受け取る場合
雑所得として公的年金等控除の対象になります。65歳以上の場合、年金収入合計が330万円以下なら公的年金等控除は110万円です。
例:65歳で公的年金(厚生年金+国民年金)を年180万円受給し、iDeCoを年60万円で5年間に分けて年金受取する場合
- 年金収入合計:240万円
- 公的年金等控除:110万円
- 雑所得:130万円
- ここに住民税・所得税・国民健康保険料・介護保険料が乗ります
公的年金との合算で控除枠を超えると、社会保険料の負担も増える点に注意が必要です。
「つなぎ年金」としての活用
公的年金の繰下げ受給(70歳・75歳まで繰下げで増額)と組み合わせ、60〜65歳のあいだはiDeCoを年金として受け取り、公的年金は繰下げる、という設計を「つなぎ年金」と呼びます。公的年金の繰下げによる増額率は1カ月あたり0.7%(最大75歳まで繰下げで84%増)です。
ただし、つなぎ年金は「拠出時の節税」「運用期間中の非課税」「出口の税負担」をトータルで見て初めて評価できる戦略です。年金受取期間中の生活費・医療費・社会保険料との兼ね合いで判断は分かれます。
併用パターン
一部を一時金、残りを年金として受け取る方法です。退職所得控除と公的年金等控除の両方を使えるため、控除枠が大きい層には選択肢になります。受取機関(運営管理機関)によって併用可否・回数・分割期間が異なるため、加入する金融機関の規定確認が必要です。
50〜60代世帯の5つのcheckpoint 現役期間・退職金有無・他資産
50〜60代のiDeCo検討では、以下の5つのcheckpointで「拠出するか」「いくら拠出するか」「出口をどう設計するか」を整理します。マラソンの装備チェックリストとして活用してください。
checkpoint 1:現役期間と課税所得
70歳まで現役で働く予定があり、課税所得が高い時期が長く続く層は、節税メリットが大きくなります。一方、60歳で定年・再雇用で収入が大きく下がる予定の層は、所得控除のインパクトが小さくなる可能性があります。「走る距離」と「もらえる給水所の大きさ」のかけ算で考えるのがコツです。
checkpoint 2:退職金の有無と金額
会社員で退職金が大きい層(勤続30年超で2,000万円超など)は、退職所得控除を退職金で使い切る可能性が高く、iDeCo一時金受取時の控除枠が小さくなりがちです。年金受取・併用受取の検討余地が広がります。
退職金がない・少額の層(中小企業・自営業者・フリーランス)は、退職所得控除をiDeCo一時金で活用しやすいため、一時金受取が有利になりやすいケースです。
checkpoint 3:公的年金の見込み額
厚生年金加入期間が長く、年金見込み額が大きい層は、iDeCoを年金で受け取ると公的年金等控除を超えてしまい、社会保険料含む実効負担が増える可能性があります。一時金 or 早期年金(繰下げ前の60〜65歳に集中受取)の選択肢があります。
国民年金のみの自営業者層は、公的年金額が比較的小さいため、iDeCo年金との合算でも控除枠内に収まりやすく、年金受取の余地が広がります。
checkpoint 4:他の金融資産との配分
NISAやつみたて投資、特定口座での運用資産が十分にある層は、iDeCoの「60歳まで原則引き出せない」という流動性制約が相対的に小さく感じられます。逆に他に十分な備えがない層は、流動性を確保したNISA・現預金の優先度が高い可能性があります。
checkpoint 5:家族構成・配偶者の収入
配偶者が現役で収入があるか、退職金があるか、配偶者自身のiDeCo加入状況がどうかで、世帯ベースの最適化軸が変わります。例えば配偶者の退職金が大きい場合、自身のiDeCo出口を年金にして配偶者の退職金タイミングと調整するなどの設計があり得ます。
50〜60代のライフスタイル接続
50代後半〜60代前半は、住宅ローン残債、子の独立、親の介護開始、自身の健康投資など、キャッシュフローの転換点が重なる時期です。iDeCoは「60歳まで引き出せない」制約がある以上、当面の流動性を確保した上で「節税付きの長期積立」として位置づけるのが現実的です。
50歳開始でも70歳出口なら20年、55歳開始でも15年の運用期間が確保できるため、「短期的な相場変動を気にせず、税制優遇の枠を使い切る」発想が機能しやすい層といえます。ただし、出口設計(受取方法・時期)は退職金・公的年金との組み合わせ次第で手取りが数十万〜数百万円単位で変動します。
マネポラ編集部からのまとめ
- 2026年12月1日施行予定でiDeCo加入年齢が70歳未満まで拡大、第2号被保険者の拠出限度額は月62,000円へ引き上げ予定。50代以降の拠出余地が大幅に広がる(マラソンのコースが5年延長)。
- 50歳開始(拠出期間20年)×拠出限度額×所得税率20%帯で、20年間の節税総額は概算約446万円。試算は前提条件ありの概算で、保証ではない。
- 2026年1月から退職所得控除の調整期間が5年→10年に延長。iDeCo一時金と退職金の受取順序・時期の設計が手取り額を左右する(ゴール間隔10年が新ルール)。
- 出口は「一時金」「年金」「併用」の3択。退職金・公的年金・他資産・家族構成を踏まえた個別判断が必要。
- 出口設計は税法・社会保険料・運営管理機関の規約が複雑に絡むため、最終判断は税理士またはファイナンシャルプランナーへの個別相談を強くおすすめします。
本記事は情報提供を目的としており、特定の金融商品や個別の投資判断を推奨するものではありません。iDeCoの加入・受取方法・税務上の取扱いは個人の所得・勤続年数・退職金額・家族構成等により異なります。試算は前提条件を置いた概算であり、実際の節税額・受取税額を保証するものではありません。出口設計(一時金/年金/併用、受取時期)の最終判断には、税理士またはファイナンシャルプランナーへの個別相談を強くおすすめします。
参考情報
マネポラ編集部 / 公開日 2026-05-29