【初心者向け】【日本銀行 資金循環統計 2026年4〜6月期速報: 2026年9月17日公表】
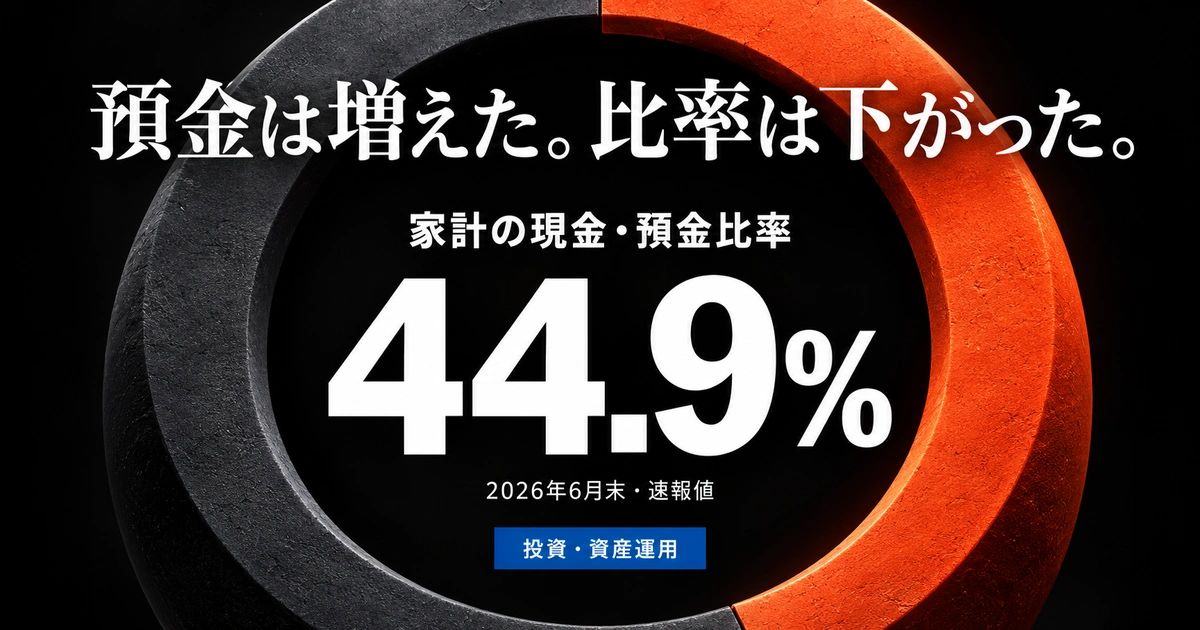
お弁当箱のご飯の量が同じでも、おかずが大きくなれば、ご飯の占める割合は小さく見えます。日本の家計のお金にも、いまそれが起きています。日本銀行が2026年9月17日に公表した資金循環統計(速報)では、6月末の家計の金融資産は2,519兆円。預金は3か月で5.9兆円増えたのに、全体に占める比率は44.9%へ下がりました。増えた約113兆円の中身を「入金」と「値動き」に分けて読みます。
🐻❄️ ポイント解説
この記事のテーマは?
家計全体のお金の中身を、わが家の資産配分と並べて読むための記事です。2026年6月末の家計の金融資産は2,519兆円(前年比+11.0%)。3月末の2,406兆円から3か月で約113兆円増えました。
預金の比率が下がったのは、預金が減ったから?
いいえ。現金・預金は3月末の1,125.7兆円から6月末の1,131.6兆円へ5.9兆円増えています。それでも比率は46.8%から44.9%に下がりました。株式等や投資信託の残高が大きく膨らみ、全体(分母)が大きくなったためです。
113兆円はどこから来たの?
新しく入ったお金(取引額)は14兆8,768億円で、約13%にとどまります。残りの97兆9,094億円(約87%)は、主に株価など時価の変化を映す「調整額」です。そのうち株式等と投資信託が85兆1,383億円を占めます。
わが家の配分とどう並べる?
家計全体の数字は、日本中の世帯を合わせた「平均の姿」です。比べるときは、増えた分を「入れた額」と「値動き」に分けること、比率は分母でも動くこと、負債(家計全体で416兆円)も並べることの3点がcheckpointになります。
読んだ後に何をする?
預金・投資信託・保険などを1枚の表に書き出し、3か月前や1年前と比べて「入れた額」と「値動き」を分けてみてください。比率の変化を見て慌てて配分を動かす前に、まず数字の中身を確かめるのが出発点です。
まずは例え話で理解する 〜家計のお金は「1つのお弁当箱」
日本中の家計のお金を、1つの大きなお弁当箱にたとえてみます。
いちばん場所をとっているのはご飯、つまり現金・預金です。6月末で1,132兆円、お弁当箱の44.9%を占めます。次に大きいのが保険・年金の煮物で23.3%、株式等の主菜が19.3%、投資信託の副菜が7.7%です。
この3か月で、お弁当箱全体は2,406兆円から2,519兆円へ大きくなりました。ご飯もしゃもじ1杯ぶん(5.9兆円)増えています。それでもご飯の割合が下がったのは、主菜と副菜が大きく育ったからです。しかも、その育ち方の多くは、新しくおかずを詰めたのではなく、詰めてあったおかずが膨らんだ(値上がりした)ことによるものでした。
膨らんだおかずは、相場が下がれば縮むこともあります。お弁当箱の中の割合は、詰め替えをしなくても毎日少しずつ変わるものです。わが家のお弁当箱を見るときも、「何を詰めたか」と「中で何が膨らんだか」を分けて考えると、数字に振り回されにくくなります。
6月末は2,519兆円・前年比+11.0%。預金44.9%、保険23.3%、株式等19.3%、投信7.7%
体重計に乗って数字だけを見るより、体組成計で筋肉や脂肪の内訳を見たほうが体の変化がわかります。家計の金融資産も、総額より内訳を並べたほうが変化が見えます。
| 項目 | 2026年6月末 | 構成比 | 2026年3月末の構成比 | 前年比 |
|---|
| 現金・預金 | 1,132兆円 | 44.9% | 46.8% | +0.5% |
| 保険・年金・定型保証 | 586兆円 | 23.3% | 24.1% | +3.2% |
| 株式等 | 486兆円 | 19.3% | 17.7% | +47.0% |
| 投資信託 | 193兆円 | 7.7% | 6.9% | +36.8% |
| 債務証券(国債など) | 38兆円 | 1.5% | 1.5% | +15.5% |
| その他 | 85兆円 | 3.4% | — | — |
| 合計 | 2,519兆円 | 100.0% | — | +11.0% |
※6月末と前年比は日本銀行の参考図表。3月末の構成比は時系列表の残高から編集部が算出。
1年前の2025年6月末は総額2,268.5兆円で、預金の比率は49.7%でした。1年で約5ポイント下がった計算です。共同通信は、2,519兆円が過去最大を更新したと報じています。債務証券も38兆円(+15.5%)に伸びました。共同通信によると、金利上昇を受けて個人向け国債の購入が増えたためです。日銀統計で確認できるのは、4〜6月に家計の国債・財投債の取引額が+1兆9,329億円だったところまでで、個人向け国債だけの内訳は示されていません。
1つ注意したいのは「株式等」の中身です。6月末の486兆円のうち、上場株式は253.2兆円で、非上場株式が221.7兆円、その他の持分が10.8兆円あります。資金循環統計の家計は自営業者を含み、株式等には市場で売買されていない非上場株式も入っています。「家計の株式等19.3%」を、そのまま上場株の投資比率として読むと実態とずれる点がcheckpointです。
3か月で113兆円増、新しく入ったお金は約15兆円。約98兆円は値動きの「調整額」
庭の果樹にたとえると、木が大きくなる理由は2つあります。新しく苗を植えた分と、植えてあった木が育った分です。資金循環統計は、この2つを「取引額」と「調整額」に分けて記録しています。
日本銀行のFAQによると、調整表は「前期末残高と今期末残高の差額と、今期の取引額との乖離額を記録したもの」です。「『株式』の調整額は、ある期間における株価の変化額に相当します(この場合、実現損益も含まれますので、いわゆる『含み損益』の変化額とは異なります)」とされています。
2026年4〜6月期の家計を分けると、次のとおりです。
| 項目 | 取引額(新しく入ったお金) | 調整額(主に時価の変化) |
|---|
| 現金・預金 | +5兆8,928億円 | 0円 |
| 投資信託 | +3兆9,628億円 | +24兆1,291億円 |
| 株式等 | ▲2,176億円 | +61兆92億円 |
| 債務証券 | +2兆5,424億円 | ▲1,553億円 |
| 保険・年金・定型保証 | +382億円 | +6兆5,127億円 |
| 対外証券投資 | ▲3,115億円 | +7兆2,247億円 |
| 資産全体 | +14兆8,768億円 | +97兆9,094億円 |
※資産全体にはその他の項目を含みます。
約112.8兆円の増加のうち、取引額は約13%、調整額は約87%です。株式等は3か月で424.8兆円から485.6兆円へ60.8兆円増えましたが、取引額はわずかに売り越し(▲2,176億円)でした。投資信託は165.2兆円から193.3兆円へ28.1兆円増え、そのうち新規の入金は約4兆円です。
ここでのcheckpointは、値動きで膨らんだ分は、相場が逆に動けば縮みうるという点です。速報値は確報・遡及改定で変わることがあり、次の速報(7〜9月期)は12月に公表される予定です。
負債も416兆円(前年比+4.1%)。住宅ローン約245兆円、資産から引くと2,103兆円
リュックを背負ったまま体重計に乗ると、その分だけ数字は重く出ます。家計の2,519兆円も、借入を差し引く前の数字です。
6月末の家計の負債は416.1兆円で、前年比+4.1%(3月末は414.3兆円)。主な中身は住宅貸付で、民間金融機関から224.6兆円、公的金融機関から20.1兆円、合わせて約244.7兆円です。消費者信用は64.9兆円でした。4〜6月の3か月では、消費者信用が+2兆7,759億円、民間の住宅貸付が+1兆2,430億円増えています。共同通信は、負債も過去最大と報じています。
金融資産から負債を引いた差額は2,103.0兆円です。資産が伸びる一方で、負債も少しずつ積み上がっています。資産の比率だけでなく、借入の側も同じ表に並べるのが家計を見るときのcheckpointです。
わが家の配分表と並べる3つのcheckpoint。44.9%は全国の「平均点」
クラスの平均点が70点でも、自分の答案が何点かは別の話です。預金44.9%は日本中の世帯の合計から計算した比率で、保有額の大きい世帯ほど数字に強く反映されます。わが家の比率と比べて高い・低いと一喜一憂するより、同じ「読み方」をわが家にも当てはめるほうが役に立ちます。
30代共働きで、預金500万円・NISAの投資信託200万円・貯蓄型の保険100万円(計800万円)を持つ世帯で試算してみます(※試算・保証ではありません。保険は解約時の受取額を置いた仮定です)。
| ケース | 投資信託 | 合計 | 預金の比率 | 投資信託の比率 |
|---|
| 現在 | 200万円 | 800万円 | 62.5% | 25.0% |
| 投資信託が+20%(※仮定) | 240万円 | 840万円 | 59.5% | 28.6% |
| 投資信託が−20%(※仮定) | 160万円 | 760万円 | 65.8% | 21.1% |
預金には1円も手を付けていないのに、比率は59.5%から65.8%まで動きます。家計全体で起きたことと同じ仕組みです。
- (1) 増えた分を「入れた額」と「値動き」に分ける — 証券口座の「投資元本(入れた額)」と「評価額」を並べると、わが家の取引額と調整額が見えます。値動きで増えた分は、逆にも動きうるお金です。
- (2) 比率は分母でも動くと知っておく — 預金を動かしていなくても、ほかの資産の値動きで比率は変わります。比率の変化だけを理由に配分を動かすかどうかは、目的と期間を確かめてからでも遅くありません。
- (3) 負債も同じ表に並べる — 住宅ローンの残高やカードの未払いを書き出し、資産から引いた「差額」で見ます。家計全体でも、負債は1年で4.1%増えています。
マネポラは、どの資産をどれだけ持つかを特定の比率で勧める立場を取りません。統計の平均は目安ではなく、わが家の表を作るときの「読み方の見本」として使うのが現実的です。
マネポラ編集部からのまとめ
- 2026年6月末の家計の金融資産は2,519兆円で前年比+11.0%(日本銀行・9月17日公表の速報)。3月末の2,406兆円から3か月で約113兆円増えました。
- 構成比は現金・預金44.9%、保険・年金・定型保証23.3%、株式等19.3%、投資信託7.7%。預金は3か月で5.9兆円増えたのに、全体が膨らんだため比率は46.8%から44.9%に下がりました。
- 増えた約113兆円のうち、新しく入ったお金(取引額)は約15兆円(約13%)、主に時価の変化を映す調整額が約98兆円(約87%)。株式等・投資信託の調整額だけで約85兆円です。
- 家計の負債は416兆円(前年比+4.1%)で、住宅貸付は約245兆円、消費者信用は約65兆円。資産から負債を引いた差額は2,103兆円です。
- わが家の表と並べるときは「入れた額と値動きを分ける」「比率は分母でも動く」「負債も並べる」の3点がcheckpoint。速報値は改定されることがあり、次回の速報は12月の予定です。
本記事は情報提供を目的としており、特定金融商品の推奨や投資勧誘を目的としたものではありません。記載の試算は前提条件を置いた計算例であり、将来の資産額や運用成果を保証するものではありません。資金循環統計の速報値は今後の確報・遡及改定で変わる可能性がありますので、最新の数値は日本銀行の公表資料をご確認ください。
参考情報
マネポラ編集部 / 公開日 2026-10-17