【中級者向け】
【2026年10月追記】その後ドル円は2026年7月に一時163円台後半(日本銀行の月中最高値163.95円)まで円安が進み、2024年7月の水準を上回りました。財務省によると2026年7月30日〜8月26日に15兆3,993億円の為替介入が行われ(8月27日〜9月28日は0円)、10月23日のドル円は156.95円(日本銀行・17時時点)です。 財務省によると、2026年7月30日〜8月26日にも15兆3,993億円の為替介入が行われ(2026年8月28日公表)、本記事の11.7兆円を上回って月次ベースで過去最大になりました。8月27日〜9月28日の介入額は0円です。
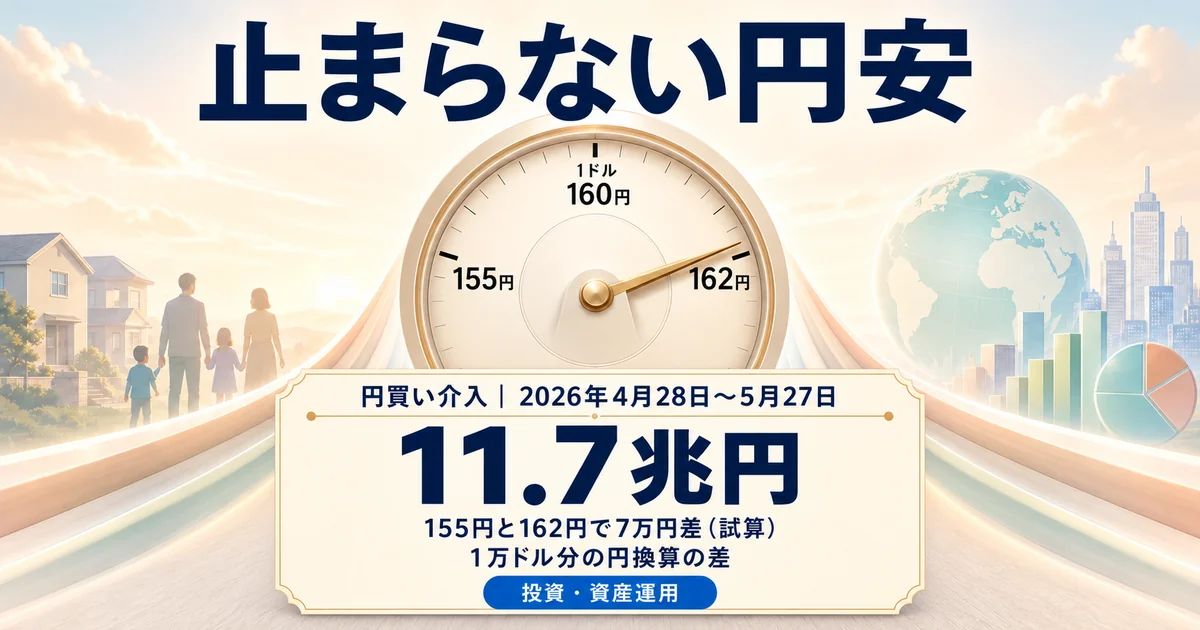
財務省は2026年5月29日、4月28日~5月27日の円買い介入が11兆7349億円(約11.7兆円)と、円安局面では過去最大だったと公表しました。それでも足元のドル円は再び160円を超え、161円台後半(2026年6月26日)で推移しています。過去最大のブレーキを踏んでも、なぜ円安は止まりにくいのでしょうか。
身近な例で言うと、為替介入は「下り坂を進む車のブレーキ」のようなものです。一瞬は減速しても、坂の傾き(=日米の金利差)そのものが変わらなければ、車はまた加速していく――そんな構図に近いのが今の円安です。
🐻❄️ ポイント解説
この記事のテーマは?
過去最大の円買い介入(11兆7349億円)が打たれてもなぜ円安が止まりにくいのかを整理し、円安が積立投資と家計の両方に与える影響を中立に解説します。介入直後に155円台まで戻った相場は、足元で再び161円台後半(2026年6月26日)に進んでいます。
そもそも為替介入って何で円安が止まらないの?
介入は政府・日本銀行がドルを売って円を買う一時的な需給操作です。今回は11兆7349億円と円安局面で過去最大でしたが、円安の根っこにある日米金利差という構造は介入では変わりません。だから一時的に円高方向へ振れても、また戻りやすいと整理できます。
円安は私の積立にとってプラス?マイナス?
両面あります。メカニズム上、円安はオルカンやS&P500など外貨建て資産の「円換算」評価額を押し上げる方向に働く一方、輸入物価を通じて食料品やエネルギーの値上がりという形で家計には逆風になります。どちらか一方だけを見ないのがポイントです。
1ドルが何円かで、私の資産はどれくらい変わる?
たとえば1万ドル相当の外貨建て資産は、1ドル155円なら155万円、160円なら160万円、162円なら162万円です(記事内シミュの一例)。155円と162円では7万円の差。為替は評価額にそのまま効いてきます。
読んだ後に何をする?
為替の方向そのものを当てにいくより、自分の積立が「外貨建ての円換算」と「生活コスト」の両方で為替の影響を受けていることを確認するのが先決です。記事後半の3つのcheckpointで、自分の家計と積立の為替エクスポージャーを整理してみてください。
まずは例え話で理解する 介入と金利差の関係
円相場を「坂道を進む車」にたとえると、坂の傾きが日米の金利差です。米国の金利が日本より高い状態が続くと、より高い利息を求めてお金がドルに向かいやすく、坂は「円安・ドル高」方向に傾きます。
為替介入は、この車に踏み込むブレーキです。今回のブレーキは11兆7349億円と過去で最も強い水準でしたが、坂の傾きそのものは平らにできません。だから介入直後は155円台までグッと減速したものの、坂が傾いたままで足元では再び161円台後半まで加速しています。「強力なブレーキを一度踏んでも、下り坂が続く限り車は止まらない」というわけです。坂を平らにできるのは主に金利差の変化で、介入は時間を稼ぐ役割に近い、と整理できます(これは過去の値動きと仕組みからの整理であり、今後の方向を断定するものではありません)。
11.7兆円という規模 過去の介入と数字で比べる
財務省が2026年5月29日に公表した4月28日~5月27日の円買い・ドル売り介入の総額は、11兆7349億円(約11.7兆円)でした。これは円安局面での円買い介入として、また月次公表ベースでも過去最大です。過去の主な介入と並べると規模の大きさがはっきりします。
- 2026年4月~5月:11兆7349億円(約11.7兆円)
- 2024年4月:約9兆7885億円(約9.8兆円)
- 2024年7月:約5兆5348億円(約5.5兆円)
従来最大だった2024年4月の約9.8兆円を約2兆円上回り、介入そのものも2024年7月以来、約1年9カ月ぶりです。「水道の蛇口を全開」にしても下がりきらなかった水位に、今回は「過去最大の貯水池を一気に放流した」ようなインパクトでしたが、下流の流れ(金利差を背景にしたドル買い)が強いままだと水位は再び戻ってしまう、というのが足元の状況です。
ここでのcheckpointは、「介入額の大きさ=円安が止まる、ではない」という点です。規模はニュースの見出しになりますが、相場の方向を決めるのは需給と金利差。介入のサイズだけで先行きを判断しないのが、ニュースとの付き合い方の目安になります。
一枚図で理解する 円安が家計と資産に効く2つのルート
円安は、生活と資産に対して逆向きの2つのルートで効いてきます。一枚の図に整理してみましょう。
```
┌─ 【資産ルート(プラス方向)】
│ 外貨建て資産(オルカン/S&P500など)の
円安 ───────────┤ "円換算"評価額が上がりやすい
(1ドル=高い円) │
└─ 【生活ルート(マイナス方向)】
輸入物価が上がり、食料・エネルギーなど
家計の支出が増えやすい
```
同じ「円安」という一つの動きが、資産では追い風、生活では逆風に分かれます。これはメカニズム上の効果の方向であり、どちらが大きいかは保有資産の額や家計の支出構成によって人それぞれ異なります。実際、2026年6月22日には一時1ドル=161円93銭水準まで進み、2024年7月3日の161円96銭水準に迫る場面もありました。こうした局面では外貨建て資産の円換算が膨らむ一方、輸入品の仕入れコストも上がり、家計には値上げという形で跳ね返ってきます。
身近な例で言うと、円安は「海外旅行のおみやげ」と「輸入食材の値札」を同時に動かすようなものです。海外で買った1万ドルのおみやげ(=外貨建て資産)は円に直すと高く見える一方、スーパーの輸入チーズやコーヒーの値札も上がる――この同時進行が円安の両面性です。30代・40代の共働き世帯にとっては、NISAで積み立てた外貨建て資産の評価額が増えてうれしい反面、毎月の食費・光熱費がじわじわ上がるという、逆向きの2つの動きが家計簿の中で同時に起きている状態だと言えます。
155円・160円・162円で円換算はいくら違う 金額で見るシミュレーション
為替が評価額に効く度合いを、レートだけが動いたと仮定した一例で見てみます。1万ドル相当の外貨建て資産を保有し、ドル建ての評価額は1万ドルのまま変わらず、為替レートだけが動いたと仮定します(※記事内シミュの一例で、実際は株価や基準価額の変動も同時に起きます)。
- 1ドル155円のとき:1万ドル × 155円 = 155万円
- 1ドル160円のとき:1万ドル × 160円 = 160万円
- 1ドル162円のとき:1万ドル × 162円 = 162万円
ドル建ての中身は同じ1万ドルなのに、155円と162円では円換算で7万円の差が出ます。介入直後の155円台と足元の161~162円付近の差が、そのまま評価額の見え方を変えているわけです。逆に円高に振れれば同じ1万ドルでも円換算は小さく見えます。為替は「増えた・減った」の体感に、株価とは別の経路で効いてくるということです。
ここでのcheckpointは、「評価額の増減が、純粋な値上がり由来なのか、為替由来なのかを切り分けて見る」ことです。円安局面では円換算が膨らんで見えるため、実力以上に増えたように錯覚しやすい――この点を意識しておくと、相場が反転したときに慌てにくくなります(これは見え方を整理するための算術であり、特定の通貨やレートが有利・不利だと示すものではありません)。
checkpoint:為替の方向を読むより「平準化」という一般的な考え方
積立を続ける立場では、何をcheckpointにすればよいでしょうか。一般論として3つ整理します。
第一のcheckpointは、為替の方向を当てにいかないことです。過去最大の介入でも円安が止まりにくかったように、為替は政府の介入を含む多くの要因で動き、短期の方向を継続的に当て続けるのは専門家でも容易ではありません。タイミングを計るより、機械的に積み立てる方が結果的に振れを平らにしやすい、というのが一般的に語られる考え方です。
第二のcheckpointは、ドルコスト平均法(定額積立)で為替も含めて平準化する発想です。毎月一定額を積み立てると、円安のとき(高いレート)には少なめの口数を、円高のとき(安いレート)には多めの口数を買うことになり、購入レートが自然とならされていきます。将来のリターンを保証するものではありませんが、為替の高値・安値を自分で判断しなくてよいという負担軽減が期待されます。身近な例で言うと「海外旅行のたびに、その日のレートで少しずつ両替していく」ようなもので、何回かに分ければ平均的なレートに近づきます(※どの方法が有利かは結果次第で、事前には決まりません)。
第三のcheckpointは、生活ルートの逆風を家計側で受け止める設計にしておくことです。円安で輸入物価が上がる局面では、資産の評価額が上ぶれて見える一方で、毎月の支出は着実に膨らみます。共働き世帯なら、固定費の点検や生活防衛資金(数カ月分の生活費)の確保といった家計側の備えを資産運用とセットで見ておくと、片方の追い風にだけ目を奪われずに済みます。
マネポラ編集部からのまとめ
- 財務省が2026年5月29日に公表した4月28日~5月27日の円買い介入は11兆7349億円(約11.7兆円)で、円安局面では過去最大、従来最大の2024年4月(約9.8兆円)を上回った。
- それでも足元のドル円は再び160円を超え、161円台後半(2026年6月26日)で推移している。介入は需給操作で、日米金利差という構造そのものは変えにくいため、円安は止まりにくい状況が続いている。
- 円安はメカニズム上、外貨建て資産の円換算評価額を押し上げる一方、輸入物価を通じて家計の支出を増やす両面の効果を持つ。
- 1万ドル相当の外貨建て資産は、1ドル155円なら155万円、162円なら162万円で、同じ1万ドルでも円換算は7万円ちがう(記事内シミュの一例)。評価額の増減は、値上がり由来と為替由来を切り分けて見るのがcheckpoint。
- 為替の方向を読むより、ドルコスト平均法(定額積立)で為替も含めて平準化するというのが一般的な考え方。資産の追い風と生活の逆風はセットで見ておきたい。
本記事は情報提供を目的としており、特定金融商品の推奨や投資勧誘を目的としたものではありません。
参考情報
- 財務省「外国為替平衡操作の実施状況」 https://www.mof.go.jp/policy/international_policy/reference/feio/index.html (取得日:2026-06-28)
- 時事通信「為替介入、過去最大11.7兆円 大型連休中に円急騰―財務省」 https://www.jiji.com/jc/article?k=2026052901037&g=eco (取得日:2026-06-28)
- 日本経済新聞「円買い為替介入、過去最大の11.7兆円 財務省が4〜5月実績公表」 https://www.nikkei.com/article/DGXZQOUA296KV0Z20C26A5000000/ (取得日:2026-06-28)
- OANDA証券「ドル/円見通し:ドル円は円安で161円台後半(2026年6月26日)」 https://www.oanda.jp/lab-education/market_news/2026_06_26_usdjpy/ (取得日:2026-06-28)