【初心者向け】【新しい指定基準: 2026年10月1日〜】【2026年分の寄附: 12月31日まで】
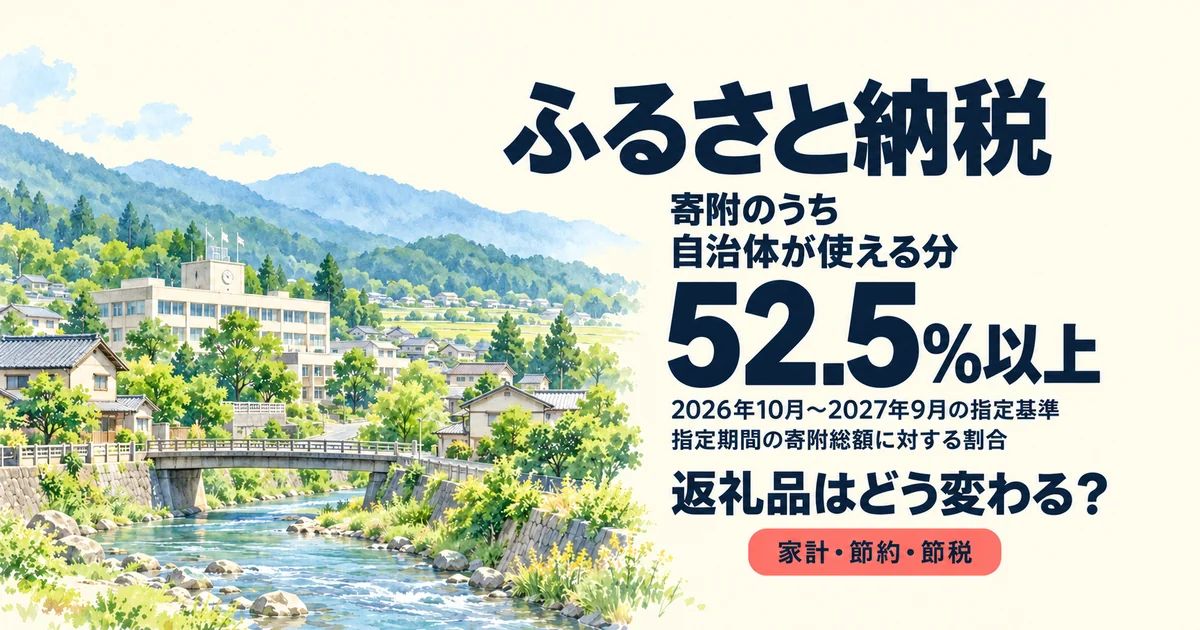
実家に1万円の仕送りをしたのに、お礼の品と送料と仲介の手数料で、半分近くが届く前に消えていたら。ふるさと納税にも、寄附の総額のうち自治体が使える分の下限を決めるルールがあります。2026年10月1日、その下限が5割から52.5%に上がり、2029年10月からは60%まで段階的に引き上げられます。返礼品はどう変わるのか、年内の寄附で何を確かめればいいのかを、総務省の一次資料で整理します。
🐻❄️ ポイント解説
この記事のテーマは?
ふるさと納税の寄附のうち、自治体が地域のために使える分を増やすルールの話です。2026年10月1日から、寄附額から経費を引いた「寄附金活用可能額」を52.5%以上にすることが自治体に求められています。
何がどう変わったの?
これまでは経費(募集費用)の合計を寄附総額の5割以下にするのが基準でした。新基準では自治体が使える分を52.5%以上とし、2029年10月からの指定期間で60%へ段階的に上がります。使い道の公表も求められます。返礼品の調達費用を3割以下とする上限は変わりません。
寄附する人に関係はある?
10月1日の新基準で控除の計算方法が変わるわけではないので、寄附する側の手続きはこれまでどおりです。ただし経費全体の枠が狭まるため、返礼品の数量や必要寄附金額、ポータルでの見せ方は自治体ごとに見直される可能性があります(どう変わるかは自治体次第です)。
いつまでに何がある?
2026年分の控除の対象は12月31日までの寄附です。ワンストップ特例は寄附先5団体以内で、申請書は自治体の案内では翌年1月10日必着。2027年寄附分からは、特例控除額に193万円の上限ができます。上限は全員に設けられますが、実際に効いてくるのは給与収入1億円相当を超える人です。
読んだ後に何をする?
年内に寄附するなら、(1)寄附先が10月1日からの指定団体か、(2)自分の控除上限の目安、(3)ワンストップか確定申告か、の3点を確かめてください。詳しくは後半の3つのcheckpointにまとめています。
まずは例え話で理解する 〜1万円の仕送りは、いくら実家に届く?
ふるさと納税を、離れて暮らす実家への1万円の仕送りにたとえてみます。
実家はお礼に地元の名産品を送り返してくれます。これが返礼品で、品物の代金は仕送り額の3割(3,000円)までと決まっています。さらに、品物の送料、仕送りを集める窓口の運営費、宣伝費、仲介サイトの手数料もかかります。こうした経費を全部差し引いて、実家が家計の足しに使える分が「寄附金活用可能額」です。
これまでのルールは、経費の合計は仕送りの半分まで。1万円あたりで言えば5,000円以上を実家が使えればよい、というものでした。10月1日からは1万円あたり5,250円以上へ変わり、段階的に6,000円以上まで引き上げられていきます(基準の割合を1万円に当てはめた計算)。なお、この基準は仕送り1回ごとではなく、1年間(指定期間)の仕送り総額に対する割合で見ます。
ポイントは、お礼の品の上限3割はそのままだということです。変わったのは「送料・宣伝・手数料・お礼の品を全部足した経費の枠」。枠が狭まると、どこを削るかは各実家(自治体)が決めます。仲介手数料を見直すのか、送り方を変えるのか、品物の量を調整するのか。仕送りする側の目の付けどころは、品物そのものより「この仕送りが何に使われるか」へ少しずつ移っていきます。新しく公表される使い道は、その判断材料になります。
自治体が使える分は5割以上から52.5%以上へ。2029年10月からは60%
総務省の資料によると、ふるさと納税の受入額は2024年度(令和6年度)で1兆2,728億円。その内訳は、返礼品3,208億円(25.2%)、送付・広報・決済1,017億円(8.0%)、事務費等1,676億円(13.2%)で、自治体の財源として残ったのは6,826億円(53.6%)でした。募集費用の割合は46.4%、そのうちポータルサイト運営事業者に支払った費用は1,656億円で、寄附受入額の13%にあたります。
令和8年度税制改正では、自治体が使える分を高めるため、地方税法の指定基準に、寄附金活用可能額を寄附額の60%以上とすることと、その使途を公表することが加わりました。いきなり60%ではなく、指定期間ごとに段階的に適用されます。基準は寄附1件ごとの下限ではなく、指定期間全体の寄附総額に対する割合です。
| 指定の年(指定対象期間) | 自治体が使える分(寄附金活用可能額)の基準 | 寄附1万円あたり(計算) |
|---|
| 2025年指定まで(〜2026年9月・旧基準) | 募集費用の合計が5割以下 | 5,000円以上 |
| 2026年指定(2026年10月〜2027年9月) | 52.5%以上 | 5,250円以上 |
| 2027年指定(2027年10月〜) | 55%以上 | 5,500円以上 |
| 2028年指定(2028年10月〜) | 57.5%以上 | 5,750円以上 |
| 2029年指定以降(2029年10月〜) | 60%以上 | 6,000円以上 |
※1万円あたりの額は、指定期間全体の割合を1万円に当てはめた編集部計算です。
給料袋にたとえると、額面が同じでも「手取りの下限」が上がっていくイメージです。総務省の9月25日の通知は、2026年10月1日〜2027年9月30日の期間に52.5%を下回った自治体は指定取消しの対象となりうるとし、募集費用の計上方法を寄附金の受領日ベースに統一したうえで、実績調査も予定しています。
全国平均で見ると、2024年度の活用可能額53.6%は52.5%を上回っています。ただし基準は自治体ごとに適用され、60%に達するには募集費用を40%以下に収める必要があります。2024年度の平均46.4%から約6.4ポイント、寄附1万円あたり約640円分の圧縮にあたる計算です(全国平均に当てはめた編集部試算)。
使い道の公表は、自治体が決算を議会の認定に付したときに、遅滞なくウェブサイトに掲載する形で行うと定められています。
checkpointは「52.5%は寄附する人ではなく、自治体に課されたルール」という点です。この基準によって寄附者の控除の計算方法が変わるわけではありません。
返礼品の上限3割は変わらない。指定は1,788団体中1,781団体
返礼品の調達費用を寄附額の3割以下にする基準と、地場産品に限る基準は改正後もそのままです。お弁当にたとえるなら、おかず(返礼品)の上限は変わらず、変わったのは容器代・配送料・広告費まで含めた「お弁当全体の原価」の上限です。
一方で、総務省の運用通知は、返礼割合3割以下は返礼品ごとに満たす必要があり、物価上昇による調達費用の変動も例外にならないとしています。そのため「数量の調整や必要寄附金額の変更等の措置」が必要だとしています。これは新基準とは別に、以前から求められていたルールです。また2025年10月1日からは、寄附に伴ってポイントなどの経済的利益を提供する事業者を通じた募集が禁止されています。
総務省は2026年9月25日、2026年10月1日〜2027年9月30日のふるさと納税の対象団体を指定しました。全1,788団体のうち、申出書を提出した1,781団体(都道府県46、市区町村1,735)がすべて指定されています。申出書を出さなかったのは東京都と、長野県須坂市、岡山県総社市、岡山県吉備中央町、佐賀県みやき町、長崎県雲仙市、熊本県山都町です。須坂市と吉備中央町は2025年6月17日、ほかの4市町は2025年9月30日に指定取消しが施行されています。指定を受けていない自治体への寄附は、ふるさと納税の特例控除の対象外です。
指定取消しのルールも厳しくなりました。取消期間は3年以内(2026年4月1日施行)、最大5年前までの違反が取消しの対象になります(2026年10月1日施行)。
checkpointは「寄附先が10月1日からの指定団体かどうか」。自治体名は事実として記載しているもので、マネポラは特定の自治体や返礼品、ポータルサイトを勧める立場を取りません。
2026年分は12月31日まで。ワンストップは5団体以内・翌年1月10日必着(自治体の案内)
ふるさと納税の税の軽減は1月〜12月の年単位です。2026年分の控除を受けたいなら、寄附は12月31日までに完了させる必要があります。自己負担の2,000円は寄附1回ごとではなく、1年間の寄附総額に対してかかります。年末の駆け込みは大みそかの最終電車のようなもの。決済や書類の扱いは寄附先や支払方法で異なることがあるため、余裕をもって済ませるのが安心です。
手続きは2通りあります。
| ワンストップ特例 | 確定申告 |
|---|
| 使える人 | 確定申告の不要な給与所得者等で、寄附先が5団体以内 | 誰でも(6団体以上ならこちら) |
| 期限 | 申請書を寄附先へ。自治体の案内では翌年1月10日必着(例:逗子市) | 翌年3月15日まで |
| 控除のされ方 | 全額が翌年度の住民税から | 所得税(還付)と翌年度の住民税から |
法律で翌年1月10日と決まっているのは、申請後に住所などが変わった場合の変更届出の期限です(地方税法附則第7条第4項)。寄附先の自治体は翌年1月31日までに住所地の市町村へ通知を送る必要があり(同第5項)、申請書の提出期限はそれに間に合うよう各自治体が案内しています。
総務省のFAQは、払込取扱票のチェック欄に印を付けただけでは申請は完了せず、寄附先から届く申請書の提出が必要だと注意しています。一部の自治体では、マイナンバーカードを使ったオンライン申請もできます。
30代共働き世帯にとっては、夫婦それぞれの収入で控除の上限が決まる点が要注意です。住民税の特例分には「住民税所得割額の2割」という上限があり、超えた分は自己負担が2,000円を超えます。寄附の名義と、控除を受ける人の収入がそろっているかも確かめておきましょう。年収別の上限の目安は、マネポラの既存記事「ふるさと納税の限度額 年収別の目安と返礼品選びの考え方」で整理しています。
checkpointは「年内に済ませるのは寄附、年明けに締め切りが来るのは申請書」。12月の寄附ほど、1月10日までの時間が短くなります。
2027年寄附分から、特例控除に193万円の上限。効くのは給与収入1億円相当を超える人
もう一つの改正は高所得者向けです。住民税の特例分(特例控除額)は所得に応じて上限なく増えていましたが、193万円(給与収入1億円相当)の定額上限が設けられます。適用は2027年(令和9年)の寄附分からで、大阪府の資料では令和10年度分の個人住民税からと説明されています。寄附額そのものに上限はなく、所得税と住民税の基本分の控除は引き続き適用されます。
| 給与収入(総務省のモデル) | 特例控除額の上限 | 寄附上限額(所得税等を含む) |
|---|
| 1,000万円 | 12万円 | 18万円 |
| 2,000万円 | 32万円 | 57万円 |
| 5,000万円 | 93万円 | 211万円 |
| 1億円 | 193万円 | 438万円 |
※総務省の推計。独身または夫婦共働き(給与収入のみ、住宅ローン控除等なし)のモデルケース。
総務省のイメージでは、年収1,000万円の人が18万円を寄附すると、所得税3万6,000円、住民税の基本分1万8,000円、特例分12万4,000円が控除され、自己負担は2,000円です。この表を見るかぎり、新しい上限が効いてくるのは給与収入1億円相当を超える層で、多くの世帯の計算は変わりません。
年内寄附の3つのcheckpointです。
- (1) 寄附先は10月1日からの指定団体か — 指定外の自治体への寄附は特例控除の対象外です。使い道の公表が始まったら、それも寄附先を選ぶ材料になります。
- (2) 自分の控除上限の目安を確かめる — 収入・家族構成・ほかの控除で変わります。住民税の特例分は所得割額の2割が上限です。
- (3) ワンストップか確定申告か — 5団体以内ならワンストップ特例を使えます(申請書は自治体の案内で翌年1月10日必着)。6団体以上や医療費控除などで申告する人は、翌年3月15日までの確定申告にまとめます。
マネポラ編集部からのまとめ
- 2026年10月1日から、寄附額から経費を引いて自治体が使える分(寄附金活用可能額)を、指定期間の寄附総額の52.5%以上にすることが指定基準になりました。2029年10月からの指定期間で60%へ段階的に上がり、使い道の公表も求められます。
- 返礼品の調達費用の上限3割と地場産品の基準は変わりません。狭まるのは返礼品・送料・広報・手数料を合わせた経費全体の枠で、返礼品がどう変わるかは自治体ごとの判断です。
- 総務省は9月25日、1,788団体中1,781団体を2026年10月〜2027年9月の対象に指定しました。指定外の自治体への寄附は特例控除の対象外です。
- 2026年分の控除は12月31日までの寄附が対象。ワンストップ特例は5団体以内で、申請書は自治体の案内では翌年1月10日必着です。
- 2027年寄附分から、特例控除額に193万円の上限ができます。上限は全員に設けられますが、実際に効くのは給与収入1億円相当を超える人で、総務省のモデルでは多くの世帯の上限の計算は変わりません。
本記事は情報提供を目的としており、特定金融商品の推奨や投資勧誘を目的としたものではありません。特定の自治体・返礼品・ポータルサイトを推奨するものでもありません。記載の試算は基準の割合や全国平均を当てはめた計算例であり、個々の自治体の状況や将来の返礼品の内容を示すものではありません。控除額は収入・家族構成・他の控除等により異なりますので、寄附先自治体・お住まいの市区町村・税務署または税理士等の専門家にご確認ください。
参考情報
マネポラ編集部 / 公開日 2026-10-17