【初心者向け】【施行日: 2026年12月1日(2026年分の所得税から適用)】
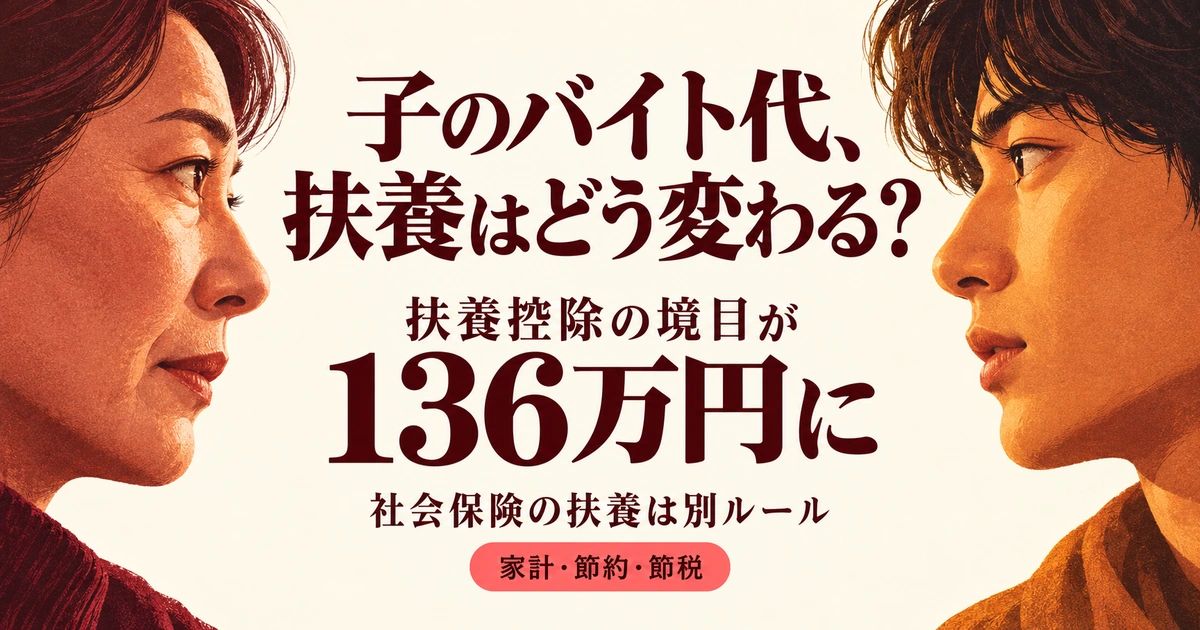
扶養の線は、遊園地のアトラクションの入口にある身長制限のバーに似ています。バーの高さが変われば、去年は乗れなかった子も乗れるようになります。2026年分の所得税では、扶養に入れる給与の線が123万円から136万円へ上がりました。19〜22歳の子は、特定親族特別控除の対象が197万円まで広がっています。ただし、社会保険の扶養は別のアトラクションで、バーの高さも別です。年末に向けてシフトを考える前に、どの線がどこにあるのかを国税庁と厚生労働省の資料で整理します。
🐻❄️ ポイント解説
この記事のテーマは?
所得税の「扶養に入れる収入の線」が2026年分から引き上げられました。給与だけなら扶養親族・同一生計配偶者は136万円以下、19〜22歳の特定親族は197万円以下です。一方で、社会保険の扶養の線は別に残っています。
何がどう変わる?
扶養親族の線は2024年分までの103万円、2025年分の123万円に続いて136万円になりました。配偶者特別控除の対象は207万円以下、勤労学生控除は163万円以下です。19〜22歳の子の給与が159万円以下なら、親の控除は63万円で満額です。
誰に関係するの?
大学生など19〜22歳の子がいる世帯、高校生や23歳以上の子・親を扶養している世帯、パート収入のある配偶者がいる世帯です。勤務先の年末調整で家族の扶養を申告している会社員が中心になります。
いつから?
改正は2026年12月1日に施行され、2026年分の所得税に適用されます。12月の年末調整で、1〜12月の1年分の収入をもとに新しい線で判定されます。給与に直した136万円などの線は2026・2027年分の額です。新たに扶養の要件を満たした家族がいれば、扶養控除等(異動)申告書の提出が必要です。
読んだ後に何をする?
税の扶養は2026年1〜12月の実際の給与で決まるので、子や配偶者の1〜11月の給与明細に12月分の見込みを足し、136万円・159万円・197万円の線と比べます。社会保険の扶養はこれから1年間の収入の見込みで判断されるので、来年の時給・シフトで見込み年収を出し、150万円・130万円などの線と比べます。
まずは例え話で理解する 〜「税の扶養」のバーが123万円から136万円へ
税の扶養は、身長制限のバーの高さが法律で決まっているアトラクションです。国税庁によると、扶養親族・同一生計配偶者の所得要件は合計所得58万円以下から62万円以下に引き上げられました。収入が給与だけなら123万円以下から136万円以下です。
バーは2年続けて上がっています。国税庁のタックスアンサーでは、給与収入の線は令和6年分(2024年分)以前が103万円以下、令和7年分(2025年分)が123万円以下でした。「103万円の壁」という言葉で覚えている人には、2年で33万円上がった計算になります。
施行は2026年12月1日です。ただし、改正後の線は2026年分の所得税全体に適用されます。12月1日以後に支払う給与から適用されるというのは、毎月の源泉徴収の話です。年末調整では、子や配偶者の2026年1年間の収入で新しい線と比べます。国税庁のQ&Aでは、11月30日以前に支払う給与の天引きを計算するときは、改正で新たに扶養に入る家族を扶養の人数に含めないよう注意を促しています。
checkpointは「12月31日時点の年齢」です。扶養控除は12月31日現在の年齢で区分が決まります。16歳以上が控除対象扶養親族(38万円)、19歳以上23歳未満が特定扶養親族(63万円)です。同じアルバイト収入でも、子の年齢によって効く線が変わります。
区分ごとの新しい線は136万円・197万円・207万円・163万円
国税庁「令和8年分 年末調整のしかた」に載っている、改正前後の所得要件(収入が給与だけの場合)を並べます。
| 区分 | 改正前 | 改正後(2026・2027年分) |
|---|
| 扶養親族・同一生計配偶者・ひとり親の生計を一にする子 | 123万円以下 | 136万円以下 |
| 特定親族(19歳以上23歳未満) | 123万円超188万円以下 | 136万円超197万円以下 |
| 配偶者特別控除の対象となる配偶者 | 123万円超201万5,999円以下 | 136万円超207万円以下 |
| 勤労学生 | 150万円以下 | 163万円以下 |
表の給与の額は、国税庁が「令和8・9年分における収入が給与だけの場合の収入金額」として示しているものです。所得要件そのもの(扶養親族なら合計所得62万円以下)は同じでも、給与所得控除の最低保障額74万円は令和8・9年分の額で、令和10年分(2028年分)以後は「収入×30%+8万円(69万円未満なら69万円)」とされています。このままなら、2028年分以後は給与に直した扶養の線が約131万円に下がる計算です(編集部試算)。基礎控除などには物価に応じた見直しの仕組みもあるため、2028年以後の線は改めて確認が必要です。
特定親族とは、12月31日の現況で19歳以上23歳未満の生計を一にする親族のうち、扶養親族の線(136万円)を超えて控除対象扶養親族にならない人です。給与だけなら197万円以下が対象です。
パート収入のある配偶者がいる世帯では、136万円の線は「配偶者控除」と「配偶者特別控除」の切り替え点です。本人の合計所得が900万円以下なら、配偶者控除は38万円です。配偶者特別控除も、配偶者の給与が136万円超169万円以下なら同じ38万円です。169万円を超えると段階的に縮み、207万円を超えるとゼロになります。つまり税の面では、136万円を1円超えても控除がいきなり消えるわけではありません。配偶者の働き方を考えるときは、税と並んで社会保険の線(130万円や週20時間)の確認が欠かせません。
checkpointは「線を超えたら控除がゼロになるのか、段階的に縮むのか」を区分ごとに確かめることです。
大学生の子は159万円まで親の控除63万円が満額。197万円までは段階的に縮む
大学生の子がいる40代・50代の世帯にとって大事なのは、136万円より159万円の線です。19〜22歳の子の給与が136万円以下なら特定扶養親族として63万円の扶養控除、136万円を超えても159万円以下なら特定親族特別控除として同じ63万円が控除されます。その先は次のように縮みます。
| 子の給与収入(2026・2027年分) | 親の控除額 |
|---|
| 159万円以下 | 63万円 |
| 159万円超164万円以下 | 61万円 |
| 164万円超169万円以下 | 51万円 |
| 169万円超174万円以下 | 41万円 |
| 174万円超179万円以下 | 31万円 |
| 179万円超184万円以下 | 21万円 |
| 184万円超189万円以下 | 11万円 |
| 189万円超194万円以下 | 6万円 |
| 194万円超197万円以下 | 3万円 |
出典は国税庁「源泉所得税の改正のあらまし(令和8年4月)」の特定親族特別控除額の表です。改正前も123万円を超えた途端に親の控除がゼロになったわけではなく、令和7年分から特定親族特別控除で段階的に縮む仕組みでした。対象の上限は188万円から197万円へ9万円上がりました。
親の所得税がどれだけ増えるかを試算します。前提は、親の給与年収700万円・配偶者控除なし(共働き)・社会保険料は給与の15%・他の控除なしです。税額は国税庁の税率表と給与所得控除の計算式で概算し、復興特別所得税(2.1%)を含めています(※試算・保証ではありません)。
| 子の給与収入 | 親の控除額 | 親の所得税の増加(63万円の場合との差) |
|---|
| 150万円 | 63万円 | 0円 |
| 160万円 | 61万円 | 約2,000円 |
| 170万円 | 41万円 | 約2万2,500円 |
| 180万円 | 21万円 | 約4万2,900円 |
| 190万円 | 6万円 | 約7万400円 |
| 200万円 | 0円 | 約8万2,700円 |
子の側の税も見ておきます。給与所得は「収入-74万円」、基礎控除は104万円なので、給与だけの学生は178万円まで所得税がかからない計算です(社会保険料などを差し引かない場合の試算)。勤労学生控除(27万円)の線も163万円以下に上がりましたが、所得税だけで見れば、給与だけの学生は基礎控除の範囲に収まることが多くなります。checkpointは「159万円を超えた分の手取りの増え方と、親の税の増え方を並べて比べる」ことです。
税の線とは別に残る「社会保険の150万円・130万円」。シフトを決める前の4つのcheckpoint
税の線がいくら上がっても、社会保険の扶養は別のルールです。厚生労働省によると、健康保険などの被扶養者は、収入が一定の基準を超えると被扶養者でなくなり、社会保険料の負担が発生します。日本年金機構・協会けんぽによると、年間収入の基準は130万円未満、19歳以上23歳未満(配偶者を除く)は150万円未満、60歳以上または障害者は180万円未満です。19〜22歳の子の場合、税の満額ライン159万円より先に、社会保険の150万円が来ます。
判定の仕方も税とは違います。税の扶養は、その年1〜12月の実際の収入で決まります。一方、社会保険の年間収入は、日本年金機構の説明では「過去の収入のことではなく、被扶養者に該当する時点および認定された日以降の年間の見込み収入額」です。さらに、給与収入だけの人は、扶養認定日が2026年4月1日以降なら労働契約の内容で年間収入を判定できる扱いも始まっています。12月の時点で今年の合計が150万円を下回っていても、来年のシフトで150万円以上の見込みになれば社会保険の扶養からは外れうる、ということです。
時給を2026年度の最低賃金の全国加重平均1,177円(10月1日から12月2日までの間に順次発効される予定)、年52週で置き換えると、それぞれの線に届く働き方は次のとおりです(※試算)。
| 線 | 年間の給与 | 週あたりの労働時間 | 月あたりの給与 |
|---|
| 税の扶養(136万円以下) | 136万円 | 約22.2時間 | 約11万3,300円 |
| 社会保険(19〜22歳は150万円未満) | 150万円 | 約24.5時間 | 12万5,000円 |
| 親の控除63万円の満額(159万円以下) | 159万円 | 約26.0時間 | 13万2,500円 |
| 特定親族特別控除の上限(197万円以下) | 197万円 | 約32.2時間 | ― |
実際の時給は地域と勤め先で違います。勤め先で社会保険に加入する線は、月額8.8万円(年収約106万円)の賃金要件が2026年10月1日に撤廃され、従業員51人以上の企業では週20時間以上が分かれ目になっています(学生は対象外)。詳しくは最低賃金1,177円の記事で扱っています。
シフトを決める前の4つのcheckpointです。マネポラは「何時間まで働くのがよいか」の答えを示す立場を取りません。判断材料を並べます。
- checkpoint 1:子の年齢で効く線を分ける。 19〜22歳なら税は159万円(満額)・197万円(上限)、社会保険は150万円未満。16〜18歳や23歳以上なら税は136万円、社会保険は130万円未満です。親を扶養している場合、社会保険は60歳以上なら180万円未満が基準です。
- checkpoint 2:社会保険の線を先に見る。 一時的に年収が130万円以上になった場合、事業主の証明を添付することで原則として連続2回までは扶養に入り続けられる仕組みがあります。適用の可否は加入先の健康保険組合等の判断です。社会保険は今後1年間の見込みで判断されるため、来年のシフトも含めて考えます。
- checkpoint 3:12月の年末調整に間に合わせる。 改正で新たに扶養に入る家族がいる場合は、扶養控除等(異動)申告書の「異動月日及び事由」欄に「令和8年12月1日 改正」などと書いて勤務先に出します。原則は12月1日以後最初の給与日の前日までですが、年末調整を行う時までに出せば、その内容で年末調整ができるとされています。19〜22歳の子の給与が136万円超197万円以下なら、特定親族特別控除は「給与所得者の特定親族特別控除申告書」(基礎控除申告書・配偶者控除等申告書などと一体の様式)に、改正後の給与所得控除74万円で計算した子の合計所得を書いて受けます。配偶者控除等申告書も、配偶者の合計所得を74万円で計算し直して記入します。年金を受け取っている人が新たに扶養に入れる場合は、原則として確定申告が必要です。なお令和8・9年分は、23歳未満の扶養親族がいる人の一般生命保険料控除の上限が4万円から6万円に上がっています(保険料控除申告書を書くときに確認)。
- checkpoint 4:住民税は別ルールと考える。 住民税の非課税の線や扶養の扱いは所得税とは別に定められています。2027年度分の住民税でどうなるかは、本記事の作成時点で一次資料を確認できていません。お住まいの市区町村の案内で確かめてください。
マネポラ編集部からのまとめ
- 2026年分の所得税から、扶養親族・同一生計配偶者の線は給与123万円以下から136万円以下に上がりました。12月の年末調整で1年分の収入をもとに判定されます。
- 19〜22歳の子は、給与159万円以下なら親の控除63万円が満額。197万円まで段階的に縮み、それを超えるとゼロになります。
- 親が年収700万円の試算では、子の給与が170万円なら親の所得税は約2万2,500円、200万円なら約8万2,700円増えます。
- 社会保険の扶養は別の線で、今後1年間の見込みで判断します。19〜22歳は150万円未満、60歳以上・障害者は180万円未満、それ以外は130万円未満。時給1,177円なら150万円は週24.5時間で届く計算です。
- 136万円などの給与換算の線は2026・2027年分の額です。2028年分以後は給与所得控除の見直しで下がる計算です。
- 新たに扶養に入れる家族がいれば、扶養控除等(異動)申告書に「令和8年12月1日 改正」と書いて年末調整までに提出します。子の給与が136万円超197万円以下なら特定親族特別控除申告書も使います。
本記事は情報提供を目的としており、特定金融商品の推奨や投資勧誘、個別の税務・社会保険手続きに関する助言ではありません。記載の税額や労働時間はマネポラ編集部の試算であり、結果を保証するものではありません。扶養控除の適用は年末調整・確定申告の内容により、社会保険の被扶養者認定の可否は加入先の健康保険組合等の個別判断によります。
参考情報
マネポラ編集部 / 公開日 2026-10-17