【中級者向け】【2026年10月資金受取分の金利】
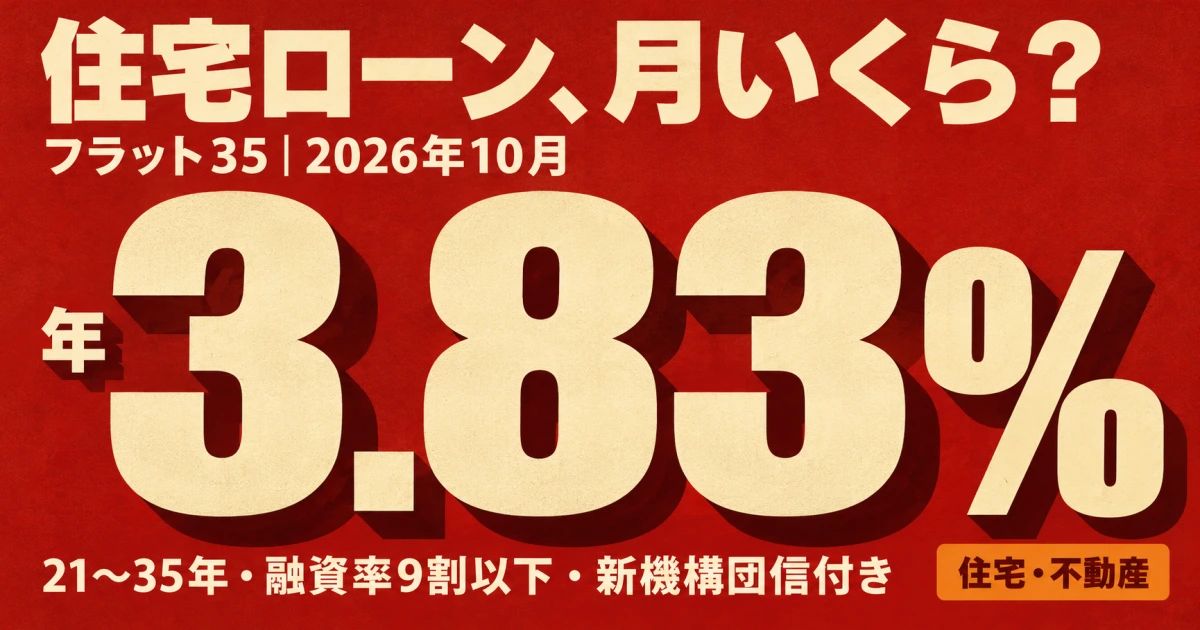
雨の日に傘を買うと、売り場の値札はその日の値段です。予約した日の値段ではありません。全期間固定の住宅ローン【フラット35】も、金利は資金を受け取る月の「値札」で決まり、そこから最長35年変わりません。その値札が、2026年10月は年3.830%になりました。同じ条件の最低金利で比べると1年前は1.890%なので、ほぼ2倍です。3,500万円を35年で借りた場合、毎月の返済がどれだけ変わるのかを、住宅金融支援機構の公表データで試算します。
🐻❄️ ポイント解説
この記事のテーマは?
【フラット35】の金利が1年で約2倍になったとき、毎月の返済がいくら変わるかという試算です。2026年10月の最も多い金利は年3.830%(借入期間21〜35年・融資率9割以下・新機構団信付き)です。同じ条件の最低金利で比べると、1年前(2025年10月)の年1.890%から+1.94ポイントです。
結局いくら増えるの?
3,500万円・35年・元利均等なら、毎月の返済は11万3,976円→15万1,423円。差は月3万7,447円、年にすると約45万円です(※試算・保証ではありません)。35年間の利息の合計は約1,287万円から約2,860万円に増える計算です。
どんな前提の試算?
借入3,500万円・返済35年(420回)・元利均等・ボーナス返済なしで、金利だけを入れ替えています。掲載金利は団信込みで、デュエット(ペア連生団信)なら+0.18%、3大疾病付きなら+0.24%が上乗せされます。融資手数料や金利引下げ制度は含めていません。
わが家の借入額だと?
同じ前提で、3,000万円なら月9万7,694円→12万9,791円、4,000万円なら月13万258円→17万3,054円です。逆に1年前と同じ月11万3,976円の返済に収めると、借りられる額は約2,634万円になります(試算)。
読んだ後に何をする?
購入を検討中なら、まず「資金を受け取るのは何月か」を確認してください。金利は申込月ではなく資金受取月の金利で決まり、毎月見直されます。そのうえで、試算の返済額を手取りの固定費として書き出してみるのが出発点です。
まずは例え話で理解する 〜全期間固定は「受け取る日の値札で買う35年ものの傘」
全期間固定の住宅ローンは、35年もつ丈夫な傘を買うようなものです。いったん買えば、その後どれだけ雨が強くなっても(市場の金利が上がっても)、傘の性能、つまり返済額は変わりません。
その代わり、傘の値段は毎月貼り替えられる値札で決まります。しかも値札を見るのは、売り場で傘を受け取る日です。予約した日(申込日)の値札ではありません。機構は「借入金利は申込時ではなく、資金受取時の金利となります」と案内しています。
ここで言う「傘代」は、借りたお金に上乗せして払う利息のことです。2025年10月に1.890%の値札で受け取った人と、2026年10月に3.830%の値札で受け取る人では、同じ3,500万円の傘でも、35年間に払う傘代(利息の合計)は約1,287万円と約2,860万円。2倍以上の差がつきます(試算)。
一方、2025年10月に受け取った人の傘は、今月値札が上がっても値段は変わりません。固定金利の「値上がりしない安心」と「受け取る月の値札次第」は、同じ仕組みの表と裏です。どちらに重みを置くかは家計ごとの判断で、この記事は値札がいくらになったかを円に置き換えることに絞ります。
10月は最低・最も多い金利とも3.83%。1年前の最低金利1.89%から+1.94ポイント、約2倍に
住宅金融支援機構によると、2026年10月に資金を受け取る【フラット35】の金利(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)は年3.830%〜5.840%で、取扱金融機関で最も多い金利は年3.830%でした。借入期間20年以下の【フラット20】は年3.510%、最長50年の【フラット50】は年4.100%です。融資率が9割を超えると、【フラット35】の最も多い金利は年3.940%になります。
機構の金利推移の資料で、同じ条件の最低金利をさかのぼると次のとおりです。
| 資金受取月 | 最低金利 | 最高金利 |
|---|
| 2025年10月 | 1.890% | 4.290% |
| 2026年6月 | 3.210% | ― |
| 2026年9月 | 3.460% | 5.690% |
| 2026年10月 | 3.830% | 5.840% |
2026年10月は最低金利と最も多い金利がどちらも3.830%なので、最低金利どうしで比べると、1年で+1.94ポイント、約2.03倍です。マネポラが6月に取り上げた時点の3.21%からも、4か月で+0.62ポイント上がっています。
さらにさかのぼると、機構の推移資料では、同じ条件の最低金利は2017年10月〜2021年3月が1.45%以下、2021年4月〜2023年3月が1.96%以下、2023年4月〜2026年9月は9月の3.46%が最も高い値でした。10月の3.83%は前月比+0.37ポイントで、2017年10月の現行制度(新機構団信付きの金利)以降、最低金利として最も高い水準です。
2026年も、2月→3月(2.260%→2.250%)や6月→7月(3.210%→3.140%)のように下がった月をはさみながら、上下しつつ上昇が続いてきました。機構は、推移は過去のもので「将来の金利を予測、約束するものではありません」としています。11月以降の値札がどうなるかは決まっていません。
checkpointは「ニュースの金利が、自分に当てはまる条件の金利か」を確かめること。借入期間・融資率・団信の種類が違えば、同じ月でも金利は変わります。
3,500万円・35年で月11万3,976円→15万1,423円。差は月3万7,447円の試算
ここからは前提を置いた試算です。借入期間35年(420回)・元利均等返済・ボーナス返済なしで、同じ借入額のまま金利だけを入れ替えています。
| 借入額(仮定) | 2025年10月(最低金利)年1.890% | 2026年9月(最低金利)年3.460% | 2026年10月(最低=最も多い金利)年3.830% | 1年前との月の差 |
|---|
| 3,000万円 | 97,694円 | 123,293円 | 129,791円 | +32,097円 |
| 3,500万円 | 113,976円 | 143,842円 | 151,423円 | +37,447円 |
| 4,000万円 | 130,258円 | 164,391円 | 173,054円 | +42,796円 |
※試算・保証ではありません。編集部が元利均等の計算式で算出。融資手数料、団信の種類による上乗せ、各種の金利引下げ制度は含めていません。
3,500万円で見ると、前月(3.460%)との差だけでも月7,581円。1年前との差の月3万7,447円は、年にすると約45万円です。35年間の総返済額は約4,787万円から約6,360万円へ、利息の合計は約1,287万円から約2,860万円へ増えます。
数字の重さは、1回目の返済の中身で見るとわかりやすくなります。年3.830%なら、1回目の15万1,423円のうち約11万1,708円が利息で、元金に回るのは約4万円です。年1.890%なら利息は約5万5,125円でした。同じ傘でも、最初のうちは返済の多くが「傘代」に消える計算です。
借入期間を短くすると月の負担は重くなります。3,500万円を20年で借りる場合、【フラット20】の最低金利で比べると、2025年10月の1.500%なら月16万8,891円、2026年10月の3.510%(最低=最も多い金利)なら月20万3,166円です(試算)。
30代共働きで子育て中の世帯が3,500万円台の住宅を検討しているなら、月3万7,447円は保育料や習い事など、毎月の固定費1〜2項目ぶんにあたる規模です。ペアローンや収入合算を使う場合も、返済額は世帯の手取りから払う固定費として並べてみると実感がつかめます。
checkpointは「金利差を、自分の借入額で月いくらの円に換算しておくこと」。前月との0.37ポイントの差でも、3,500万円なら月7,581円です(試算)。
金利は「申込月」ではなく「資金受取月」で決まる。団信の種類で+0.18%・+0.24%
機構の「借入金利に関する注意事項」は、借入金利について次の4点を挙げています。
- 申込時ではなく、資金受取時の金利となる
- 取扱金融機関により異なる
- 毎月見直す
- 借入期間・融資率・加入する団体信用生命保険の種類等に応じて異なる
申込から資金の受取までに月をまたぐ場合、適用される金利は受取月のものになります。電車の切符にたとえると、運賃は予約した日ではなく乗車した日の運賃表で決まる、という仕組みです。申込時に見た金利と、実際に適用される金利が違いうることは、資金計画の前提として押さえておきたい点です。
団信の扱いも確認が必要です。機構が公表している金利は「新機構団信付き」、つまり団信の費用を含んだ金利です。デュエット(ペア連生団信)は掲載金利に+0.18%、新3大疾病付機構団信は+0.24%が上乗せされます。たとえば2026年10月の3.830%にデュエットを付けると年4.010%で、3,500万円・35年なら月15万5,181円の試算です。健康上の理由などで団信に加入しない場合は掲載金利から-0.2%となりますが、機構は「万一のことがあった場合」に債務の返済義務が残ると説明しています。
このほか、保証料は不要、融資手数料は取扱金融機関により異なり、借入額は100万円以上8,000万円以下です。金利が同じでも、手数料の違いで総支払額は変わります。
checkpointは「表示金利に、何が含まれていて何が含まれていないか」を見ること。団信の種類、融資率9割超かどうか、手数料の3点で、同じ月でも実際の負担は変わります。
1年前と同じ月11万3,976円で借りられる額は約2,634万円。借入前の3つのcheckpoint
金利が上がると、同じ月の返済額で借りられる金額は小さくなります。1年前に3,500万円を年1.890%で借りた場合の月11万3,976円を、年3.830%・35年で返すとすると、借りられる額は約2,634万円です(試算)。差の約866万円を、頭金・物件価格・返済期間のどこで調整するかは、家計ごとに答えが違います。
マネポラは、固定金利と変動金利のどちらを選ぶか、いつ借りるか・買うかについて判断を示す立場を取りません。変動金利の見直し時期の仕組みは、別の記事で整理しています。ここでは、判断の前にそろえておきたい材料を3つにまとめます。
- (1) 資金受取月を確認する — 金利は資金受取月の金利で決まり、毎月見直されます。引渡し予定が何月かを販売会社や金融機関に確かめ、その月の金利が上下した場合の返済額も試算しておく。
- (2) 自分の条件の金利で計算する — 借入期間(20年以下・21〜35年)、融資率(9割以下・超)、団信の種類(+0.18%・+0.24%)、融資手数料。ニュースの「最も多い金利」は条件の一例です。
- (3) 月の返済を固定費として書き出す — 試算の返済額を、管理費・修繕積立金・固定資産税などとあわせて手取りの固定費の表に並べる。1年前の水準を前提にした資金計画なら、今の金利で引き直す。
機構のサイトにはローンシミュレーションもあり、自分の条件で試算できます。
マネポラ編集部からのまとめ
- 【フラット35】の2026年10月の最も多い金利は年3.830%(21〜35年・融資率9割以下・新機構団信付き、最低金利も同じ)。最低金利で比べると1年前の2025年10月は1.890%で、+1.94ポイント、約2倍です。
- 機構の推移資料では、10月の最低金利3.83%は前月比+0.37ポイントで、2017年10月以降で最も高い水準。6月の3.21%からも4か月で+0.62ポイントです(途中で下がった月もあります)。
- 3,500万円・35年・元利均等なら、月の返済は11万3,976円→15万1,423円で月3万7,447円増、利息の合計は約1,287万円→約2,860万円の試算です(※試算・保証ではありません)。
- 金利は申込月ではなく資金受取月で決まり、毎月見直されます。掲載金利は団信込みで、デュエット+0.18%、3大疾病付き+0.24%が上乗せされます。
- 判断の前に「受取月・自分の条件の金利・固定費としての返済額」の3点をそろえるのが土台です。
本記事は情報提供を目的としており、特定金融商品の推奨や投資勧誘、特定の金融機関・住宅ローン商品の斡旋を目的としたものではありません。記載の試算は前提条件を置いた計算例であり、将来の返済額を保証するものではありません。実際の借入金利・返済額は資金受取時の金利、取扱金融機関、団体信用生命保険の種類、融資率等により異なりますので、取扱金融機関の案内をご確認ください。
参考情報
マネポラ編集部 / 公開日 2026-10-17