賃貸 vs 持ち家 30代世帯の生涯コスト比較 5つのcheckpoint
約14分で読めます
この記事の判断材料
民間賃貸住宅の月額家賃は全国平均77,677円、首都圏82,967円(令和6年度住宅市場動向調査)
フラット35の所要資金はマンション5,592万円、注文住宅3,936万円、平均世帯年収669万円(2024年度)
フラット35の2026年5月適用金利は最頻値2.71%、変動金利型は2026年4月以降基準金利の見直しが進行中
民間賃貸住宅の月額家賃は全国平均77,677円、首都圏82,967円(令和6年度住宅市場動向調査)
フラット35の所要資金はマンション5,592万円、注文住宅3,936万円、平均世帯年収669万円(2024年度)
フラット35の2026年5月適用金利は最頻値2.71%、変動金利型は2026年4月以降基準金利の見直しが進行中
【中級者向け】
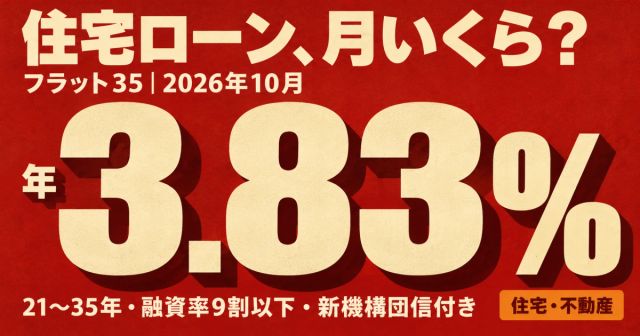
【2026年10月追記】【フラット35】の最も多い金利は2026年10月に年3.830%(21〜35年・融資率9割以下)、日本銀行の政策金利は9月に1.25%程度へ上がっており、本文の試算(固定2.71%で月約15.5万円)は同じ条件で3.83%にすると月約18.2万円です(試算)。フラット35の最新の返済額は記事No.159で整理しています。
30代に差し掛かると「このまま賃貸でいくか、そろそろ家を買うか」という問いと向き合う場面が増えてきます。国土交通省の令和6年度住宅市場動向調査によれば、民間賃貸住宅入居世帯の月額家賃は全国平均77,677円、住宅金融支援機構の2024年度フラット35利用者調査では、マンション購入者の所要資金は平均5,592万円、平均世帯年収は669万円となっています。本記事では「ホテル型 vs 城構え型」の例え話から始めて、30年スパンの累計コスト・機会費用・ライフイベントとの相性を一次情報で整理し、コスト・流動性・資産形成・ライフプラン・金利動向の5つのcheckpointを示します。
この記事のテーマは?
30代世帯の「賃貸か持ち家か」を、感覚論ではなく一次情報の数字で整理する記事です。結論を急がず、コスト・流動性・資産形成・ライフプラン・金利動向の5つのcheckpointで判断軸を可視化することを優先します。
何を比べる?
賃貸(民間賃貸の月額家賃は全国平均77,677円、首都圏82,967円)と持ち家(フラット35の所要資金はマンション5,592万円、注文住宅3,936万円)の、30年スパンの累計コスト・機会費用・ライフイベントとの相性を比べます。
どこが違う?
30年累計コストは賃貸(月8万円・毎年1%上昇)で約3,461万円、持ち家(マンション4,679万円)で約8,525万円という試算です。ただし持ち家には残存資産が残るため、純コストの差は2,200〜3,000万円程度まで縮まります(編集部試算、仮定条件下)。
どう選ぶ?
頭金を運用に回した場合の機会費用、転勤・子育て・介護というライフイベントとの相性、2026年5月のフラット35最頻値2.71%という金利動向まで含めて、5つのcheckpointで世帯ごとに見極めます。
読んだ後に何をする?
自分の世帯の家賃・想定物件価格・5年後10年後のライフプランを当てはめて、コストと流動性のバランスを点検してみてください。金利タイプや住宅ローン控除の最新条件は公式情報で確認するのが出発点です。
賃貸と持ち家の本質的な違いは、住宅にお金を払う「目的」の違いにあります。身近な例えで整理してみましょう。
「賃貸vs持ち家」は二項対立で語られがちですが、実際には世帯状況・地域・キャリアの3変数で結論が動く問題 です。マネポラ編集部としては結論を急ぐ前に、判断軸を可視化することを優先します。
ここからは30年スパンでの累計コストを、賃貸と持ち家それぞれの代表的なケースで試算します。例えるなら、2つの「家計タイムマシン」を回して、30年後にどちらにいくら払っているかを並べて見る 作業です。
国土交通省の令和6年度住宅市場動向調査では、民間賃貸住宅入居世帯の平均家賃は全国77,677円、首都圏82,967円、中京圏62,167円となっています。話を分かりやすくするため月額8万円を基準に試算します。
| 前提 | 30年累計家賃 |
|---|---|
| 月8万円・家賃据置(30年固定) | 2,880万円 |
| 月8万円・毎年1%上昇 | 約3,341万円 |
| 月8万円・毎年2%上昇 | 約3,888万円 |
(編集部試算、円未満四捨五入)
賃貸では更新料・引越し費用・敷礼金の入替えコストも別途発生します。仮に2年ごとに更新料1ヶ月分(8万円)と仮定すると、30年で15回の更新で約120万円が上乗せされる計算です。
国土交通省の調査では分譲集合住宅の平均購入価格は4,679万円。住宅金融支援機構が公表する2026年5月適用のフラット35金利(返済期間21年以上35年以下)は最頻値2.710%です。これを用いて試算します。
前提:物件価格4,679万円、頭金10%(約468万円)、借入額4,211万円、返済期間35年、固定金利2.71%、元利均等返済。
取得関連コストの累計概算:6,527万円+468万円+330万円 = 約7,325万円
これに加え、住宅取得後は固定資産税(年10〜15万円目安)、修繕積立金・管理費(マンションで月2〜4万円目安)、リフォーム費用(築20〜30年で200〜500万円目安)が発生します。これらを30年で約1,200〜1,500万円と仮定すると、累計は 約8,500〜8,800万円 のレンジになります。
| 区分 | 30年累計コスト目安 |
|---|---|
| 賃貸(月8万円・毎年1%上昇) | 約3,341万円+更新料約120万円 = 約3,461万円 |
| 賃貸(月8万円・毎年2%上昇) | 約3,888万円+更新料約120万円 = 約4,008万円 |
| 持ち家(分譲マンション4,679万円) | ローン返済6,527万円+頭金468万円+諸費用330万円+維持費1,200〜1,500万円 = 約8,525〜8,825万円 |
ただし、この単純比較には大きな落とし穴があります。持ち家には30年後に「資産として残る不動産」があり、賃貸には残りません。物件価値が35年で半減する想定(マンションの一般的な減価カーブを参考に)でも、4,679万円÷2 = 約2,340万円が資産として手元に残ります。この「残存資産」を差し引くと、純コストは約6,200〜6,500万円となり、賃貸との差はおおむね2,200〜3,000万円程度まで縮まる試算です。
物件の立地・築年数・市場環境によっては資産価値の維持率が変わるため、ここはあくまで仮定として捉えてください。
持ち家を選ぶ際、まとまった頭金が必要になります。例えるなら、城を建てる「初期投資」を別の場所に置いていたら、30年後にどうなっていたか を考えるのが機会費用の議論です。
NISA等の長期運用を想定し、年率3%・5%・7%(仮定)の複利で運用した場合の理論値を整理します。
| 想定年率(仮定) | 30年後の理論値 |
|---|---|
| 3% | 約1,214万円 |
| 5% | 約2,160万円 |
| 7% | 約3,805万円 |
(編集部試算、円未満四捨五入。実際の運用利回りは保証されません)
頭金500万円を持ち家の初期投資に充てる代わりに長期運用に回した場合、30年後の理論値は 元本の2.4〜7.6倍 のレンジになります。
ただし、ここには重要な注意点があります:
「持ち家=資産形成」「賃貸=消費」と単純化せず、頭金の使い道と長期運用の機会費用を含めて判断軸に置くのがcheckpointです。
住まい選択は数字だけで決まるものではなく、ライフイベントとの相性も重要です。例えるなら、ホテル型ライフは「いつでもチェックアウト可能」、城構え型は「動かしにくい不動産」 という流動性の差が前面に出てきます。
総合職・全国転勤型のキャリアでは、5〜10年単位での異動が前提です。持ち家を所有しながら転勤する場合、選択肢は以下のいずれかになります。
賃貸であれば、転勤辞令への対応はシンプルです。会社の住宅補助・社宅制度がある場合は、家賃の自己負担額がさらに下がる可能性もあります。
子どもの就学・進学に伴い、住まいへのニーズは変化します。
国土交通省の調査では、分譲戸建住宅(建売住宅)取得世帯の約65.2%、注文住宅で約51.0%が子育て世帯となっており、子どもが小学校に上がるタイミングで持ち家を検討する世帯が一定数いる ことが見て取れます。
30代後半〜40代に入ると、親の介護が現実問題となる世帯も出てきます。介護の方針(実家での在宅介護/施設入居/呼び寄せ同居)によって、必要な住まいは大きく変わります。持ち家を構えた後で親の同居が必要になった場合、リフォームや住み替えのコストが追加で発生する点もcheckpointです。
総務省の2025年家計調査では、世帯主30歳未満では住居費に占める家賃地代の比率が96.7%と全年齢階級で最も高く、世帯主年齢が高い世帯ほど持家率が上昇し、設備修繕・維持費が増加する傾向が示されています。ライフステージの推移と住まいコストの構造変化を一体で考える視点 が、30代世帯のcheckpointになります。
最後に、30代世帯が住まい選択を整理するための5つのcheckpointをまとめます。
賃貸の累計家賃と持ち家の累計コスト(ローン返済+頭金+諸費用+維持費)を、30年スパンで並べて見る。物件価値の残存分も含めて純コストで比較する。
差額の2,200〜3,000万円をどう評価するかは、次のcheckpointに連動します。
「いつでも動ける」ことの価値をどれだけ重視するか。転勤頻度・キャリア志向・配偶者の働き方・親の状況によって、流動性の重要度は変わります。5年以内に住み替えの可能性がある世帯は、賃貸の柔軟性に分がある ケースが多いといえます。
住宅ローン返済を「強制貯蓄」として位置付けるか、NISA等の運用枠で資産形成するかの選択。両方を併用する場合、住宅取得時の頭金を最小化し、ローン控除と運用を組み合わせる設計も考えられます。住宅ローン控除は、2026年入居の新築の長期優良住宅で借入限度額4,500万円(子育て世帯・若者夫婦世帯は5,000万円)、年末残高の0.7%が13年間控除される制度設計です(最新の制度適用条件は国土交通省・国税庁の公式情報で確認してください)。
5年後・10年後・20年後の世帯構成を仮置きする。
これらの「期待値」が大きく動く可能性があるなら、持ち家の固定性はリスクにもなりえます。完全な予測は不可能でも、3〜4パターンのシナリオを並べておく ことがcheckpointになります。
日本銀行は2025年12月19日、政策金利を0.50%から0.75%へ0.25%pt引き上げ、2024年マイナス金利解除以降の3回目の利上げを実施しました。住宅金融支援機構の2026年5月適用フラット35金利(返済期間21年以上35年以下)は最頻値2.71%でした。現行制度(2017年10月〜)で初めて2%を超えたのは2026年1月(2.08%)で、その後も上昇が続き、2026年10月は3.83%です。
住宅金融支援機構の調査では、2026年1月時点で変動型75.0%、固定期間選択型14.9%、全期間固定型10.1%という構成で、前回(2025年4月)と比べ変動型は4.0pt減少しています。金利上昇局面で金利タイプの選好が変わってきている こと自体がcheckpointです。
「賃貸が得」「持ち家が得」という二項対立ではなく、コスト・流動性・資産形成・ライフプラン・金利動向の5軸を整える視点を、30代世帯の住まい選択に活かしてみてください。
本記事は情報提供を目的としており、特定の不動産・金融商品・住宅ローンの推奨や勧誘を目的としたものではありません。シミュレーションは仮定条件に基づく試算であり、金利動向・物件条件・世帯状況により実際の結果は異なります。投資の運用利回りはあくまで仮定であり、将来の運用成果を保証するものではありません。最終的な判断はご自身の責任でお願いします。
マネポラ編集部 / 公開日 2026-05-29