【中級者向け】
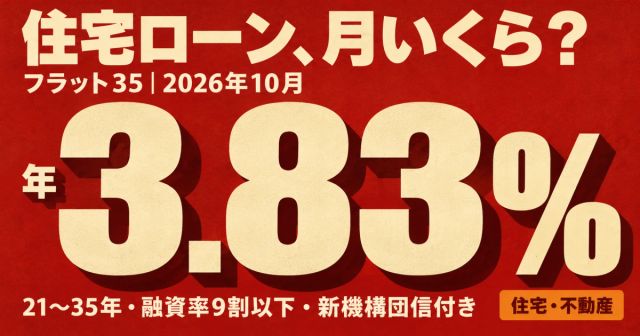
【2026年10月追記】【フラット35】の最も多い金利は2026年10月に年3.830%(前月比+0.37%、2017年10月の現行制度以降で最高)へ上がり、同じ借入4,000万円・35年なら総支払は約7,268万円、月の返済は約17.3万円の試算です。最新の比較は記事No.159、変動金利の動きは記事No.137で整理しています。 【フラット35】(借入期間21〜35年・融資率9割以下)の最も多い金利は2026年10月に年3.83%となり、本記事の6月時点(3.21%)から0.62ポイント上がっています。最新の金利での返済額の試算は記事159をご覧ください。
フラット35の最頻金利が、2026年6月に年3.21%へ上がりました(21〜35年・融資率9割以下、住宅金融支援機構)。4月の2.39%から2か月で0.82ポイントの上昇で、2017年の現行制度以降で初めて3%を超えています。
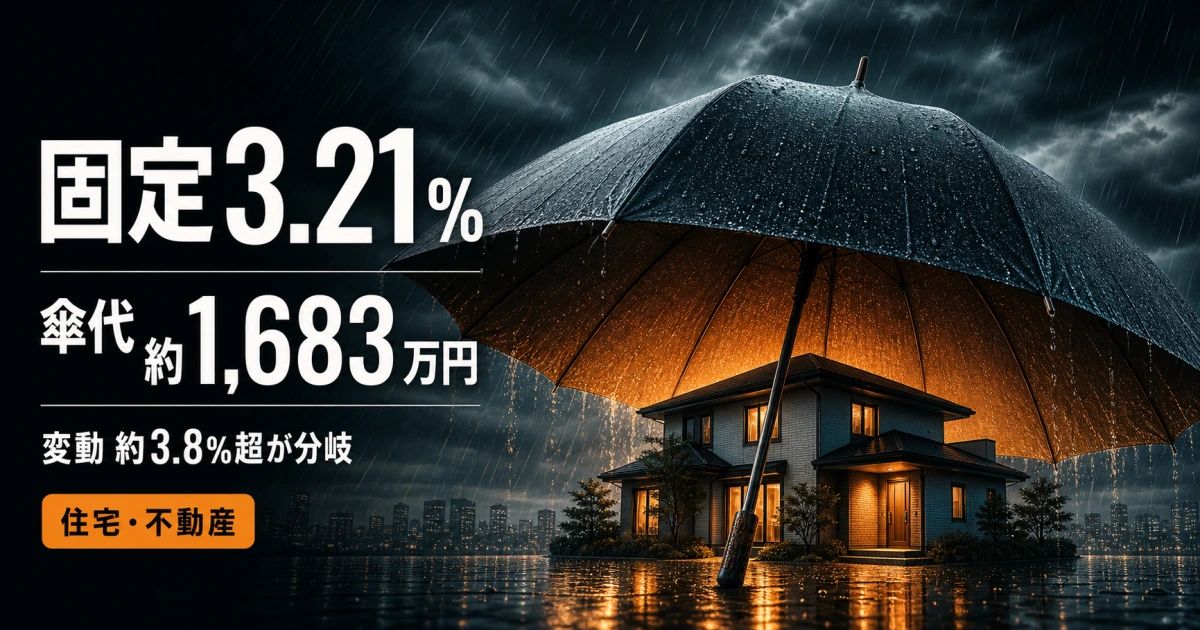
固定金利は、いわば金利が上がっても濡れない傘を、最初に少し高い傘代を払って買うようなもの。変動金利はふだんは身軽だが、雨(利上げ)が増えると濡れる折りたたみ傘です。本記事では借入4,000万円・35年で固定と変動の総支払額を並べて「傘代(安心料)」を金額にし、変動が将来どこまで上がると固定の元が取れるのかを、仮定を置いた損益分岐で読み解きます(予測ではありません)。
🐻❄️ ポイント解説
この記事のテーマは?
2026年6月に3%を超えたフラット35の固定金利を、変動金利と総支払額で比べる記事です。固定の「安心料」を金額にし、変動が何%上がると固定の元が取れるかを、仮定付きの試算で整理します。
結局いくら違う?
借入4,000万円・35年・元利均等だと、固定3.21%は総支払約6,664万円、変動1.3%が横ばいなら約4,981万円。差は約1,683万円で、これが「金利が上がっても濡れない傘」の傘代にあたります。
前提条件は?
金利はフラット35の6月最頻3.21%と、変動1.3%という仮定値です。変動は将来動くため、本文では「1.3%が6年目に一段上がり以後横ばい」という仮定を置いて損益分岐を出します(※仮定・予測ではない)。
自分の場合はどう考える?
借入額・残期間・繰上返済の余力で答えは変わります。本文の3つのcheckpoint(安心料は金利差で測る/将来の利上げをどこまで織り込むか/長期金利との連動)を、自分の家計の数字に置き換えて読んでください。
読んだ後に何をする?
固定と変動の総支払額を「同じ表」に並べ、変動側は複数の上昇シナリオを置いて幅で見ること。1本の予測に賭けるのではなく、傘代に納得できるかで判断する作業を1度通すのがおすすめです。
まずは例え話で理解する 固定金利=濡れない傘、変動金利=折りたたみ傘
数字に入る前に、固定と変動のイメージを揃えておきます。
- 固定金利(フラット35):最初に少し高い傘代を払って、雨が強くなっても濡れない頑丈な傘を買う選択。35年間ずっと月々の返済額が変わらず、利上げ局面でも家計の天気が荒れません。
- 変動金利:傘代は安い折りたたみ傘。晴れ(低金利)が続けば身軽ですが、雨(利上げ)が増えると濡れます(返済額が上がる)。
2026年6月のフラット35(21〜35年・融資率9割以下)は最頻3.21%。頑丈な傘の値札が、ここ2か月で目に見えて上がった状態です。とはいえ折りたたみ傘(変動)の側も、天気予報(長期金利)が荒れ模様なら将来の傘代が読みにくくなります。「高い傘代を今払って濡れない安心を買うか、安い傘で天気を見ながら凌ぐか」——これが今月の論点です。なお傘代の比較は金融機関ごとに条件が異なり、ここでの数字はあくまで考え方を示す試算です。
フラット35が3.21%へ 2か月で0.82ポイントの上昇
何が起きたのか
住宅金融支援機構の発表では、2026年6月のフラット35最頻金利は、返済期間21年以上35年以下・融資率9割以下で年3.210%(適用範囲3.210%〜5.480%)。融資率9割超では3.32%です。4月は2.39%だったので、2か月で0.82ポイント上がった計算になり、2017年に現行制度となって以降で初めて3%を超えました。6月は前月(5月)から0.5ポイントの引き上げで、前月比の上げ幅としては最大でした。
折りたたみ傘から見れば値札の比較対象(頑丈な傘)が一段高くなった、ということ。固定を選ぶハードルが上がった一方で、「いま固定を確定しておく価値」を考える局面でもあります。
なぜ上がったのか(長期金利との連動)
固定金利の起点は、変動の起点(日銀の政策金利)ではなく、新発10年国債利回り=長期金利です。2026年6月時点で新発10年国債利回りは約2.66%水準、5月18日には一時2.8%と約29年半ぶりの高さをつけました。
長期金利と固定金利の関係は、「天気予報(長期金利)が傘の値札(固定金利)を決める」イメージが近いです。市場が「これから物価も金利も上がりそうだ」と読むと長期金利が上がり、それを織り込んで固定金利の値札も上がります。固定3.21%は、市場の天気予報がそれだけ荒れ模様だという読みの裏返しでもあります。
借入4,000万・35年で『傘代』を金額にする 固定3.21% vs 変動1.3%
総支払額を並べる
ここからは、共働きで4,000万円を35年・元利均等で借りる世帯を想定し、固定と変動の総支払額を並べます(金利は固定3.21%、変動は仮定の1.3%)。
| 金利タイプ | 月々の返済額 | 35年の総支払額 |
| --- | --- | --- |
| 固定3.21%(35年一定) | 約158,700円 | 約6,664万円 |
| 変動1.3%(35年横ばいと仮定) | 約118,600円 | 約4,981万円 |
| 差(=傘代・安心料) | 約40,100円/月 | 約1,683万円 |
※変動1.3%・横ばいは「金利が一度も上がらなかった場合」という最も変動に有利な仮定です。実際の変動金利は将来動くため、この差額がそのまま得になるわけではありません。
固定3.21%と変動1.3%横ばいの差は、月々で約4万円、35年で約1,683万円。これが「金利が上がっても濡れない傘」の傘代です。月4万円という金額は、共働き世帯なら2人分の通信費や、子ども1人の習い事数件分に相当する家計インパクト。安心料は金利差で測る——これが1つ目のcheckpointです。傘代に納得できるかどうかは、家計のどこを削ることになるのかまで具体化して初めて判断できます。
checkpoint:安心料は金利差で測る
固定か変動かは「どちらが得か」では決まりません。固定を選ぶとは、約1,683万円(仮定)の傘代を払って、35年分の利上げリスクをゼロにする取引です。変動を選ぶとは、その傘代を手元に残す代わりに、将来の天気(利上げ)を自分で引き受けることを意味します。どちらが優れているということではなく、傘代に見合う安心が自分の家計にあるかを、金利差という共通のものさしで測るのが1つ目のcheckpointです。
変動が何%上がると固定3.21%の元が取れるのか 損益分岐の考え方
※仮定を置いた試算(予測ではない)
ここが本記事の核心です。変動1.3%が将来上がっていくと、どこかで固定3.21%の総支払(約6,664万円)を追い越します。ただし変動金利の将来は誰にも分かりません。そこで「変動1.3%でスタートし、6年目に一段だけ上がって、その後は完済まで横ばい」という仮定を置いて損益分岐を試算します(※あくまで仮定であり、将来の金利を予測するものではありません)。
| 6年目以降の変動金利(仮定) | 35年の総支払額(概算) | 固定3.21%(約6,664万円)との比較 |
| --- | --- | --- |
| 1.3%のまま | 約4,981万円 | 固定より約1,683万円少ない |
| 2.5% | 約5,738万円 | 固定より少ない |
| 3.0% | 約6,075万円 | 固定より少ない |
| 3.5% | 約6,424万円 | 固定にやや近づく |
| 約3.8% | 約6,660万円前後 | 固定とほぼ並ぶ(損益分岐) |
| 4.0% | 約6,785万円 | 固定を上回る |
この仮定では、6年目以降の変動金利が約3.8%を超えると、変動の総支払が固定3.21%を上回ります。スタートの1.3%から約2.5ポイントの上昇です。言いかえれば、固定3.21%という傘代は「変動が将来3.8%近くまで上がっても損しない保険」を買っている、という見方ができます。
注意したいのは、損益分岐は仮定の置き方で大きく動くこと。上昇が早ければ分岐点は下がり、遅ければ上がります。だからこそ1本のシナリオを唯一の答え扱いせず、複数の上昇幅で幅をもって眺めるのが安全です。
checkpoint:将来の利上げをどこまで織り込むか
2つ目のcheckpointは、自分が将来の利上げをどこまで織り込むかです。新発10年国債利回りが約2.66%、5月には一時2.8%という現状を「これからも上がる入口」と読むなら、固定の傘代は割安に見えます。逆に「一時的な上振れで、長期では落ち着く」と読むなら、変動で傘代を浮かせる判断に傾きます。
- 利上げを強めに織り込む:固定3.21%で35年確定し、約1,683万円の傘代を「上限が見える安心」と評価。
- 利上げを弱めに織り込む:変動で月4万円を浮かせ、上がってきたら繰上返済や借換で対応する余地を残す。
どちらが優れているという話ではありません。自分の天気予報(金利観)を一度言語化してから数字に当てることが、後悔の少ない判断につながります。
30〜40代共働き世帯のライフステージとの接続 月4万円の差をどう生かすか
このH2は、傘代(固定と変動の差)を暮らしの数字に落とす節です。
借入4,000万円クラスは、首都圏で住宅を購入する30〜40代の共働き世帯にとって珍しくない水準です。固定と変動の差・月約4万円を、ライフステージごとに置き換えてみます。
- 30代・子どもが小さい時期:変動で浮く月4万円を教育費の先取り積立に回せば、35年では大きな備えになります。ただし保育料や時短勤務で収入が一時的に細る局面では、固定で返済額が動かない安心が効きます。
- 40代・教育費ピーク:月4万円は習い事や塾の費用に直結します。固定なら金利が上がっても返済額は据え置きで、家計の天気が荒れにくい。共働きで世帯収入のクッションが厚いなら、変動で浮いた分を繰上返済に充てる選択も合理的です。
住宅金融支援機構の住宅ローン利用者の実態調査(最新は2026年1月調査)でも、金利タイプの選択と金利変動リスクへの意識は継続的に調べられているテーマです。共働きは傘を差す手が2本あるようなもので、片方の収入が一時的に細っても世帯で雨をしのぎやすい構造です。一方、収入が1本に偏る時期は、傘代を払ってでも固定で天気を安定させる価値が上がります。どちらにせよ、月4万円という差を「漠然と」ではなく具体的な家計項目に当ててから決めるのがおすすめです。
マネポラ編集部からのまとめ
- フラット35(21〜35年・融資率9割以下)の最頻金利は2026年6月に3.21%。4月2.39%から2か月で+0.82pt、2017年の現行制度以降で初の3%超えで、背景に新発10年国債利回り約2.66%(5月中旬は一時2.8%)の上昇があります。
- 借入4,000万円・35年・元利均等だと、固定3.21%は総支払約6,664万円、変動1.3%横ばいは約4,981万円で、差=安心料は約1,683万円(月約4万円)。これが「金利が上がっても濡れない傘」の傘代です。
- 「変動1.3%→6年目に一段上げ・以後横ばい」と仮定すると、約3.8%超で固定の総支払を上回る試算です(※仮定・予測ではない)。固定3.21%は変動が将来3.8%近くまで上がっても損しない保険、という読み方ができます。
- 3つのcheckpoint——安心料は金利差で測る/将来の利上げをどこまで織り込むか/長期金利と固定金利の連動——を自分の家計の数字に当て、固定と変動を「同じ表」に幅をもって並べてから判断してください。
本記事は情報提供を目的としており、特定金融商品の推奨や投資勧誘を目的としたものではありません。金利・諸費用・優遇条件は金融機関ごとに異なり、申込時点の審査により決定されます。本文の総支払額・損益分岐は仮定条件に基づく編集部試算であり、将来の金利を予測するものではありません。最終的な判断はご自身の責任でお願いします。
参考情報
マネポラ編集部 / 公開日 2026-06-28