【中級者向け】【日銀の新しい金融市場調節方針の適用日: 2026年9月24日】
【2026年11月追記】日本銀行は10月29-30日の会合で政策金利を1.25%程度に据え置きました(10月30日公表、賛成8・反対1)。次の会合は12月17-18日です。三菱UFJ銀行が9月18日に公表した11月2日の短プラ改定(2.375%→2.625%)に、その後の変更の公表はなく(11月1日確認)、年2回型では2027年4月1日の基準日以降の見直し対象という本文の見立ては変わりません。
雷は光ってから、少し遅れて音が届きます。住宅ローンの変動金利も、日銀の決定という「光」と、返済額の変化という「音」の間に時間差があります。日本銀行は2026年9月18日、政策金利を1.25%程度へ引き上げました。6月に続く2回目で、合計+0.5%です。年2回型の変動金利では10月1日の基準日をすでに過ぎたため、今回の「音」が届くまでには、公表ルールに当てはめるともう1つ関所を越える必要があります。2026年10月17日時点の一次資料(10月会合の結果は11月1日に追記)で、その時刻表を整理します。
🐻❄️ ポイント解説
この記事のテーマは?
2026年9月の日銀の利上げが、住宅ローンの変動金利にいつ・いくら効いてくるかという話です。年2回型の場合、今回の利上げ分の次の関所は2027年4月1日の基準日になる仕組みです。
何が決まったの?
日本銀行は2026年9月18日の会合で、政策金利(無担保コールレートの誘導目標)を1.0%程度から1.25%程度へ引き上げました(賛成7・反対2、9月24日適用)。6月16日の0.75%程度→1.0%程度とあわせ、2回で+0.5%です。
返済額が変わるのはいつ?
三菱UFJ銀行の短期プライムレート(短プラ)は11月2日に2.375%→2.625%へ。年2回型は4月1日・10月1日時点の短プラで見直すため、10月1日より後の改定は、同行のルールに当てはめると2027年4月1日の基準日以降の見直し対象です。6月の利上げ分は、10月1日の見直しで2027年1月の返済分から反映されます。
結局いくら増えるの?
残高3,000万円・残り30年・元利均等で、適用金利が年1.00%→1.25%なら月3,484円増、2回分の年0.75%→1.25%なら月93,086円→99,976円で月6,890円増の試算です(※試算・保証ではありません)。ただし5年ルールのある元利均等返済なら、返済額は次の見直しまで据え置かれ、その間は利息の割合が増えて元金の減りが遅くなります。
読んだ後に何をする?
「ご返済のお知らせ」(返済予定表)や契約書で、ローンが年2回型か毎月型か、元利均等か元金均等か、5年ルールの何年目かを確かめてみてください。そのうえで+0.5%を自分の残高で円に換算しておく。判断材料は後半の3つのcheckpointにまとめています。
まずは例え話で理解する 〜利上げは「光」、返済額の変化は「音」
雷は、空が光ってから少し遅れてゴロゴロと音が届きます。住宅ローンの変動金利も同じで、日銀の利上げという「光」が見えてから、返済額の変化という「音」が家計に届くまでには時間差があります。
光が音になるまでには、いくつかの中継点を通ります。まず日銀が政策金利を決め(2026年9月18日に1.25%程度へ)、次に銀行が短期プライムレート(短プラ)を改定し、さらにローンの基準日(年2回型なら4月1日と10月1日)で金利が見直され、ようやく返済表に載ります。今回の短プラ改定は11月2日で、10月1日の基準日には間に合っていません。公表ルールに当てはめると、次に音が届く関所は2027年4月1日の基準日です。
音の大きさにも注意が要ります。5年ルールのある元利均等返済では、金利が上がっても返済額はしばらく据え置かれます。耳に届く音は小さくても、返済の中身では利息の割合が増え、元金の減りが遅くなっています。
この記事では、光から音までの時刻表と、+0.5%が残高3,000万円でどれくらいの音になるのかを、試算で確かめます。
9月18日に政策金利1.25%へ。6月から2回で+0.5%、10月29-30日は据え置き
日本銀行は2026年9月18日の金融政策決定会合で、「無担保コールレート(オーバーナイト物)を、1.25%程度で推移するよう促す」ことを決めました(賛成7・反対2)。適用は翌営業日の9月24日から。補完当座預金制度の適用利率は1.25%、基準貸付利率は1.5%です。反対した浅田委員・佐藤委員は、据え置きが望ましい等の理由を挙げています。
階段にたとえると、2026年は6月16日に0.75%程度→1.0%程度へ1段、7月30-31日は踊り場で据え置き(賛成8・反対1)、9月18日にもう1段です。公表文は消費者物価(除く生鮮食品)の前年比を「足もとでは1%台後半」としたうえで、先行きについて「引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことになると考えている」と記しています。同時に「政策金利の変更後も、緩和的な金融環境は維持される」とも述べています。
10月29-30日の会合では、政策金利を1.25%程度に据え置きました(10月30日公表、賛成8・反対1)。2027年4月1日の基準日までには、12月17-18日・2027年1月21-22日・3月17-18日の3回の会合が予定されています。ただし、これは日程が決まっているだけで、次の利上げの有無や時期が決まっているわけではありません。
checkpointは「政策金利の数字と、自分のローンの金利は別物」という点です。変動金利は政策金利に直接ではなく、銀行の短プラを経由して動きます。
短プラは11月2日に2.625%へ。年2回型の次の関所は2027年4月1日の基準日
郵便ポストの集荷時刻を思い浮かべてください。集荷が1日2回なら、時刻を1分でも過ぎた手紙は次の便を待ちます。年2回型の変動金利では、その集荷時刻が「4月1日」と「10月1日」です。
三菱UFJ銀行は9月18日付で短プラの改定を公表し、改定日2026年11月2日、利率2.375%→2.625%(+0.25%)としました。6月の利上げのときは、6月16日の公表から8月3日の改定(2.125%→2.375%)まで約7週間。今回も公表から改定まで約6週間あり、政策金利から短プラへ届くまでに時間差があります。日本銀行の統計(10月17日取得時点の掲載は8月3日分まで)でも、短プラ(都市銀行の最頻値)は8月3日に2.375%となっています。
同行の公表では、変動金利(年2回型)は毎年4月1日・10月1日時点の短プラを基準に見直し、新しい金利は6月・12月の返済日の翌日から適用(7月・1月の約定返済分から反映)されます。10月1日の見直しでは、8月3日の短プラ改定を受けて店頭表示金利が3.125%→3.375%となり、2027年1月の約定返済分から反映されると公表されています。
11月2日の改定は10月1日の便に間に合っていません。同行のルールに当てはめると、次の基準日の2027年4月1日時点の短プラで見直され、2027年7月の約定返済分から返済表に載る計算です。ただし4月1日時点の短プラがいくらになるかは、それまでの会合や各行の判断次第で、現時点では決まっていません。
| 日付 | 何が起きた/起きる(三菱UFJ銀行の公表データを例に) |
|---|
| 2026年6月16日 | 日銀が0.75%程度→1.0%程度(6月17日適用) |
| 2026年8月3日 | 短プラ 2.125%→2.375% |
| 2026年9月18日 | 日銀が1.0%程度→1.25%程度(9月24日適用) |
| 2026年10月1日 | 年2回型の基準日。店頭表示金利 3.125%→3.375% |
| 2026年11月2日 | 短プラ 2.375%→2.625% |
| 2027年1月 | 10月1日見直し分が約定返済に反映 |
| 2027年4月1日 | 次の基準日。11月2日の改定はここで見直し対象になる計算(ルールからの当てはめ) |
| 2027年7月 | 4月1日見直し分が約定返済に反映される計算(同上) |
毎月型は集荷が毎月1日です。同行の毎月型は9月1日の見直しで3.375%となり、11月の約定返済分から反映されました。11月2日の改定は12月1日時点で見直し対象となり、ルール上は2027年2月の約定返済分からの反映になる計算です。また、同行は「ご契約内容によって、基準金利が上表の店頭表示金利と異なる場合があります」としています。見直しの時期や幅は金融機関や契約で異なるため、ここでの日付は一例です。
checkpointは「自分のローンの集荷時刻(基準日)を知ること」。同じ利上げでも、年2回型か毎月型かで返済表に載る月が数か月ずれます。
3,000万円・残り30年で+0.25%は月3,484円、2回分の+0.5%なら月6,890円の試算(返済額を見直した場合)
では家計でいくら変わるのか。以下は前提を置いた試算です。残高・残り30年・元利均等返済・ボーナス返済なしで、同じ残高と残期間のまま適用金利だけを入れ替えて比べています。年0.75%→1.00%が6月の利上げ分、1.00%→1.25%が9月の利上げ分にあたるという想定で、実際の適用金利や優遇幅は契約により異なります。
| 残高(仮定) | 年0.75% | 年1.00% | 年1.25% | +0.25%(1.00→1.25)の月の差 | +0.5%(0.75→1.25)の月の差 | +0.5%の年の差 |
|---|
| 3,000万円 | 93,086円 | 96,492円 | 99,976円 | 3,484円 | 6,890円 | 約82,700円 |
| 4,000万円 | 124,114円 | 128,656円 | 133,301円 | 4,645円 | 9,187円 | 約110,200円 |
| 5,000万円 | 155,143円 | 160,820円 | 166,626円 | 5,806円 | 11,483円 | 約137,800円 |
※試算・保証ではありません。編集部が元利均等の計算式で算出。月の差が30年続いたと仮定した単純合計は、3,000万円で+0.25%なら約125万円、+0.5%なら約248万円ですが、後述の5年ルールによる返済額の据え置きやその後の金利変動は考慮していません。
30代共働きで4,000万円台を借りた子育て世帯なら、2回分で月9,187円・年約11万円の差です(試算)。 ボーナス月にまとめて吸収するのか、毎月の固定費を見直すのかで、家計の組み方は変わります。
checkpointは「+0.25%と+0.5%を、自分の残高で円に翻訳しておくこと」。同じ前提では、残高1,000万円あたり+0.25%で月約1,161円、+0.5%で月約2,296円です(試算)。この物差しがあると、12月以降の会合のニュースを落ち着いて読めます。
フラット35は毎月動く。2026年10月の最頻金利は3.830%、最低金利は前月比+0.37%
全期間固定型は、雨が降り出してから広げる折りたたみ傘ではなく、最初から付いている固定の屋根です。そのかわり、屋根の値段(金利)は借りる月ごとに決まります。
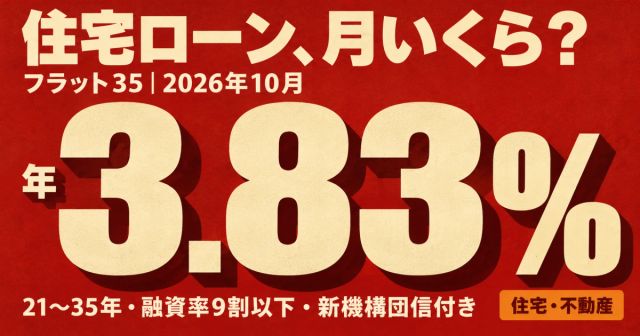
住宅金融支援機構の【フラット35】は毎月金利が決まる仕組みで、2026年10月分(借入期間21年以上35年以下・融資率9割以下)は年3.830%〜年5.840%、最も多い金利は年3.830%。借入期間20年以下(【フラット20】)の最も多い金利は年3.510%です。共同通信の配信記事(2026年10月1日)によると、21年以上35年以下の最低金利3.83%は前月比0.37%の上昇で、現行制度になった2017年10月以降で最も高い水準です。なお機構の金利ページは毎月第1営業日に更新されるため、ここでの数字は10月17日に取得した10月分です。
checkpointは「変動と固定では、金利が動くタイミングそのものが違う」こと。変動は基準日にまとめて、すでに借りている人の金利も動きます。全期間固定は資金を受け取る月の金利で決まり、借入後は変わりません。
5年ルールでも利息は月1万2,500円ぶん元金を押しのける試算。2027年4月までの3つのcheckpoint
基準金利が上がっても、翌月から返済額が跳ね上がるとはかぎりません。三菱UFJ銀行の説明では、変動金利かつ元利均等返済なら返済額は5年ごとに見直され、金利が変わっても次回の見直しまで返済額は変わりません(5年ルール)。増える場合も新返済額はそれまでの125%を超えません(125%ルール)。同行では返済額を「5回目の10月1日を基準とした利率で見直し、その翌年1月以降最初の返済分から変更」するとしています。元金均等返済にこれらのルールはありません。
ただし、返済額が同じでも利息は減りません。月々の返済という同じ大きさの箱の中で、利息の場所が広がり、元金が押し出されます。残高3,000万円で単純化すると、1か月分の利息は年0.75%なら18,750円、年1.25%なら31,250円。返済額を93,086円に据え置いたままだと、元金に回る分は約74,336円から約61,836円へ、月12,500円減る計算です(※試算・保証ではありません)。同行は、利息だけで返済額を超えた場合は超過分を「未払利息」として繰り延べるとも説明しています。さらに「金利情勢等により最終返済日に未返済残高が生じる場合があります。この場合、未返済残高は原則として同日に一括返済していただきます」としています。5年ルールは衝撃をやわらげる緩衝材であって、負担を消す仕組みではありません。
住宅金融支援機構の住宅ローン利用者調査(2026年1月調査、回答数1,237件)では、利用した金利タイプは変動型75.0%、固定期間選択型14.9%、全期間固定型10.1%。金利リスクを「理解しているか少し不安・よく理解していない・全く理解していない」と答えた人は合計52.0%でした。変動型の利用者が多いほど、時刻表を知っておく意味は大きくなります。
2027年4月に向けた3つのcheckpointを整理します。
- (1) ローンの型を確認する — 変動か固定か。変動なら年2回型(4月1日・10月1日基準)か毎月型か。返済方式が元利均等か元金均等か、5年ルールの何年目か。ここで「いつ返済額が変わりうるか」が決まります。
- (2) 反映の時期を確認する — 10月1日の見直し分は、三菱UFJ銀行の年2回型なら2027年1月の返済分から。11月2日の短プラ改定は、同行のルールに当てはめると2027年4月1日の基準日以降の見直し対象です。年2回型の「ご返済のお知らせ」は5月・11月の上旬頃に発行されると同行は案内しています。金融機関により時期は異なります。
- (3) +0.5%を円に換算しておく — 残高と残期間で試算し、家計のどこで吸収するかを先に考えておく。繰上返済や金利タイプの変更・借換えも選択肢になりえますが、手数料・保証料・団信などの条件が絡み、得になるかは条件次第です。まずは契約内容を並べる材料集めから始めるのが現実的です。
マネポラは特定の金融機関や商品を名指しで勧める立場を取りません。本記事の銀行名は、公表資料で短プラ・金利・見直しの仕組みと日付を確認できる例です。
マネポラ編集部からのまとめ
- 日本銀行は2026年9月18日の会合で政策金利を1.0%程度から1.25%程度へ引き上げ(賛成7・反対2、9月24日適用)。6月16日の0.75%程度→1.0%程度とあわせて2回で+0.5%。10月29-30日の会合では据え置きでした。
- 三菱UFJ銀行の短プラは11月2日に2.375%→2.625%。10月1日の基準日を過ぎた改定のため、同行の年2回型のルールに当てはめると、次の関所は2027年4月1日(7月の返済分から反映される計算)です。4月1日時点の水準は未定です。
- 6月の利上げ分は、10月1日の見直しで店頭表示金利3.125%→3.375%となり、2027年1月の返済分から反映(同行の年2回型)。
- 残高3,000万円・残り30年・元利均等で、+0.25%(1.00→1.25%)なら月3,484円、+0.5%(0.75→1.25%)なら月6,890円増の試算です(返済額を見直した場合。※試算・保証ではありません)。
- 5年ルールで返済額が据え置かれても、利息の割合が増えて元金の減りが遅くなります。【フラット35】10月の最頻金利は年3.830%(同水準の最低金利は前月比+0.37%)。2027年4月までに「型・反映時期・金額」の3点を確かめておくのが土台です。
本記事は情報提供を目的としており、特定金融商品の推奨や投資勧誘、特定の金融機関・住宅ローン商品の斡旋を目的としたものではありません。記載の試算は前提条件を置いた計算例であり、将来の返済額を保証するものではありません。実際の適用金利・見直し時期・返済方式は金融機関および契約内容により異なりますので、契約書および各金融機関の案内をご確認ください。
参考情報
マネポラ編集部 / 公開日 2026-10-17 / 一次資料確認日 2026-10-17(日銀10月会合と短プラの記述は2026-11-01)