【中級者向け】【導入予定: 2027年4月(法律案は国会審議中)】【本格導入: 2029年度】
家づくりにたとえると、8月の基本方針は「間取りのラフ」、9月の大綱と10月の法律案は「建築確認の申請書」です。部屋の数や玄関の位置は書き込まれましたが、各部屋の広さ、つまり年収いくらの人にいくら届くのかは、法律が通った後に政令で決める段取りになっています。8月に「給付付き税額控除」と呼ばれていた給付は、9月から「就業者負担軽減支援金」という名前で動き始めました。2026年10月17日時点で決まったことと未定のことを、一次資料で切り分けます。
🐻❄️ ポイント解説
この記事のテーマは?
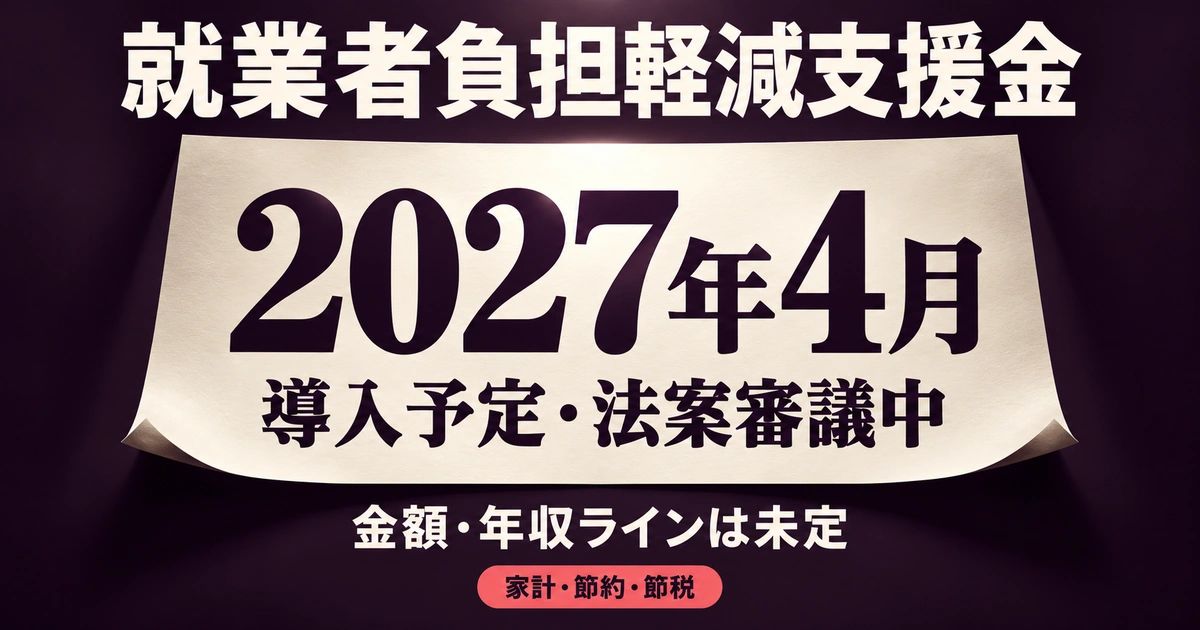
「給付付き税額控除」の第一歩として、政府が2027年4月の導入を目指す「就業者負担軽減支援金」です。9月15日に大綱、10月9日に法律案を閣議決定して国会に提出しましたが、10月17日時点では衆議院で審議中で、まだ成立していません。
8月から何が変わったの?
名前が付き、受け取り方の骨格が決まりました。市町村が認定して毎年1回支給し、公金受取口座を登録している人は請求なしで認定できる仕組みです。一方、支給額や給付が始まる年収ラインは法案でも「政令で定める」とされ、数字はまだ出ていません。
わが家は対象になりそう?
判定は世帯ではなく個人単位です。働いて得た所得が一定額を超え、合計所得が上限以下で、一定の税・社会保険料を負担している人が対象になります。こども加算は19歳未満の扶養親族の数に応じますが、2027・2028年度は16歳未満に限られます。
いつ・どうやって受け取るの?
使うのは「前年」の所得で、2027年度分なら2026年の所得です。国と地方の協議資料のイメージ図では、2027・2028年度は「秋支給」とされています。2029年4月には本格制度の支援額の半年分相当を基本とした額が先行して支給される予定です。
読んだ後に何をする?
公金受取口座を登録しているか、その口座が今も使えるかを確認するところからです。副業やフリーランスの所得がある人は、2026年分の確定申告の扱いも意識しておくと迷いが減ります。判断材料は記事後半の3つのcheckpointにまとめました。
まずは例え話で理解する 〜間取りは決まり、部屋の広さはこれから
就業者負担軽減支援金の現在地は、家づくりの途中にたとえると分かりやすくなります。8月5日の基本方針は「間取りのラフ」、9月15日の大綱と10月9日の法律案は「建築確認の申請書」にあたります。
申請書には、誰が住めるのか(個人単位で、4つの要件をすべて満たす人)、玄関はどこか(市町村が認定し、毎年1回支給)、合鍵があれば出入りが楽になること(公金受取口座の登録者は請求なしで認定できる)まで書き込まれました。一方で、各部屋の広さ、つまり年収いくらの人にいくら届くのかは「政令で定める」とされ、図面はまだ空欄です。しかも申請書は審査の途中で、2026年10月17日時点で法律は成立していません。
この段階で、空欄の広さを当てにして家具をそろえるのは早すぎます。いまできるのは、受け取り口になる口座を整えておくことです。本文では、決まった部分と空欄の部分を分けて見ていきます。
8月5日→9月15日→10月9日。2か月で「就業者負担軽減支援金」の法案提出まで進んだ
時系列を整理します。2026年8月5日、政府は「給付付き税額控除」の制度導入の基本方針を閣議決定し、「所得に連動したきめ細かな給付」を令和11年度(2029年度)に本格導入するとしました。あわせて、それまでの2年間のつなぎとして、飲食料品の消費税1%相当分の範囲内で、公的機関がすでに持つ所得情報を使った給付を令和9年度(2027年度)に先行導入することも、この時点で決まっていました。9月以降は、この2027年度からの給付に名前と具体的な仕組みが与えられた、という流れです。首相は同日の会見で、9月に大綱を決定し臨時国会に法律案を提出する考えを示しています。
その後は予告どおりに進みました。8月から9月にかけて国と地方の協議の場が4回開かれ、9月15日に「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定。10月9日には法律案を閣議決定し、第222回国会に提出しました。衆議院の議案情報では、10月17日時点の審議状況は「衆議院で審議中」です。
| 日付 | 出来事 | 位置づけ |
|---|
| 2026年8月5日 | 基本方針を閣議決定 | 2029年度本格導入、2027年度先行導入(つなぎ)、個人単位などの骨格 |
| 2026年9月15日 | 大綱を閣議決定 | 名前を「就業者負担軽減支援金」に。要件・支給方法を具体化 |
| 2026年9月29日 | 予備費の使用を閣議決定 | 導入準備の経費として約338億円 |
| 2026年10月9日 | 法律案を閣議決定・国会提出 | 施行日は2027年4月1日 |
| 2026年10月17日時点 | 衆議院で審議中 | 未成立 |
大綱は支援金制度を「本格的な『給付付き税額控除』を導入する第一歩」と位置づけ、制度の将来像は引き続き検討するとしています。当面は給付として実施し、税額控除と給付を組み合わせる仕組みは、給付のみに限定せず引き続き検討するという整理で、法律案にもその検討規定が置かれています。所管は内閣府で、新たに「租税・社会保険料負担に関する総合調整本部」を設けます。
checkpointは「10月17日時点では法律が成立していない」ことです。国会審議の結果次第で、内容や時期が変わる可能性があります。
対象は4つの要件をすべて満たす人。こども加算は2027・2028年度は16歳未満
対象の判定は、駅の改札を4つ続けて通るイメージです。1つでも引っかかれば対象外になります。法律案の概要に書かれた4つの要件は次のとおりです。
| 要件 | 中身 | 具体的な金額 |
|---|
| ①勤労所得が下限を超える | 給与収入から計算した額+一定額を超える事業所得・業務に係る雑所得 | 政令で定める(未定) |
| ②合計所得金額が上限以下 | 扶養している子の有無・数で上限が変わる | 政令で定める(未定) |
| ③純負担が基準を超える | 住民税の所得割等の額をもとに算定した額+社会保険料控除額−前年の公的年金等の収入 | 純負担基準額は政令で定める(未定) |
| ④配偶者の所得が上限以下 | 高所得の配偶者がいる場合の例外 | 政令で定める(未定)。2027・2028年度は適用しない |
①があるので、働いて得る所得がない人は対象外です。給与だけでなく、個人事業者やフリーランスの事業所得・業務に係る雑所得も一定額を超えれば勤労所得に合算されます。③は少し複雑です。その年度の住民税(所得割等)の額をもとに算定した額(法律案では、政令で定める倍数を掛けた額)と社会保険料控除額を足し、そこから前年の公的年金等の収入を差し引いた金額が、政令で定める「純負担基準額」を超えることが条件です。基準額は、所得下限額を超える現役勤労者が通常負担する税・社会保険料の水準を踏まえて定めるとされ、大綱はこれによって、働いていて純負担が現役並みの中低所得の高齢者も対象にするとしています。足し合わせる社会保険料は、本格導入後は自分が負担する社会保険料に係る分で見る形で(法律案では内閣府令で定める一部を除外)、2027・2028年度は社会保険料控除額の全額を使って判定します。
こども加算は、本格導入後は19歳未満の扶養親族、2027・2028年度は16歳未満の扶養親族の数に応じて定額が上乗せされます。8月の基本方針では「18歳以下」「15歳以下」と書かれていましたが、法律案の要綱では「前年12月31日の現況で19歳未満」という定義になりました。
30代の共働きで、小学生と高校生の子がいる世帯で考えてみます。判定は1人ずつで、夫婦それぞれが4つの改札を通るかを見ます。こども加算は扶養している側に付く形です。2027・2028年度は16歳未満に限られるので、高校生年代の子は加算の数に入らない可能性があります。checkpointは「世帯の合計年収ではなく、1人ずつの所得と扶養の付け方で決まる」ことです。
金額を決める基準はすべて政令待ち。手がかりは「119万円」「106万円」「160万円」
支援額の形は、坂道と踊り場が続く山道に似ています。大綱によると、勤労所得が「逓増開始額」以下なら定額、そこから「逓増終了額」までは働くほど増える上り坂、その後は定額の踊り場(支援基本額)、合計所得が「逓減開始額」を超えると下り坂になります。そこに、こども加算と「年収の壁」に配慮した時限的な加算(就業促進特例加算)が乗る構造です。支援額は1,000円単位(端数切上げ)とされています。
ただし、坂の始まりや高さを決める数字は、法律案ではすべて「政令で定める」とされています。いま一次資料で確認できる手がかりは次の4つです。
| 手がかり | 一次資料の記載 | 使われる場面 |
|---|
| 給与収入119万円(所得45万円) | 単身者の個人住民税所得割の非課税限度額 | 逓増開始額は「個人住民税所得割が課税される水準を踏まえて定める」 |
| 給与収入約106万円・74万円・約53万円 | 中間とりまとめで出た3つの意見 | 所得下限額(給付が始まる線)の参考として大綱概要に併記 |
| 給与収入106万円(所得32万円)・社会保険料約16万円 | 最低賃金1,023円×週20時間の年換算 | 就業促進特例加算の対象の入り口 |
| 年収約160万円 | 第3号被保険者が130万円で第1号になった場合に手取りが回復する水準 | 就業促進特例加算の考え方の目安 |
3つの意見の年収換算を編集部で計算し直すと、1,023円×20時間×52週=1,063,920円(約106万円)、1,023円×10時間×52週=531,960円(約53万円)で、資料の数字と一致します(※試算・保証ではありません)。
給付が消える上限の金額や、支援基本額・こども加算の額は、恒久財源の確保とあわせて検討して定めるとされ、目安になる数字も示されていません。2027・2028年度の支援金の総額は、飲食料品の消費税1%相当分の範囲に収めるとされています。財源は特例公債に頼らず、補助金や租税特別措置の見直しなどで確保する方針です。
checkpointは「『年収○万円ならいくら』という金額は、10月17日時点では一次資料で示されていない」ことです。金額は政令が出てから確認するのが確実です。飲食料品の消費税1%の家計への影響は、マネポラの別記事で試算しています。
市町村が年1回、認定から2か月以内に支払い。公金受取口座の登録者は請求なしで認定
受け取り方は、定期便の配達先を先に登録しておくかどうかに似ています。大綱と法律案要綱による流れは次のとおりです。
- 基準日(その年度が始まる年の1月1日)に住んでいる市町村が、前年の所得をもとに受給資格を確認する
- 公金受取口座を登録していて、受給資格と支援額が明らかな人は、市町村長が職権で認定できる(請求は不要)
- 登録していない人は、政令で定める日までに市町村へ認定の請求をする
- 認定または決定の日から2か月以内に支払う。支給は毎年1回
大綱は職権認定の処理を原則とするとしています。国と地方の協議資料では、公金受取口座の登録率は5割程度で、登録済みの人は申請なし、未登録の人は申請が要るというイメージが示されました。8月10日の協議の場の資料によると、約6,400万口座が公金受取口座として登録済みです。
| 支給年度 | 判定に使う所得 | こども加算の対象 | 支給のタイミング |
|---|
| 2027年度 | 2026年の所得 | 16歳未満 | 年1回(協議資料のイメージ図では秋) |
| 2028年度 | 2027年の所得 | 16歳未満 | 年1回(同上)。加えて2029年4月に、本格制度の支援額の半年分相当を基本とした額 |
| 2029年度 | 2028年の所得 | 19歳未満 | 本格制度の支援額の半年分相当を基本とした額(イメージ図では秋) |
「判定に使う所得」は、要綱の「前年」の定義(その年度が始まる年の前年)に当てはめた編集部の整理です。「秋支給」はあくまで協議資料のイメージ図の表記で、具体的な日付は決まっていません。
支援金には税金がかからず、受給権は原則として差押えが禁止されます。ただし生活保護制度では収入として認定されます。費用は国が3分の2以上を負担し、残りを都道府県と市町村が半分ずつ負担します。9月29日には、自治体のシステム改修やコールセンター、広報などの導入準備費として予備費約338億円が措置されました。国は、ウェブサイトで受給資格者が自分で支援額を計算できる仕組みも作るとしています。
checkpointは「公金受取口座の登録と、口座情報が最新かどうか」です。協議資料でも、登録率だけでなく情報の更新が重要だという自治体側の意見が紹介されています。
2027年度の支給に向けて、いま確認できる3つのcheckpoint
金額が決まっていない段階でも、受け取りの準備は進められます。次の3つは、今日から確認できます。
checkpoint 1:公金受取口座が登録済みか、口座が今も使えるかを確認する
登録していれば請求なしの職権認定の対象になり得ます。登録の有無と、解約した口座のままになっていないかを見ておくと安心です。
checkpoint 2:副業・フリーランスの所得がある人は、2026年分の申告を意識する
2027年度分は2026年の所得で判定されます。協議資料は、住民税が非課税の人のうち「対応が必要になる」のは、事業所得や業務に係る雑所得があって給付要件を満たす場合という想定を示しています(給与所得のみの人は不要の想定)。そのうえで国は、非課税の人にも積極的に確定申告をしてもらうよう広報するとしています。申告の要否や手続きは、今後の国や市町村の案内で確認するのが確実です。
checkpoint 3:こども加算の年齢と、扶養の付け方を世帯で共有する
2027・2028年度は16歳未満、2029年度以降は19歳未満です。判定は個人単位なので、子を夫婦のどちらの扶養に入れているかも確認しておくと、制度の詳細が出たときに読み解きやすくなります。
未定の金額を前提に家計を組み替えるより、受け取り口と判定の物差しを整えておく方が、後から修正する手間は少なくて済みます。
マネポラ編集部からのまとめ
- 8月の「給付付き税額控除」は、9月15日の大綱で「就業者負担軽減支援金」になり、10月9日に法律案が国会に提出されました。2026年10月17日時点では衆議院で審議中で、未成立です。
- 施行日は2027年4月1日の予定で、判定は個人単位。こども加算は19歳未満(2027・2028年度は16歳未満)の扶養親族の数に応じます。
- 市町村が認定して毎年1回、認定などから2か月以内に支払う仕組みで、公金受取口座の登録者は請求なしで認定できます。2029年4月には本格制度の支援額の半年分相当を基本とした額が先行支給される予定です。
- 支援額と給付開始・上限の所得水準はすべて政令で定めるとされ、未定です。逓増開始額は単身で給与収入119万円の水準を踏まえるとされています。
- 次の確認点は国会での審議結果と、その後に出る政令の数字です。
本記事は情報提供を目的としており、特定金融商品の推奨や投資勧誘を目的としたものではありません。就業者負担軽減支援金の法律案は2026年10月17日時点で国会審議中であり、支給額や所得水準は政令で定めるとされています。今後の審議や政令で内容が変わる可能性があります。記事中の計算はマネポラ編集部の試算であり、結果を保証するものではありません。個別の税務・社会保険の取扱いは、お住まいの市区町村・税務署または税理士等の専門家にご確認ください。
参考情報
マネポラ編集部 / 公開日 2026-10-17