【初心者向け】【施行予定日: 2027年4月1日(法案は国会提出済み・未成立)】
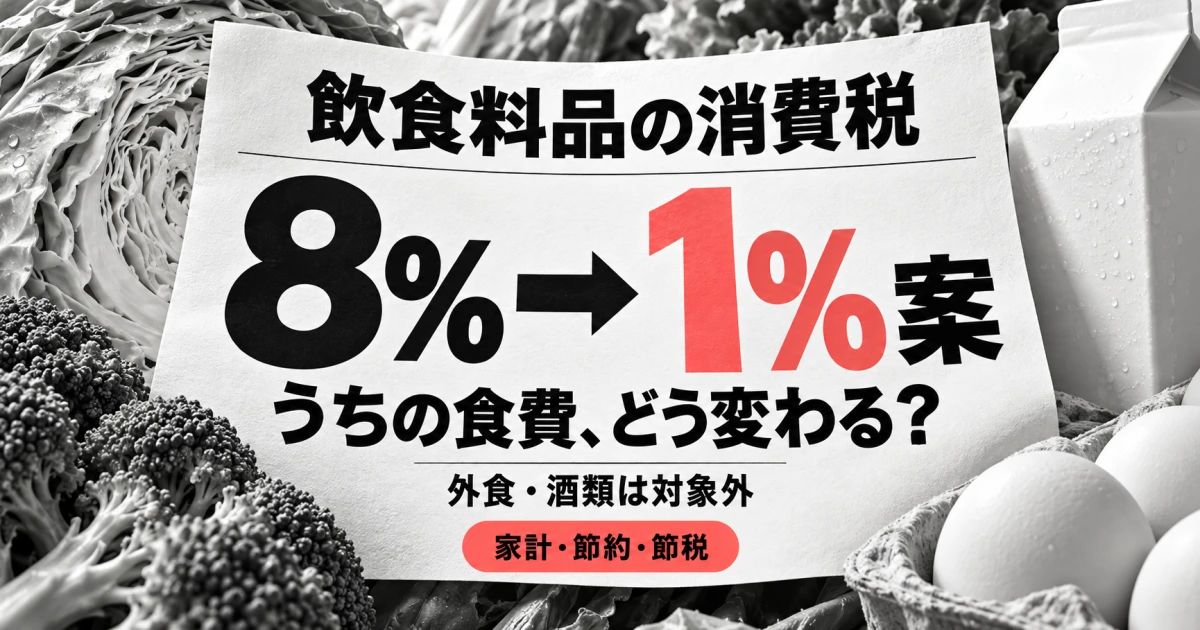
スーパーで税抜1,000円分の食品をカゴに入れると、レジでは1,080円。この「80円」が「10円」になる——それが今回の方針です。2026年7月30日に高市首相が飲食料品の消費税率1%への引下げを表明し、8月5日には基本方針が閣議決定されました。10月9日には法律案が国会に提出されましたが、まだ成立していません。何が下がって何が下がらないのか、家計にいくら効くのかを、公的な数字だけで整理します。
🐻❄️ ポイント解説
この記事のテーマは?
飲食料品の消費税率を、いまの8%から1%へ引き下げる方針です。実施は2027年4月から2年間の予定。1989年の消費税導入以来、税率が下がるのは初めてになります。
いつ、どこまで決まったの?
2026年7月30日に高市首相が会見で表明し、2026年8月5日に「給付付き税額控除の制度導入の基本方針」が閣議決定されました。その後、9月15日に大綱、10月9日に法律案が閣議決定され、法律案は第222回国会に提出されました。ただし法案はまだ成立していません(2026年10月17日時点)。
何が下がって、何が下がらないの?
下がるのは、いま軽減税率8%が適用されている「酒類・外食を除く飲食料品」です。レストランでの食事などの外食と、ビールやワインなどの酒類は10%のままで、今回の引下げ方針の対象外です。
家計にいくら効くの?
総務省の家計調査(2025年平均)では、二人以上世帯の食料は月94,895円。ここから外食16,563円と酒類3,784円を除いた74,548円で税率差7%分を試算すると、軽くなるのは月4,832円・年約57,982円です(※単純試算で、保証ではありません)。
読んだ後に何をする?
まずレシートを1か月分ためて、自分の食費のうち「外食と酒類」が何割かを数えてみてください。そこが対象外だからです。そのうえで、法案の成立時期・値札への反映・2年後に8%へ戻る前提の3点を、後半の4つのcheckpointで確認してみましょう。
まずは例え話で理解する 〜レシートの「消費税」の行が、2年間だけ細くなる
今回の方針は、スーパーのレシートの一番下にある消費税の行が、期間限定で細くなる話です。いま税抜1,000円分の食品を買うと消費税は80円。方針どおりなら、これが10円になります。
ただし、すべての買い物が対象ではありません。買い物を2つのカゴに分けて考えると整理しやすくなります。1つ目のカゴは、スーパーの食品やテイクアウトの弁当など「酒類・外食を除く飲食料品」。ここは8%から1%へ下がる予定です。2つ目のカゴは、レストランでの食事と、ビールやワインなどの酒類。こちらは10%のままです。二人以上世帯の平均では、食料94,895円のうち21.4%(20,347円)が2つ目のカゴに入ります。
さらに、この値下げには期限があります。予定は2027年4月から2年間で、方針どおりなら2029年4月に8%へ戻る計算です。法律案は2026年10月17日時点で成立しておらず、値札の税込価格がどこまで下がるかも、それぞれのお店が決めます。
まずは自分のカゴの中身を分けてみること。それが、家計への効き方を知る近道です。
何が決まった? 2026年8月5日に閣議決定、実施は2027年4月から2年間
高市首相は2026年7月30日の会見で、「全所得階層に負担軽減が及ぶ飲食料品の消費税率1%への引下げを、令和9年4月より2年間先行させる」と述べました。令和9年4月とは2027年4月のことです。そして2026年8月5日、政府は臨時閣議で「給付付き税額控除の制度導入の基本方針」を閣議決定しました。
ただし閣議決定は「政府として方針を固めた」段階です。会社でいえば経営会議で企画が通ったところで、店頭に並ぶまでには工程が残っています。政府は9月15日に「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を、10月9日に法律案を閣議決定し、第222回国会に提出しました。法律案は、2027年4月1日から2029年3月31日までの間、飲食料品に係る消費税率を地方消費税と合わせて1%とする内容です。ただし2026年10月17日時点で、税率を変える法律はまだ成立していません。
今回の引下げは、所得に応じた給付を組み合わせる「給付付き税額控除」へのつなぎという位置づけです。9月の大綱では、所得に応じた給付として「就業者負担軽減支援金」を令和9年(2027年)4月から導入し、本格的な「給付付き税額控除」を導入する第一歩と位置づけています。残る1%相当分を中低所得者向けの給付と組み合わせ「実質ゼロ化」を図ると報じられています。
規模も小さくありません。首相は地方財政への影響を約1.6兆円と説明し、2年間の減収は10兆円規模と報じられています。首相は「法律において景気条項を盛り込む必要はないと考えております」「2年後には、私が責任を持って、確実に税率を元に戻してまいります」と述べており、期限つきの措置である点がはっきりしています。
下がるのは「外食・酒類を除く飲食料品」。8%→1%の対象を7項目で整理
対象範囲は、2019年10月1日から続く軽減税率制度がベースです。国税庁の説明では、軽減税率8%の対象は「酒類・外食を除く飲食料品」と、「定期購読契約に基づき週2回以上発行される新聞」です。ここでいう外食とは、飲食店業等を営む者が「飲食に用いられる設備がある場所において行う食事の提供」を指します。だからこそ、同じハンバーガーでも店内で食べれば10%、持ち帰れば8%という差が生まれてきました。
| 買うもの | 現在の税率 | 2027年4月からの方針(法案成立が前提) |
|---|
| スーパーの生鮮食品・加工食品(持ち帰り) | 8% | 1% |
| テイクアウト・出前の弁当やピザ | 8% | 1% |
| お茶・水などの飲料(酒類以外) | 8% | 1% |
| 一体資産(税抜1万円以下かつ食品部分が3分の2以上) | 8% | 1% |
| レストラン等での外食・イートイン | 10% | 10%のまま(対象外) |
| ビール・ワインなどの酒類 | 10% | 10%のまま(対象外) |
| 定期購読の新聞(週2回以上発行) | 8% | 8%のまま(大綱で引下げの対象外と明記) |
なお、いまの軽減税率8%は国税6.24%+地方消費税1.76%、標準税率10%は国税7.8%+地方消費税2.2%という構成です。9月の大綱では、引下げ後の1%は国税0.78%と地方税0.22%相当分の合計とされ、地方消費税の減収額は地方特例交付金で全額補塡するとしています。
ここでのcheckpointは「自分の食費のうち、対象外がどれくらいあるか」です。ランチを外で済ませることが多い人や、晩酌を欠かさない人ほど、引下げの恩恵は小さくなります。
家計はいくら軽くなる? 二人以上世帯は月4,832円・年約5.8万円の試算
以下はすべて税率差7%分の単純試算で、実際の効果を保証するものではありません。
計算はシンプルです。いま税込108円のものは税抜100円+消費税8円。税率が1%なら税込101円で、差は7円。これはいまの税込価格の7/108(約6.48%)にあたります。つまり「いま払っている食費(税込)×6.48%」が理論上の軽減額です。
総務省の家計調査(2025年平均)によると、二人以上の世帯の消費支出は1か月平均314,001円、そのうち食料は94,895円でした。エンゲル係数は28.6%です。この食料から、対象外である外食16,563円と酒類3,784円を差し引くと、74,548円が残ります。
- 月の軽減額:74,548円 × 7/108 = 約4,832円
- 年の軽減額:74,548円 × 7/108 × 12 = 約57,982円(月額を丸める前の数値で計算しています)
食費の水準別に並べると、次のようになります。
| 月の飲食料品支出(税込・外食と酒類を除く) | 月の軽減額 | 年の軽減額 |
|---|
| 30,000円 | 1,944円 | 23,333円 |
| 50,000円 | 3,241円 | 38,889円 |
| 74,548円(二人以上世帯の平均から算出) | 4,832円 | 57,982円 |
| 100,000円 | 6,481円 | 77,778円 |
小学生と中学生を育てる40代の共働き世帯にとっては、この試算より効き方が大きくなる可能性があります。世帯主が40〜49歳の二人以上世帯は、消費支出が1か月平均348,607円と全体平均の314,001円を約34,600円上回り、世帯人員も3.73人と平均の2.87人より多いためです。
単身世帯は月約2,500円・年約3万円の粗い試算。世帯で差が出る2つの要因
2025年平均の単身世帯は、消費支出が1か月平均173,042円、うち食料が49,321円でした。
ただし家計調査の概要版には、単身世帯の食料の内訳(外食・酒類の金額)が載っていません。参考値として二人以上世帯の外食+酒類の比率(20,347円 ÷ 94,895円 = 21.4%)を当てはめると、対象は約38,745円、軽減額は月約2,500円・年約3万円という計算になります。これは仮定を置いた粗い試算で、単身世帯の実額はマネポラ編集部として確認できていません。
世帯で差が出る要因は2つです。ひとつは食費の実額。7/108を掛けるだけなので支出額に比例します。もうひとつは外食・酒類の割合で、ここは対象外です。二人以上世帯の平均では食料の21.4%(月20,347円)がこれにあたり、この部分の税率は変わりません。
checkpointは「レシート1か月分で、外食と酒類の合計額を出してみること」です。この2つを引いた金額に6.48%を掛ければ、平均値ではなく自分の家計に即した試算になります。
法案はまだ未成立。2027年4月までに見ておく4つのcheckpoint
最後に判断材料を4点にまとめます。マネポラ編集部は特定の行動を勧める立場は取らず、確かなことと不確かなことを分けて示します。
checkpoint 1:法案の成立時期
9月15日に政府の大綱が閣議決定され、10月9日に法律案が国会に提出されました。成立して初めて税率が変わります。2026年10月17日時点では未成立で、国会審議で内容が変わる余地も残っています。
checkpoint 2:値札にどこまで反映されるか
税率が下がっても、店頭の税込価格が同じ幅で下がるとは限りません。価格は事業者が決めるもので、原材料費や人件費の動きも反映されます。本記事の6.48%は、理論上の上限に近い試算です。
checkpoint 3:2年後に8%へ戻る前提
今回は2年間の期限つきです。首相は景気条項を盛り込まない方針を示し、「2年後には、私が責任を持って、確実に税率を元に戻してまいります」と述べています。方針どおりに法案が成立して施行された場合、2029年4月に8%へ戻る計算です。実際の扱いは当時の法改正次第ですが、いったん戻る前提で家計を見ておけば、戻ったときの落差に慌てずに済みます。
checkpoint 4:給付とセットで見る
1%引下げは給付付き税額控除への「つなぎ」です。9月の大綱では、就業者負担軽減支援金を令和9年4月から導入するとしていますが、給付の開始ラインや金額は政令で定める形で、まだ決まっていません。
マネポラ編集部からのまとめ
- 飲食料品の消費税率を8%から1%へ引き下げる基本方針が2026年8月5日に閣議決定。実施予定は2027年4月から2年間で、成立すれば1989年の導入以来初の税率引下げです。
- 法案はまだ成立していません。9月15日に大綱、10月9日に法律案が閣議決定され、第222回国会に提出されています(2026年10月17日時点)。
- 対象は「酒類・外食を除く飲食料品」。外食と酒類は10%のままで対象外です。二人以上世帯では食料94,895円のうち21.4%(20,347円)がこの対象外にあたります。
- 家計調査(2025年平均)から試算すると、二人以上世帯で月4,832円・年約57,982円、単身世帯で月約2,500円・年約3万円(※税率差7%分の単純試算で、保証ではありません。単身世帯は仮定を置いた粗い試算です)。
- 地方財政への影響は約1.6兆円(会見では対象期間の内訳は示されていません)、2年間の減収は10兆円規模とされます。景気条項は盛り込まない方針で、方針どおり実施・終了すれば2029年4月に8%へ戻る計算です。戻ったときの家計への影響もあらかじめ見込んでおくと落差に慌てずに済みます。
本記事は情報提供を目的としており、特定金融商品の推奨や投資勧誘を目的としたものではありません。税制は法案の成立状況により変わります。個別の税務判断は税理士等の専門家にご確認ください。
参考情報
マネポラ編集部 / 公開日 2026-10-17