新NISA 月3万円積立 20年後にいくら?想定リターン別シミュレーション
約10分で読めます
この記事の判断材料
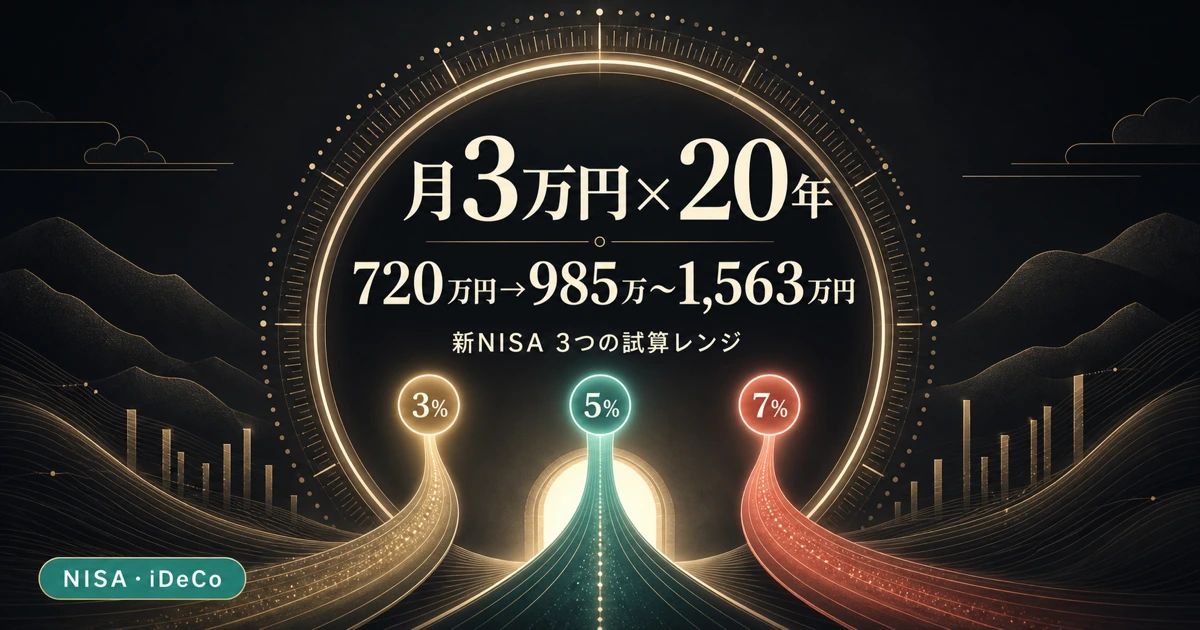
月3万円×20年の投資元本は720万円。年率3%/5%/7%で運用できた場合の試算は約985万円・約1,233万円・約1,563万円
新NISA(2024年1月施行)はつみたて投資枠120万円/年・生涯1,800万円・非課税期間無期限
10年/20年/30年で同じ月3万円・年率5%でも、20年で約1.7倍、30年で約2.3倍と差が広がる
月3万円×20年の投資元本は720万円。年率3%/5%/7%で運用できた場合の試算は約985万円・約1,233万円・約1,563万円
新NISA(2024年1月施行)はつみたて投資枠120万円/年・生涯1,800万円・非課税期間無期限
10年/20年/30年で同じ月3万円・年率5%でも、20年で約1.7倍、30年で約2.3倍と差が広がる
【初心者向け】 / 【施行日:2024年1月1日】
新NISAをこれから始める、あるいは始めたばかりのあなたにとって、いちばん知りたいのは「月3万円を20年続けたら、結局いくらになるのか」というシンプルな問いだと思います。本記事は、月3万円・年率3%/5%/7%・20年間という3シナリオで将来価値を試算し、複利・期間・市場変動という3つの読み解き軸を整えるものです。金融庁・国税庁の一次情報をもとに、煽らず・断定せず、判断軸の北極星を提示します。
この記事のテーマは?
新NISAのつみたて投資枠で「月3万円を20年続けたら、結局いくらになるのか」をシミュレーションする記事です。投資元本は 720万円。想定リターン別に、評価額が育つレンジと、その読み解き方を整理します。
結局いくら変わる?
月次複利で試算すると、20年後の評価額は 年率3%で約985万円・年率5%で約1,233万円・年率7%で約1,563万円。3%と7%では約578万円の差が出ます。わずか4ポイントの年率差でも、20年という時間軸を掛けると差はこれだけ広がります。
試算の前提は?
年率3%/5%/7%は過去の市場の傾向に基づく仮定であり、将来を保証する数字ではありません。手数料・税・為替変動・信託報酬は考慮していません。金融庁の活用事例にも「将来の運用成果を示唆・保証するものではありません」と明記されています。
自分の場合はどう見る?
ポイントは「金額より時間が効く」こと。同じ月3万円・年率5%でも、10年で約466万円、20年で約1,233万円、30年で約2,497万円と倍率が広がります。20代・30代なら30年のレンジが視野に入り、複利の恩恵を受けやすい層です。
読んだ後に何をする?
20年後の評価額を「ピンポイントの1点」ではなく「幅のあるレンジ」で捉え、生活防衛資金を確保したうえで「無理なく続けられる金額」を起点に設計してみてください。本文では世帯タイプ別の現実的な積立額の目安も整理しています。
月3万円という金額は、世帯の家計にとって「毎月のサブスク料金や習い事の月謝を1つ振り替える」感覚に近い水準です。動画・音楽・通信・ジムなどのサブスクを見直して浮いた分を、新NISAのつみたて投資枠に回す。発想としてはそれだけです。
ここで効いてくるのが複利です。複利は「雪だるま式」と表現されることが多く、増えた分にもさらに利息(リターン)が乗っていく構造を指します。1年目に増えた含み益が2年目には元手の一部となり、20年経つと「元本の積み上がり線」と「評価額の線」がぐっと開いていく――この差が、長く続けるほど大きくなるのが積立投資の核です。
毎月決まった金額で買い続けるやり方は、ドルコスト平均法と呼ばれます。これは「価格を気にせず毎月同じ額で買う」アプローチで、値下がりした月には自然と多めの口数を買い、値上がりした月には少なめの口数を買うことになります。1日や1週間単位の値動きに一喜一憂せず、淡々と続けられる仕組みです。
なお、新NISAは2024年1月施行で、つみたて投資枠が年間120万円、生涯の非課税保有限度額が1,800万円(うち成長投資枠は1,200万円)、非課税保有期間は無期限です(金融庁/国税庁)。月3万円なら年36万円なので、つみたて投資枠120万円の範囲に十分に収まり、20年続けても元本は720万円で生涯上限1,800万円の半分以下に留まります。
月3万円を20年間積み立てたとき、投資元本は 720万円 です。この元本が、想定リターン別にどこまで広がる可能性があるかを月次複利で試算したのが次の表です(手数料・税・為替変動・信託報酬は考慮していません)。
| 想定年率 | 道のりのイメージ | 投資元本 | 20年後の評価額(試算) | 元本との差 |
|---|---|---|---|---|
| 年3% | ゆるやかな登り道 | 720万円 | 約985万円 | 約+265万円 |
| 年5% | 標準的な登り道(過去の世界株の長期実績に近い) | 720万円 | 約1,233万円 | 約+513万円 |
| 年7% | 急な登り道(米国株の過去長期実績近辺) | 720万円 | 約1,563万円 | 約+843万円 |
3%と7%では、20年後の評価額に 約578万円 の差が出ます。年率はわずか4ポイントの違いでも、20年という時間軸を掛け合わせると差はこれだけ広がる――これが複利の効き方であり、想定リターンの前提を誤魔化さずに置くことの重要性でもあります。
ここで強調しておきたいのは、年3%・5%・7%という数字は過去の市場の傾向に基づく仮定であって、将来そうなることが保証された数字ではないという点です。金融庁の活用事例ページにも「将来の運用成果を示唆・保証するものではありません」「仮想的な特定の条件のもとでの計算結果」と明記されています。北極星はあくまで「複数のシナリオを並べて、レンジで考える」ことにあります。
なお、参考までに2026年4月末時点で公募投資信託の純資産総額は334兆289億円と過去最高を更新し、インデックス型ファンドの比率は株式投信のうち64.2%に達しています(投資信託協会)。低コストのインデックス型に資金が集中している、というのが日本市場の現在地です。
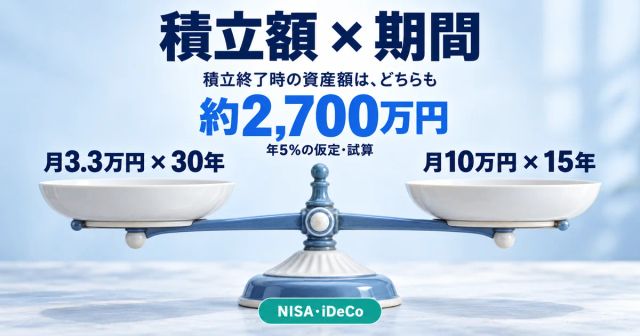
積立投資で見落とされがちなのが、「金額より時間が効く」というシンプルな事実です。同じ月3万円・年率5%(月次複利)の前提で、10年・20年・30年に分けて並べると、複利の効き方が一目で分かります。
| 期間 | 投資元本 | 評価額(試算) | 元本との差 | 元本に対する倍率 |
|---|---|---|---|---|
| 10年 | 360万円 | 約466万円 | 約+106万円 | 約1.29倍 |
| 20年 | 720万円 | 約1,233万円 | 約+513万円 | 約1.71倍 |
| 30年 | 1,080万円 | 約2,497万円 | 約+1,417万円 | 約2.31倍 |
10年→20年で倍率は1.29倍→1.71倍と伸び、20年→30年では1.71倍→2.31倍に拡大します。後半になるほど「増えた分にも利息が乗る」効果が累積するため、期間を延ばすほど効率が上がる構造です。
20代・30代でこれから積立を始められるなら、30年というレンジが視野に入ります。仮に月3万円・年率5%で30年続けられた場合、元本1,080万円が約2,497万円という試算になり、老後資金の柱の1つに育つ可能性があります(あくまで前提どおり推移した場合のレンジ感です)。
逆に「始めたいけれど10年程度しか取れない」というケースでは、期間が短い分、月額をどこまで上積みできるか・成長投資枠とどう組み合わせるかが現実的な論点になります。
「月3万円が無理なく続けられる金額か」は、ライフステージで大きく変わります。総務省統計局の家計調査や金融庁の活用事例を踏まえ、北極星としての目線を3パターンで整理します(あくまで一般的な目安で、特定の家計設計を推奨するものではありません)。
20代独身(世帯年収400〜500万円)
家賃・通信・サブスクを見直すと、月1〜3万円の積立余力は確保しやすいレンジです。月3万円が重い場合は、まず月1万円から始めて、昇給や転職のタイミングで増額する設計が現実的です。20代から30年続ければ、複利の恩恵を最も大きく受けやすい層です。
30代共働き世帯にとって(世帯年収700〜800万円)
夫婦2人とも新NISAを使えるため、世帯としては月6万円(各自月3万円) の積立も射程に入ります。教育資金・住宅頭金・老後資金の3つを並行する時期なので、「無理なく続けられる金額」を優先し、ボーナス月に増額する設計が続けやすい印象です。
40代子育て世帯(世帯年収600〜800万円)
教育費のピーク(高校・大学)が重なる時期は、積立額を一時的に下げる選択肢も検討に値します。新NISAはいつでも売却できる柔軟さがあるため、緊急時には取り崩しも選べます。ただし非課税枠の再利用は翌年以降になる点に留意が必要です。
いずれの世帯でも、共通の判断軸は「生活防衛資金(生活費6か月分目安)を確保したうえで、無理のない範囲で続ける」ことです。月3万円という金額を固定的に捉えるのではなく、家計の現実とライフイベントに合わせて調整する余地を残してください。
最後に、本記事のシミュレーションをそのまま家計設計に使う前に押さえておきたい3つの注意点を整理します。
1. 複利の前提は「淡々と続ける」こと
複利は時間と「継続」が前提です。途中で売却し、再投資せずに使ってしまうと、雪だるまの芯がなくなります。下落相場で積立を止めると、安く買えるはずの局面を逃すことになり、長期リターンに影響します。一方で、家計が苦しいときに無理に積み立てて家計を壊すのも逆効果です。「続けられる金額」を優先する設計が、結果として複利を効かせます。
2. NISAの非課税は強力だが、損失は損益通算できない
新NISAの最大のメリットは、配当・売却益が非課税であることです。一方で国税庁が明記しているとおり、NISA口座内で生じた損失は損益通算や繰越控除の対象になりません。同じ年に課税口座で利益が出ていても、NISA口座の損失と相殺できない、という非対称性は事前に押さえておきたいポイントです。
3. 想定リターンは「過去の傾向に基づく仮定」にすぎない
本記事の年率3%/5%/7%は、過去の世界株・米国株の長期実績などをもとに置いた仮定です。将来の20年が同じ軌道を辿る保証はなく、特に短期では大きな下落局面(マイナス30%超)が発生し得ます。市場変動を踏まえると、20年後の評価額は「ピンポイントの1点」ではなく「幅のあるレンジ」で捉えるのが現実的です。
本記事は情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。本文中のシミュレーション結果は、特定の前提条件(積立額・利回り・期間)に基づく仮定の試算であり、将来の運用成果を示唆・保証するものではありません。実際の運用成果は、市場動向・信託報酬・為替・税制改正等により変動します。投資判断は、ご自身の責任で、必要に応じて税理士・FP等の専門家にご相談のうえ行ってください。
マネポラ編集部 / 公開日 2026-05-29