【初心者向け】
【2026年10月追記】電気・ガス料金支援は2026年7〜9月使用分に再び実施され(低圧1kWhあたり7・9月3.5円、8月4.5円)、10月使用分から値引きはなくなりました。2027年1〜3月使用分の支援は2026年10月24日時点で決まっていません。ガソリンは2026年3月19日から国の補助で全国平均170円程度に抑えられていますが、2026年10月23日に首相が支援単価や出口を含む見直しの検討を指示しました。消費者物価(生鮮食品を除く総合)は2026年9月に前年同月比+2.1%と、本文の前提(4月の+1.4%)を上回っています(記事135・136・160)。 この試算の後、電気・ガス料金の支援が2026年7〜9月使用分に実施され(記事135)、公立小学校の給食費は2026年4月から1人月5,200円まで支援され(記事163)、所得税の基礎控除も2026年分から引き上げられました(記事142)。モデル世帯の「年8.9万円増」は実際より大きく出ている可能性があります。
「2026年に入って、なんとなく支出が増えた気がする」。共働きで小学生・中学生の子どもを育てる4人家族の方から、そんな声を聞く機会が増えました。2026年4月の子ども・子育て支援金の徴収開始、電気・ガス料金支援の終了、そして消費者物価指数の上昇が同じタイミングで重なるためです。
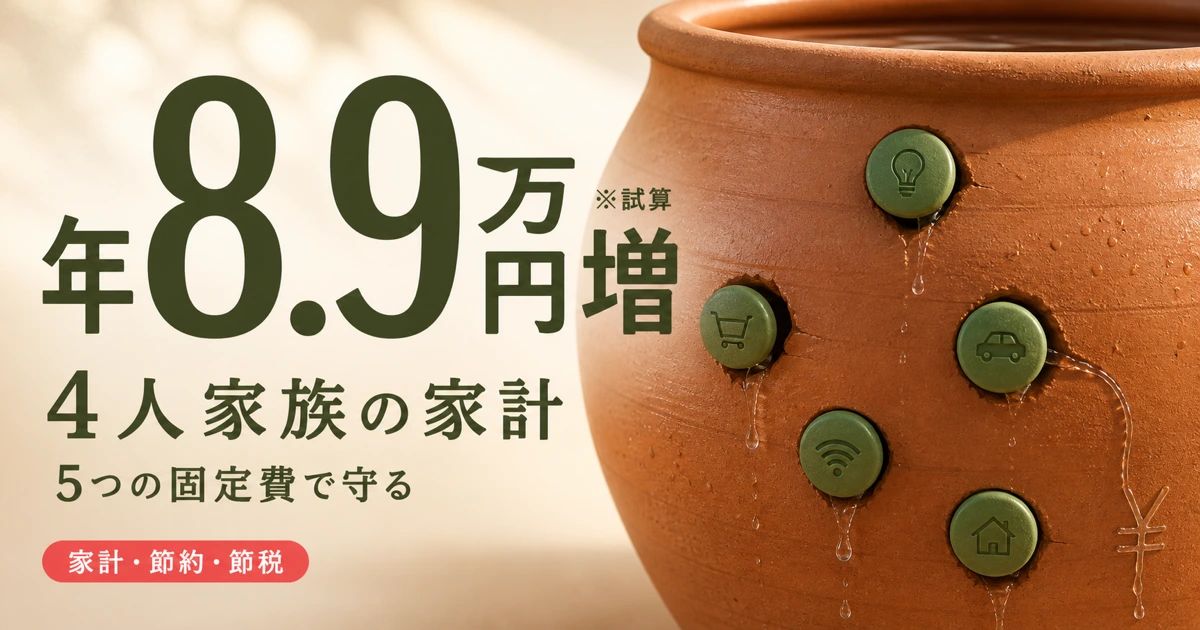
イメージで言うなら、家計はバケツのような器。そこにじわじわと小さな穴が開いていく一年が、2026年です。本記事では、総務省・こども家庭庁・経済産業省などの一次情報を積み上げて「4人家族で年8.9万円増」の試算をつくり、固定費5つのcheckpointの見直しで年2.5万円弱を取り戻す道筋を整理します。
🐻❄️ ポイント解説
この記事のテーマは?
2026年は物価高・電気代補助の縮小・子育て支援金の開始が重なり、4人家族の家計にじわじわ効きます。一次情報を積み上げて「年8.9万円増」の内訳を試算し、固定費5つのcheckpointの見直しで年2.5万円弱を取り戻す道筋を整理する記事です。
結局いくら変わる?
共働き4人家族モデルで、物価上昇+3.0万円・電気ガス+1.0万円・子育て支援金+1.8万円・社会保険調整+0.5万円・その他物価高や教育費+3.7万円、軽減要因のガソリン暫定税率廃止-1.1万円。差し引きで年8.9万円の負担増という試算です。
試算の前提は?
「夫年収600万円・妻年収400万円・子ども2人(小中学生)・持ち家・自家用車1台・月60L給油」の共働きモデルです。物価はコアCPI1.4%上昇、子育て支援金は料率0.23%(労使折半)、再エネ賦課金は4.18円/kWhといった一次情報をもとにしています。
自分の場合はどう見る?
年収・地域・生活様式で実際の家計とは差が出ます。可処分所得の伸びが8.9万円の増加幅を上回るかどうかが基本的な分岐点です。児童手当の拡充など収入側のプラスは別枠で整理しているため、自分の世帯では給付増もあわせて確認すると実像が見えます。
読んだ後に何をする?
固定費の5つ(通信・電気・保険・サブスク・住宅関連)を、効果が出やすいサブスク・通信費から順に棚卸しするのが現実的です。月次キャッシュフローは年1回、固定費は2〜3年に1回チェックする習慣をつけ、教育費・老後資金・予備費の積立リズムを守ることがすすめられます。
まずは例え話で理解する 家計の「穴」と「フタ」
数字に入る前に、2026年の家計をイメージで掴んでおきます。
家計はバケツのようなものです。給料が入ってきて、生活費として出ていく。バケツがあふれない範囲で、貯蓄や投資に回すお金が残ります。ところが2026年は、バケツの側面にいくつかの「穴」が開く年です。
- 物価上昇 → 水道光熱費や食費がじわじわ高くなる穴
- 子育て支援金 → 月数百円だけ追加で引かれる新しい保険料の穴
- 電気代補助終了 → 電気代の値引きクーポンが終わる穴
- 社会保険料の調整 → 給料から自動で引かれる額が少し動く穴
合わせると、年8.9万円分の穴が開く計算です。一方で、5つのフタ(通信・電気・保険・サブスク・住宅関連)を当てれば、年2.5万円弱は塞ぐことができます。穴を全部塞ぐのは難しくても、優先順位の高いフタから順に当てていけば、教育費や老後資金の積立リズムは守れます。
このイメージを頭に置きながら、以下では一次情報をもとに穴の大きさとフタの効きを具体的に見ていきます。
2026年に4人家族が直面する支出変化 年8.9万円増の積上げ
ここからは、バケツに開いた8.9万円分の穴の中身を、一つずつのぞいていきます。試算の前提は「夫年収600万円・妻年収400万円・子ども2人(小中学生)・持ち家・自家用車1台・月60L給油」の共働き4人家族モデルです。
物価上昇による支出増(年約3.0万円)
例えるなら、スーパーで買うお米と牛乳と日用品が、毎月少しずつ値札を更新していくイメージです。一つひとつは数十円〜数百円ですが、月単位で積み上がると無視できない大きさになります。
総務省統計局の消費者物価指数(2026年4月分)では、生鮮食品を除く総合指数(コアCPI)が前年同月比1.4%上昇、食料・エネルギーを除く総合指数は1.9%上昇しました。2025年の二人以上世帯の月平均消費支出は314,001円(家計調査)で、4人家族はこれより1割程度多い水準が一般的です。
仮に4人家族の課税前支出のうち「物価上昇の影響を受けやすい食料・日用品・サービス」を月18万円と置くと、1.4%の上昇で月2,520円、年約3.0万円の負担増となります。なお、食料単体では2025年に名目5.5%増の伸びがあり、2026年も値上げ局面が継続している品目があります。
電気・ガス料金の負担増(年約1.0万円)
こちらは、電気代の値引きクーポンが段階的に終わるイメージです。これまで毎月の請求書を少し軽くしてくれていたクーポンが、まず半額になり、やがて完全に手元から消える、という流れになります。
経済産業省が2025年12月に公表した特例認可によれば、電気・ガス料金支援は2026年1〜2月使用分は本則、3月使用分は1/3に縮小、4月使用分以降は終了する流れです。また、再生可能エネルギー発電促進賦課金は2026年度(5月分以降)に1kWhあたり4.18円へと0.20円引き上げられました。
東京電力EPの標準的な家庭モデル(月260kWh使用)では、補助終了と賦課金引上げで月800円規模の値上がり要因が積み上がります。4人家族はより使用量が多くなる傾向があるため、月1,000円弱・年約1.0万円増を試算の前提とします。
子ども・子育て支援金の徴収開始(年約1.8万円)
これは、月数百円だけ追加で引かれる新しい保険料だとイメージするとわかりやすい変化です。給与明細を見ても項目自体は目立ちませんが、健康保険料の隣に静かに積み上がっていきます。
こども家庭庁の制度資料によれば、子ども・子育て支援金は2026年4月から拠出を開始し、被用者保険(会社員等)の令和8年度料率は一律0.23%です。標準報酬月額×0.23%を労使折半で負担します。
共働き世帯のモデルでは、夫の標準報酬を月50万円、妻を月33万円とすると、本人負担は夫が月575円、妻が月380円ほど。世帯合計で月約955円、年約1.15万円。これに加えて、2028年度にかけて段階的に引き上げられる方向のため、2026年度時点でも初年度から2,000円弱の上振れリスクを織り込み、年1.8万円規模を試算に含めます(試算には会社負担分の人件費を通じた間接影響は含みません)。
社会保険料・介護保険料の調整(年約0.5万円)
ここは、給料から自動で引かれる額の中身が少しだけ組み替わる、というイメージです。医療の蛇口が少し細くなる一方で、介護の蛇口が少しだけ太くなる、という感覚に近い変化です。
協会けんぽの令和8年度料率は、医療分が9.90%(前年度から0.10ポイント引下げ)、介護分が1.62%(0.03ポイント引上げ)です。医療分が下がる一方、40歳以上は介護分が上がります。夫が40歳代と仮定し、標準報酬月額50万円で計算すると、医療分の引下げで年約3,000円減、介護分の引上げで年約900円増。差し引きは年2,000円程度の改善ですが、地域支部によっては医療分が平均より高い県もあるため、保守的に世帯計で年5,000円増の調整要因として置きます。
その他の物価高・教育費・サブスク等(年約3.7万円)
ここは、塾の月謝・習い事の月額・通信教育の請求書が、ほんの少しずつ厚くなるイメージです。1件で数百円の値上げでも、4人家族の場合は契約数も多く、合算では年単位で数万円のオーダーになります。
家計調査では教育費や教養娯楽費、通信費といったサービス系の支出が継続的に上昇しています。共働き4人家族では学習塾・習い事・通信教育などの支出が大きく、サービス価格は2026年も上昇基調が続く見通しです(日銀の経済・物価情勢の展望、2026年4月時点でコアCPIは2%台後半の見通し)。物価高の波及効果として、年3.7万円の負担増を見込みます。
軽減要因:ガソリン暫定税率の廃止(年約1.1万円減)
これは、ガソリンスタンドの値札にだけ効く、小さなフタのような存在です。バケツの穴を全部塞ぐ大きさではありませんが、車を使う家庭にとっては毎月の給油で実感できる軽減です。
経済産業省 資源エネルギー庁の資料では、ガソリンの暫定税率25.1円/Lは2025年12月31日、軽油の暫定税率17.1円/Lは2026年4月1日に廃止されました。月60Lの給油(年720L)なら、暫定税率25.1円/L分は単純計算で年約1.8万円に当たります。ただし2026年2月末以降の中東情勢による原油高を受け、2026年3月19日からは国の補助で全国平均170円程度に抑えられている状態で、減税分がそのまま店頭価格の値下がりとして家計に残っているわけではありません(補助は2026年10月時点で続いていますが、10月23日に首相が支援単価や出口を含む見直しの検討を指示しており、今後の水準は決まっていません)。本記事では中央値として年1.1万円の軽減を見込みます。
積上げ合計
| 項目 | 年間影響額(円) |
|---|
| 物価上昇(食料・日用品・サービス) | +30,000 |
| 電気・ガス料金(補助終了・賦課金引上げ) | +10,000 |
| 子ども・子育て支援金 | +18,000 |
| 健康保険・介護保険の調整 | +5,000 |
| その他物価高・教育費・サービス価格上昇 | +37,000 |
| ガソリン暫定税率廃止 | -11,000 |
| 合計 | +89,000 |
可処分所得の伸びがこの増加幅を上回るかどうかが、2026年の家計の基本的な分岐点になります。
収入面の動き 子ども・子育て支援金と児童手当の関係
ここからは、バケツに入る水の側の動きを見ていきます。支援金で月数百円が引かれる一方、別の蛇口(児童手当や給付)から水が増えて入ってくる仕組みも同時に進んでいます。
子ども・子育て支援金は保険料の上乗せ徴収ですが、その原資で「児童手当の拡充」「出産・子育て応援交付金」「育児休業給付の充実」などが進められています。例えば児童手当は所得制限の撤廃と高校生年代までの支給延長が先行して始まり、4人家族(子2人)では年間数万円から十数万円の給付増の対象となるケースがあります。
ただし、所得や子どもの年齢・人数によって給付額が異なるため、本記事の試算では「収入側のプラス効果」は別枠扱いとし、支出増の8.9万円とは相殺せずに整理しています。給付の最新情報は、こども家庭庁や自治体の窓口で確認することをおすすめします。
固定費見直し 5つのcheckpoint 月いくら浮く可能性があるか
ここからは、バケツの穴を一部塞ぐ5つのフタを順に並べていきます。通信・電気・保険・サブスク・住宅関連の固定費は、一度フタを当てれば毎月効果が続くため、家計の体力づくりに効きます。ここでは一般論として5つのcheckpointを提示します。特定企業の推奨は行いません。
1. 通信費(年6,000〜24,000円の削減レンジ)
イメージとしては、家族4人分の通信プランをまとめて棚卸しするフタです。プランは契約時のままになっていることが多く、開いた口を絞り直すだけで数千円が浮くケースがあります。
総務省の家計調査でも、4人家族の通信費は月2万円前後の家庭が多くみられます。大手キャリアからオンライン専用プランやサブブランド・MVNOへの切替えで、1人あたり月1,000〜2,000円の差が出ることがあります。家族4人で全員見直す場合、月500〜2,000円の世帯削減が試算されます。
checkpointは「データ容量(自宅Wi-Fi活用で5〜20GB)」「家族割の有無」「通話品質と通話定額の必要性」。子どものスマホ初契約のタイミングを利用する家庭も多いです。
2. 電気代(年6,000〜18,000円の削減レンジ)
こちらは、終わってしまった値引きクーポンの代わりに、自分で電気の蛇口の太さを選び直すフタです。電力会社や料金プランは家電の使い方によって相性が変わるため、家族のライフスタイルに合わせた絞り直しが効きます。
電気の小売自由化により契約先を切り替える選択肢があります。一般論として「契約アンペアの見直し」「使用量に応じた料金プランの選択」「燃料費調整制度の理解」「再エネ賦課金は全国共通である点の把握」の4点を整理することが出発点となります。
checkpointは「現在のkWh単価と基本料金」「夜間電力プランの恩恵が大きい家電構成か」「燃料費調整の上限/下限の有無」。特定の電力会社の推奨はせず、複数社の料金シミュレーションを比較する姿勢が無難です。
3. 保険料(年12,000〜36,000円の削減レンジ)
イメージとしては、「子どもが生まれた頃の自分」が選んだ服を、今のサイズに合わせて選び直すようなフタです。家族構成や住宅ローンの状況が変われば、必要な保障も自然に変わります。
死亡保障・医療保障・がん保障などをライフステージごとに見直す観点です。子どもが生まれた時点で加入した保険を10年以上見直していない場合、保障の重複・過大が起きていることがあります。
checkpointは「住宅ローン契約時の団体信用生命保険でカバーされる死亡保障の額」「公的医療保険(高額療養費制度)でカバーされる医療費の範囲」「就業不能リスクへの備え方」。特定の保険商品の優劣には立ち入りません。
4. サブスクリプション(年6,000〜18,000円の削減レンジ)
イメージとしては、冷蔵庫の奥で賞味期限を過ぎた食品をまとめて片付けるようなフタです。一つひとつは小さくても、家族のスマホごとに少しずつ溜まっていて、まとめて整理すると効果が見えやすい支出です。
動画配信・音楽配信・クラウドストレージ・新聞電子版・アプリ課金など、サブスクは1サービスあたり月500〜2,000円程度ですが、家族で重複契約・休眠契約が積み上がりやすい支出です。一度すべてリスト化し、過去3ヶ月の利用頻度で「継続/休止/解約」を判断する手順がよく取られます。
checkpointは「家族でアカウント共有が可能か」「年契約で割安になるか」「無料プラン・お試し期間に戻る選択肢があるか」。
5. 住宅関連(年5,000〜30,000円の削減レンジ)
これは、家計の中で一番大きな水道管を点検するフタです。月々の返済や火災保険は金額が大きく動きにくい印象がありますが、年に一度視点を当てるだけでも、家計の体力に効く改善が見つかることがあります。
火災保険の補償内容と保険期間、住宅ローンの金利情勢、固定資産税の納付方法(一括 vs 分割)などが見直し対象です。日本銀行の金融政策によって市場金利は変動しており、長期固定や変動金利の選択肢が住宅ローンの月返済額に影響します。
checkpointは「現在の借入残高と残期間」「借換え時の諸費用と返済額の差額の損益分岐点」「火災保険の地震保険有無と建物評価額の妥当性」。借換えは諸費用が発生するため、シミュレーション結果を複数の金融機関で比較する手間が前提となります。
5つのフタの合計レンジ
5つのcheckpointすべてに着手した場合、世帯ベースで月1,000〜5,000円、年間で12,000〜60,000円の削減レンジが見込まれます。本記事では中央値として「月約2,000円・年約24,000円」を「年2.5万円弱」の目安として提示しています。穴の全てを塞ぐサイズではありませんが、バケツの中の水位を保つには十分な厚みのあるフタです。
年2.5万円減の達成イメージと優先順位
イメージとしては、5つのフタを一気に当てるのではなく、当てやすい順に手元に並べていく作業です。すぐ手の届くフタから先に使い、奥のフタはタイミングを見て腰を据えて使う、というのが現実的です。
短期間で効果が出る順に並べると、一般的には次のような優先順位が挙げられます。
- サブスクの棚卸し(即日〜1週間): 解約手続きのみで完了し、月数百〜数千円の効果が即時に出ます
- 通信費の見直し(1〜2週間): プラン変更や乗換えの手続きが必要ですが、効果が大きく持続します
- 電気代の見直し(2〜4週間): 料金シミュレーション → 契約切替えに時間を要しますが、効果は安定します
- 保険の見直し(1〜3ヶ月): 第三者(FPなど)への相談や複数社見積もりが推奨され、慎重な判断が必要です
- 住宅関連(3〜6ヶ月): 借換えや火災保険の更新タイミングに合わせます
「全部一気に」進めるよりも、まずサブスクと通信費だけ動かして月1,500円ほどの軽減を確保し、その後に保険・住宅関連を腰を据えて検討する流れが現実的です。
4人家族の月次キャッシュフロー 共働き子育て世帯の家計判断
最後にライフスタイルへの接続です。イメージとしては、バケツに残った水を、3つのコップ(教育費・老後資金・予備費)に注ぎ分ける段階の話です。
共働きで未就学児や小学生を抱える世帯にとって、家計の余力は「教育費の準備」「老後資産形成」「予備費」の3つに振り分けられる原資です。2026年の試算で年8.9万円増という負担を仮に何も対策しないと、月7,400円の余力減となり、児童手当の拡充分や時短勤務後の収入回復で吸収する形になります。
一方、固定費5つのcheckpointで年2.5万円弱を取り戻せれば、負担増は実質年6.4万円程度に圧縮できます。さらに新NISA等の制度を活用した積立投資の月額を3,000〜5,000円ほどキープし続けることで、教育費と老後資金の準備リズムを崩さずに済むケースが増えます(投資元本・運用結果は将来の市場環境に依存します)。
ものさしは「月次のキャッシュフローを年1回見直す習慣」と「固定費は契約時の前提が今も妥当かを2〜3年に1回チェックする」の2つだけで十分です。家計を細かく毎月見続ける必要はなく、ライフイベント(昇給・転職・子どもの進学・住宅ローン更新)のたびに棚卸しすることが、長く続けるコツになります。
マネポラ編集部からのまとめ
例えで整理すると、2026年は家計バケツに8.9万円分の穴が開き、フタで2.5万円弱を塞ぐ一年です。
- 2026年は「物価上昇1.4%」「電気・ガス補助の段階終了」「子ども・子育て支援金0.23%の徴収開始」が重なり、共働き4人家族モデルで年8.9万円規模の支出増要因が試算できる
- 軽減要因はガソリン暫定税率の廃止で年1万円強。総合すると家計のベースラインは静かに上昇している
- 固定費5つのcheckpoint(通信・電気・保険・サブスク・住宅関連)の中央値レンジは月約2,000円、年2.5万円弱の改善効果
- 特定の電力会社・通信会社・保険商品の推奨はせず、料金プランや契約条件を複数比較する姿勢がcheckpointの基本
- ライフイベントのタイミングで固定費を棚卸しし、教育費・老後資金・予備費のバランスを月次ではなく年次で点検する習慣が継続のコツ
本記事は情報提供を目的としており、特定の保険商品・電力会社・通信会社・金融商品を推奨するものではありません。家計シミュレーションは公表されている一次情報と一般的な4人家族の支出モデルに基づく試算で、世帯の年収・地域・生活様式により実際の家計とは差が生じます。制度の詳細は公的機関の最新情報をご確認ください。
参考情報
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均」 https://www.soumu.go.jp/menu_news/s-news/01toukei07_01000282.html
- こども家庭庁「子ども・子育て支援金制度について」 https://www.cfa.go.jp/policies/kodomokosodateshienkinseido
- 全国健康保険協会「令和8年度保険料率のお知らせ」 https://www.kyoukaikenpo.or.jp/lp/2026hokenryou/
- 総務省統計局「2020年基準 消費者物価指数 全国(最新月次結果)」 https://www.stat.go.jp/data/cpi/sokuhou/tsuki/index-z.html
- 経済産業省 資源エネルギー庁「ガソリンの暫定税率(当分の間税率)の廃止について」 https://www.enecho.meti.go.jp/about/special/johoteikyo/zanteizeiritsu.html
- 経済産業省「2026年1月・2月・3月使用分の電気・ガス料金支援」 https://www.meti.go.jp/press/2025/12/20251216005/20251216005.html
マネポラ編集部 / 公開日 2026-05-29