【初心者向け】【自賠責の新料率: 2026年11月1日以降に始まる契約から】【任意保険の参考純率: 2027年1月以降の契約を想定】
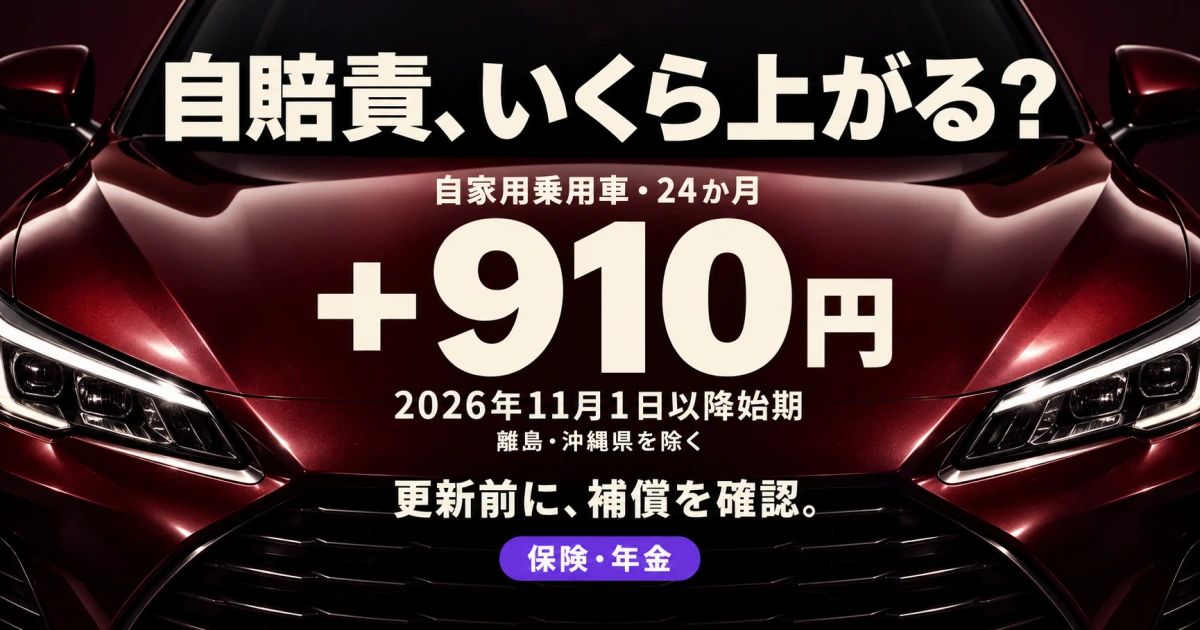
車検の見積書に並ぶ「自賠責保険料」は、高速道路の通行料金のように、どの窓口で払っても同じ額になる仕組みです。その通行料金が、2026年11月1日以降に始まる契約から上がります。普通車(自家用乗用車)の24か月契約の場合、17,650円から18,560円へ、910円の引上げです。軽自動車(24か月)は1,120円、普通車の36か月契約は1,000円上がります。もう一つ、任意の自動車保険でも、損害保険料率算出機構(損保料率機構)が保険料の「目安」となる参考純率を平均14.4%引き上げました。こちらは飲食店でいえば「食材の仕入れ値の目安」で、メニューの値段(実際の保険料)は保険会社ごとに決まります。2つの値上げの違いを、金融庁と損保料率機構の資料で整理します。
🐻❄️ ポイント解説
この記事のテーマは?
車にかかる2つの保険の値上げです。自賠責保険は全車種平均6.2%の引上げが決まり、2026年11月1日以降に始まる契約から新しい料率になります。任意の自動車保険は、保険会社が使う目安(参考純率)が平均14.4%上がりました。
何がどう変わるの?
自家用乗用車の自賠責(24か月)は17,650円→18,560円、軽自動車は17,540円→18,660円です。任意保険の参考純率は「純保険料」の目安で、各保険会社の実際の保険料とは異なります。採用するか、いつ反映するかは各社が判断します。
なぜ上がるの?
自賠責は、医療費の増加などで保険金の支払単価が増えるなか、料率を安く抑えるために使ってきた滞留資金が約7,240億円(2022年度末)から約5,215億円(2025年度末)に減り、物価・賃金上昇で事務コストも増えたためです。任意保険は、部品代・工賃などの修理費の上昇が理由です。
いつから、誰に関係する?
自賠責は、車検や新車登録などで2026年11月1日以降に保険期間が始まるすべての契約に、次の改定まで新料率が適用されます。任意保険の参考純率は2027年1月以降に始まる契約を想定した水準で、反映するかどうか・いつからかは各保険会社が判断します。
読んだ後に何をする?
自賠責は全社共通の料率なので、車検時期と金額を家計の予定に入れておくのが出発点です。任意保険は、更新案内が届いたら前年の保険料と並べ、後半の4つのcheckpoint(補償内容・運転者の範囲・車両保険・特約の重複)を確認してください。
まずは例え話で理解する 〜自賠責は全社共通の「通行料金」、14.4%は「仕入れ値の目安」
2つの保険は、値段の決まり方がまったく違います。
| 自賠責保険 | 任意の自動車保険 |
|---|
| 加入 | 法律で義務 | 任意 |
| 今回の数字 | 基準料率 平均+6.2%(確定) | 参考純率 平均+14.4%(目安) |
| 適用時期 | 2026年11月1日以降に始まる契約 | 2027年1月以降に始まる契約を想定(各社が判断) |
| 会社による違い | 現在すべての会員保険会社が基準料率を使用 | 付加保険料率は各社が決定。改定率は各社で異なる |
自賠責は、事故で他人を死傷させたときの損害を、法令で定めた限度額(死亡3,000万円、後遺障害75万〜4,000万円、傷害120万円)の範囲で支払う保険です。損保料率機構が算出した基準料率を、現在すべての会員保険会社が使っています。高速道路の通行料金と同じで、窓口を変えても金額は変わりません。
一方、任意保険の参考純率は、保険料のうち保険金の支払いに充てる「純保険料」部分の目安です。損保料率機構は、参考純率は使用義務のない参考数値で、経費などに充てる付加保険料率は各社が決めると説明しています。食材の仕入れ値が平均14.4%上がっても、どの店がいつ・いくらメニューを値上げするかは店ごとに違う。そのイメージに近い数字です。checkpointは「14.4%は自分の保険料の値上げ率ではない」こと。実際の改定は、契約中の保険会社の更新案内で確認します。
自賠責は2026年11月1日始期から平均6.2%上げ。普通車24か月で910円
金融庁の自動車損害賠償責任保険審議会(2026年4月17日・30日)の審議を経て、損保料率機構が4月30日に届け出た新しい基準料率は、5月21日に適合性審査が終わりました。全車種平均で6.2%の引上げです。
| 車種(離島・沖縄県を除く) | 保険期間 | 現行 | 2026年11月1日以降始期 | 差額 |
|---|
| 自家用乗用自動車 | 24か月 | 17,650円 | 18,560円 | +910円(+5.2%) |
| 軽自動車(検査対象車) | 24か月 | 17,540円 | 18,660円 | +1,120円(+6.4%) |
| 一般原動機付自転車 | 24か月 | 8,560円 | 9,630円 | +1,070円(+12.5%) |
| 自家用乗用自動車 | 36か月 | 23,690円 | 24,690円 | +1,000円(+4.2%) |
| 軽自動車(検査対象車) | 36か月 | 23,520円 | 24,830円 | +1,310円(+5.6%) |
上げ幅は車種と保険期間で違い、普通車24か月の+910円に対し、軽自動車24か月は+1,120円、普通車36か月は+1,000円です。
理由は2つあります。1つ目は滞留資金の減少です。滞留資金は、過去の契約で生じた保険料と保険金の差額や利息の積み上がりで、自賠責はこれを料率の引下げに充ててきました。損保料率機構によると、現行料率は純保険料率の収支が均衡する水準より3割程度安く設定されていました。金融庁の資料では、この残高が2022年度末の約7,240億円から2025年度末の約5,215億円へ減っています。その背景として、金融庁の資料は、事故率は減っているものの下げ止まりつつあり、医療費の増加などで保険金の支払単価が近年増えている点を挙げています。2つ目は、物価・賃金の上昇で、保険会社の事務コスト(社費)と代理店手数料が増えたことです。内訳は純保険料率が1.9%、社費と代理店手数料が合わせて4.3%の引上げです。
自賠責の引上げは2013年4月(+13.5%)以来です。その後は2017年・2020年・2021年・2023年と4回続けて引き下げられてきました。貯金を取り崩して割引してきた期間が終わりに近づき、本来の水準へ戻る途中、という見方ができます。
共働きで普通車と軽自動車を1台ずつ持つ世帯なら、車検が同じ年に重なると2台分で35,190円→37,220円、+2,030円です(マネポラ編集部の試算。24か月契約の基準料率で計算)。普通車1台なら1年あたり455円の負担増です。checkpointは「手続きした日ではなく、保険期間の始まる日で決まる」こと。10月中に車検を受けても、保険期間が11月1日以降に始まる契約なら新しい料率です。
任意保険の参考純率は平均14.4%上げ。理由は修理費、2027年1月以降の契約を想定
損保料率機構は2026年6月23日、自動車保険の参考純率を平均14.4%引き上げる届出を行い、6月30日に金融庁から適合の通知を受けました。2027年1月以降に始まる契約を想定した水準です。
事故の件数(事故率)は、衝突被害軽減ブレーキなどの普及で緩やかに減っています。それでも引上げになったのは、1件あたりの支払額が増えているからです。損保料率機構が示す対物賠償責任保険の修理費(部品費・工賃・塗装費・間接損害の合計)は、2022年度の33.6万円から2023年度35.8万円(+6.7%)、2024年度38.6万円(+7.6%)へ上がりました。上昇の要因は、工賃単価の上昇が40%程度、物価上昇・高性能部品の普及などが35%程度、代車料などのその他が25%程度とされています。例えるなら、バンパーやライトが「ただの部品」から「精密機器」に近づき、交換の値段も手間も上がっている、という変化です。
機構が示した契約例(45歳・26歳以上補償・20等級・運転者限定なし等)の改定率は次のとおりです。
| 契約例 | 普通・小型乗用車 | 軽四輪乗用車 |
|---|
| 対人・対物・人身傷害・車両のセット | +17.2% | +17.5% |
| 上記から車両保険を除いたセット | +16.4% | +15.8% |
あわせて、ドライブレコーダー等で測った急加速・急減速の頻度で保険料に差をつける「運行特性区分」(区分1〜3、区分1が最もリスクが低く保険料が安い)が新設されました。機構の資料の図(イメージ)には「較差10%」と記載されています。
平均14.4%は、純保険料部分について沖縄県以外のすべての契約条件を平均した改定率で、上の契約例でも+15.8〜17.5%と条件によって違います。しかも付加保険料は各社が決め、改定内容を採用するか、いつ販売に反映するかも各社が判断します。14.4%を自分の保険料に掛けても、実際の保険料の見込みにはなりません。 実際の改定は、契約中の保険会社から届く更新案内で確認してください。
更新前に見ておく補償の4つのcheckpoint
保険料が上がるときこそ、「今の家族の状況に補償が合っているか」を確かめる機会です。補償を減らすかどうかは、事故のときの自己負担とセットで考える必要があり、一つの答えはありません。マネポラは、更新案内と保険証券を手元に置いて見る観点を4つ並べます。
- checkpoint 1:補償内容と保険金額・免責金額。 対人・対物・人身傷害・車両それぞれの保険金額と、自己負担額(免責金額)を確認します。対人賠償は、自賠責の限度額(死亡3,000万円など)を超える部分を支払う「上積み」の役割です。免責金額を設定すると保険料は割安になる一方、事故時の自己負担が増えます。
- checkpoint 2:運転者の範囲(年齢条件と運転者限定)。 年齢条件は「年齢を問わず補償」「21歳以上補償」「26歳以上補償」などで、運転する人のうち最も若い人の年齢で決める必要があります。同居の子どもが免許を取る家庭では、子どもが運転を始めると年齢条件の範囲外になり、事故が補償されないおそれがあります。更新を待たず、運転を始める前に(契約の途中でも)契約中の保険会社・代理店に条件の変更を相談してください。運転者限定の範囲の外の人が運転した事故は補償されない場合があります。
- checkpoint 3:車両保険の有無とタイプ。 車両保険の保険金額は契約時の市場販売価格相当額が基準です。補償範囲を限定して保険料を抑えたタイプでは、あて逃げなど相手が確認できない単独事故が補償されないものがあります。保険料だけでなく「補償されない事故」を確認します。
- checkpoint 4:特約の重複。 日本損害保険協会は、家族の2台の自動車保険それぞれの弁護士費用特約や、火災保険と自動車保険それぞれの個人賠償責任特約を「補償重複」の例に挙げています。保険金額が積み上がらない重複は補償につながらない保険料負担になりえます。一方、補償重複そのものは否定されるものではなく、1つにまとめた契約を解約したり、子どもの進学で別居・結婚したりすると補償が外れることがある、と注意しています。
あわせて、参考純率にはASV割引(発売後約3年以内の型式で衝突被害軽減ブレーキを装着している場合に9%)の区分もあります。実際の割引の有無・率は契約中の保険会社で確認してください。
マネポラ編集部からのまとめ
- 自賠責保険は全車種平均6.2%の引上げ。2026年11月1日以降に保険期間が始まる契約から、普通車24か月は17,650円→18,560円(+910円)、軽自動車は17,540円→18,660円(+1,120円)です。
- 理由は、料率の引下げに充ててきた滞留資金の減少(約7,240億円→約5,215億円)と、物価・賃金上昇による事務コストの増加。引上げは2013年4月以来です。
- 任意保険の参考純率は平均14.4%の引上げ(2027年1月以降の契約を想定)。修理費の上昇が理由ですが、参考純率は各社の実際の保険料とは異なり、採用の有無と時期は各社が判断します。
- 更新案内が届いたら、補償内容・運転者の範囲・車両保険・特約の重複の4つのcheckpointを、事故時の自己負担とあわせて確認するのが出発点です。
本記事は情報提供を目的としており、特定の保険商品・保険会社の推奨や保険募集、乗り換えの勧誘を目的としたものではありません。参考純率は損害保険料率算出機構が算出する純保険料率の目安であり、各保険会社の実際の保険料とは異なります。記事中の計算はマネポラ編集部の試算であり、結果を保証するものではありません。補償内容の変更は、契約中の保険会社・代理店に補償範囲と事故時の自己負担を確認したうえでご判断ください。
参考情報
マネポラ編集部 / 公開日 2026-10-17