iDeCo運用商品の選び方 元本確保型・バランス型・株式型 3タイプの使い分け
約13分で読めます
この記事の判断材料
iDeCoの運用商品は法令上、運営管理機関が3商品以上35商品以下のラインナップを提示する仕組み
元本確保型の定期預金は金利0.002〜0.2%台が中心で、口座管理手数料に届かないケースもある
GPIFは2025年度から国内債券・外国債券・国内株式・外国株式を各25%の4資産均等で運用している
iDeCoの運用商品は法令上、運営管理機関が3商品以上35商品以下のラインナップを提示する仕組み
元本確保型の定期預金は金利0.002〜0.2%台が中心で、口座管理手数料に届かないケースもある
GPIFは2025年度から国内債券・外国債券・国内株式・外国株式を各25%の4資産均等で運用している
【中級者向け】
iDeCoに加入したものの、運営管理機関から提示される20〜35本の運用商品を前に「何をどう選べばよいか分からない」と立ち止まる人は少なくありません。マネポラ編集部では、iDeCoの運用商品を元本確保型・バランス型・株式型インデックスの3タイプに整理し、厚生労働省・iDeCo公式サイト・GPIFの公開情報をもとに、判断の軸となる客観的な比較材料を提示します。
この記事のテーマは?
iDeCoの運用商品を元本確保型・バランス型・株式型インデックスの3タイプに整理し、選ぶときの判断材料を厚生労働省・iDeCo公式サイト・GPIFの公開情報をもとにまとめます。「どれが正解」ではなく、60歳までの残存期間とリスク許容度で組み合わせ方が変わる、という考え方が出発点です。
そもそも3タイプは何が違う?
元本確保型は定期預金・保険が中心で利率は年0.002〜0.2%台が中心、元本は守られるが増え幅は限定的。バランス型は株式・債券などを1本に詰め合わせた商品で、信託報酬はインデックス型で年0.1〜0.3%程度。株式型インデックスはオルカンやS&P500など株式に集中するタイプで、信託報酬は年0.1%前後が低い水準です。
メリットと注意点は?
iDeCoには掛金全額所得控除・運用益非課税・受取時控除という税制優遇があります。一方で元本確保型100%だと、利息より月171〜629円程度の口座管理手数料が大きくなる「手数料負け」が起こり得ます。株式型は値動きが大きく、過去にはリーマンショックで世界株が最大マイナス約50%を経験した点にも注意が必要です。
初心者はどこから考える?
配分を考える最大の軸は60歳までの残存期間です。記事では運用期間別の検討例として、30代は株式比率70〜100%、40代は50〜80%、50代はリスク逓減という考え方を紹介しています(正解ではなく一例)。GPIFの4資産均等25%が客観的な参照点になります。
読んだ後に何をする?
ご自身が加入している運営管理機関のラインナップを開き、同じカテゴリ内で信託報酬が低い商品・純資産総額が一定規模ある商品・ベンチマークが明確な商品を比較してみましょう。運用を見直すときは「スイッチング(既存資産の入れ替え)」と「配分変更(今後の掛金の振り分け)」が別の手続きである点も確認しておくと安心です。
iDeCoの運用商品は、法令上は運営管理機関が3商品以上35商品以下のラインナップを選定して加入者に提示する仕組みになっています(厚生労働省「確定拠出年金制度の概要」より)。商品は大きく元本確保型と投資信託(元本変動型)に分かれ、投資信託はさらに資産配分の幅でいくつかのタイプに分類されます。
マネポラ編集部では、これを3つの例え話で整理しています。
この3タイプは「どれが正解」というものではなく、運用期間・受け取り開始までの距離・本人のリスク許容度で組み合わせ方が変わります。30代共働き世帯と50代教育費期では、現実的な配分の比重は当然異なります。以下、各タイプの中身を順に見ていきます。
元本確保型は、定期預金(銀行預金型)や保険商品(生損保の年金型)が中心です。満期まで保有すれば元本と所定利息が約束される点が最大の特徴で、iDeCo公式サイト(国民年金基金連合会)も「原則として元本が確保されている運用商品」と説明しています。
2026年5月時点で、主要運営管理機関がiDeCoで提示している定期預金の適用利率は、おおむね年0.002〜0.2%台のレンジに収まっています(各運営管理機関の公表値より、商品により異なる)。一方、iDeCoの口座管理手数料は加入時に国民年金基金連合会へ2,829円、毎月の事務手数料が運営管理機関により月171〜629円程度かかります。
このため、元本確保型100%で運用した場合、利息より口座管理手数料のほうが大きくなる「手数料負け」が起こり得る点には注意が必要です。それでもiDeCoの3つの税制優遇(掛金全額所得控除・運用益非課税・受取時の退職所得控除/公的年金等控除)は受けられるため、節税メリットだけを取りに行く選択肢としては成立します。
ただし、運用期間が10年以上残っているにもかかわらず元本確保型100%にする戦略は、複利効果を放棄することと同義です。iDeCo公式の運用ガイドも「長期・積立・分散投資により、元本割れリスクの軽減が期待できる」と長期分散の意義を明示しています。元本確保型は、受け取り直前のリスク逓減枠や、市場急落時の一時的な避難先として位置づけるのが一般的な考え方です。
バランス型投資信託は、株式・債券・REITなどを1本のファンドに詰め合わせた商品です。「幕の内弁当」に例えたとおり、これ1本でアセットアロケーション(資産配分)が完結する点が魅力です。
バランス型は、内訳の比率で大きく3パターンに分類されます。
このうち「4資産均等型」や「8資産均等型」と呼ばれる商品は、株式と債券を均等に組み合わせる定番設計で、公的年金を運用するGPIF(年金積立金管理運用独立行政法人)も2025年度からの第5期中期目標期間で国内債券25%・外国債券25%・国内株式25%・外国株式25%の4資産均等を採用しています。バランス型を選ぶ際の客観的な参照点として、この比率は覚えておく価値があります。
信託報酬の目安は、インデックス型のバランスファンドであれば年0.1〜0.3%程度、アクティブ型を含む幕の内型でも年0.3〜0.6%程度が2026年時点の競争力ある水準です。iDeCo公式コラムでも「同じトピックス連動でも0.17%から0.70%と異なる」と指摘されており、同じ運用カテゴリの商品でもコスト差が運用結果に直結する点を強調しています。
バランス型の弱点として、自動リバランス機能を持つぶん信託報酬がやや高めである点、内部の資産入れ替えに自分のリスク許容度を反映させづらい点が挙げられます。「自分で資産配分を決めたい」「コストを最小化したい」という人には、株式型インデックスと債券型インデックスを組み合わせる方法のほうが向いている場合もあります。
株式型インデックスは、特定の株価指数に連動するように運用される投資信託で、「世界の福袋」に例えたとおり、1本で数百〜数千銘柄に分散投資されます。iDeCoでもっとも商品数が多いカテゴリで、主要な指数連動型には以下のような系列があります。
信託報酬は、株式型インデックスの主力商品であれば年0.1%前後が2026年時点の最安水準で、これは20年前と比べて10分の1以下になっています。長期投資ではこのコスト差が運用結果に大きく効いてきます。たとえば月2.3万円を年4%で20年運用するシミュレーションでは、信託報酬0.1%と0.5%で最終残高に20万円超の差が生じます(仮定であり将来を保証しません)。
株式型インデックスの注意点は、値動きの幅が大きいことです。リーマンショック(2008年)局面では世界株は最大マイナス約50%、コロナショック(2020年3月)でも短期間でマイナス約30%を経験しました。これに耐えられるかどうかは、運用期間の残存年数と本人の心理的なリスク許容度の両方で決まります。
なお、マネポラでは特定のファンド名を挙げて推奨することは編集方針として行いません。各運営管理機関のラインナップは異なるため、ご自身が加入している運営管理機関のWebサイトで、同じカテゴリ内で信託報酬が低い商品、純資産総額が一定規模ある商品、ベンチマーク(連動目標指数)が明確な商品を比較する形が客観的です。
iDeCoは原則60歳まで引き出せないため、「60歳までの残存期間」が配分を考える最大の軸になります。以下は「正解」ではなく、運用期間別の検討例として読んでください。
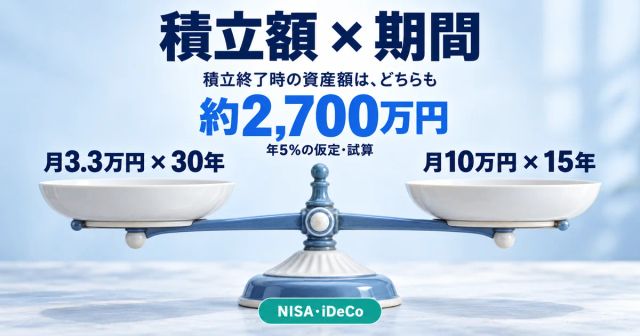
複利効果を最大限取りに行ける時期です。世界株式・米国株式インデックスを中心に株式比率70〜100%で組む人が多いゾーンです。GPIFの4資産均等(株式50%・債券50%)はやや保守的に感じる年代でもあります。月2.3万円(会社員の上限)を30年積み立てる場合、年4%想定で約1,597万円、年6%想定で約2,308万円(積立元本828万円に対する将来価値、仮定であり保証ではない)。
教育費期と重なり、家計の余裕が小さくなる時期です。株式比率50〜80%を中心に、リバランスの手間を減らすためバランス型を組み入れる人も増えます。住宅ローン返済や子の進学を控えるなら、株式比率をやや抑えてバランス型25〜50%を「軸」にする組み方も合理的です。
受け取り時期が見えてくる時期で、リスク逓減が現実的なテーマになります。50代前半なら株式比率50%前後を維持しつつ、50代後半に向けて元本確保型やバランス型の比率を段階的に高めていく考え方が一般的です。受け取り直前の市場急落で資産が大きく目減りするリスクを避けるため、引き出し開始の3〜5年前から元本確保型の比率を上げる「ターゲットイヤー」的な考え方が参考になります。
ただし、これらはあくまで一般論であり、個別の最適解はライフプランと総資産バランス次第です。NISA口座やDC(企業型確定拠出年金)と合算で見たときの株式比率、配偶者の資産、退職金見込みなども含めて検討する必要があります。
iDeCoの運用見直しにはスイッチングと配分変更という2つの手続きがあり、しばしば混同されます。日本インベスター・ソリューション・アンド・テクノロジー(JIS&T、iDeCoの記録関連業務を担う機関の一つ)のFAQでは、両者を次のように区別しています。
マネポラ編集部では、これを買い物に例えて説明しています。
重要なのは、両者は連動していない点です。たとえば「もう買いたくない商品」がある場合、配分変更で今後の購入をゼロにしても、既に保有している残高はそのまま残ります。完全に切り替えたい場合は、配分変更とスイッチングの両方を行う必要があります。
スイッチングは原則として手数料はかかりませんが(運営管理機関の規定による)、信託財産留保額や解約時の課税繰延の扱いなど、商品ごとに細かい違いがあります。また、保険商品は中途解約で元本割れする場合があり、ここだけは別途確認が必要です。
配分変更・スイッチングともに、市場が急騰・急落している局面で慌てて行うと、長期投資の「時間を味方につける」効果を損なう可能性があります。実施タイミングは、ライフイベント(昇給・転職・住宅購入・受け取り時期の接近)を区切りにするのが現実的です。
本記事は情報提供を目的としており、特定の金融商品の購入・売却・保有を推奨するものではありません。記載の数値は2026年5月29日時点の公開情報に基づきます。実際の運用商品選択にあたっては、ご自身の運営管理機関の最新ラインナップと交付目論見書をご確認ください。将来の運用成果・利回りを保証するものではありません。
マネポラ編集部 / 公開日 2026-05-29