【中級者向け】
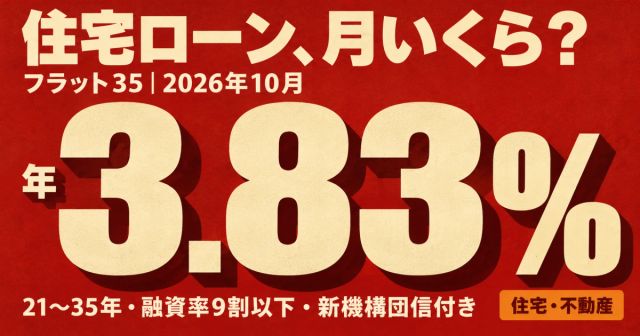
【2026年10月追記】本文は2026年5月時点の金利で、【フラット35】の最も多い金利は2026年10月に年3.830%(21〜35年・融資率9割以下)、三菱UFJ銀行の新規借入の変動金利(最大引下げ後)は10月時点で年1.195%に上がっています(日本銀行は9月に政策金利を1.25%程度へ引き上げ)。最新の水準は記事No.159(フラット35)・No.137(変動金利)で整理しています。 本文はフラット35の最頻金利2.71%(2026年5月)と政策金利0.75%を前提にしています。その後フラット35は2026年10月に3.83%へ、日銀の政策金利は6月・9月の利上げで1.25%程度になりました。最新の金利での試算は記事159(固定)と記事137(変動)をご覧ください。
2026年の住宅ローン市場は、2025年12月19日の日銀利上げ(政策金利0.50%→0.75%、適用2025年12月22日)と2026年4〜5月の銀行金利改定を経て、新規借入・借り換えともに局面が変わりました。フラット35の最頻金利は2026年5月時点で2.710%(21〜35年・住宅金融支援機構)、変動金利は主要銀行の最優遇で0.9〜1.1%台が中心です。
変動金利は、いわば毎日折りたたみ傘を持って出かけるようなもの。空(金利の天気予報)が穏やかなうちは身軽ですが、雨(利上げ)が増えると濡れます。固定金利は最初に屋根を建てるようなもの。建設費(高めの金利)はかかりますが、その後の雨を気にせず暮らせます。本記事では借入残額・残期間・世帯年収を3つのcheckpointとして整理し、借り換え(屋根の取り替え工事)の判断の組み立て方をまとめます。
🐻❄️ ポイント解説
この記事のテーマは?
2026年の住宅ローンの借り換え判断を「変動 vs 固定」の単純比較ではなく、借入残額・残期間・世帯年収の3つのcheckpointに分けて整理する記事です。2026年5月時点で変動金利は0.9〜1.1%台、フラット35最頻は2.710%という前提で考えます。
何を比べる?
比べるのは変動金利・全期間固定(フラット35)・固定期間選択型(10年固定など)の3タイプと、借り換え/繰上返済/現状維持の選択肢です。あわせて借換諸費用(借入額の約3%、3,000万円なら約90万円)を含めた総返済額で損益分岐を見ます。
どこが違う?
変動は日銀の政策金利に連動する「短期プライムレート」、固定は新発10年国債利回りに連動する「長期金利」が起点で、同じ方向に動くとは限りません。2026年5月時点では変動1.0%前後とフラット35・2.71%の差は約1.7%あり、固定化は金利が上がる方向の選択になります。
どう選ぶ?
記事では3つのcheckpointで整理します。A(残額大・残期間長)は固定化の安心料の価値が高い、B(残額中・残期間中)は繰上返済vs借換が中心、C(残額小・残期間短)は借換メリットが出にくく繰上返済が現実的、という分け方です。
読んだ後に何をする?
「残期間10年・残債1,000万・金利差1%」という経験則は2026年の金利環境では機械的に当てはまりません。複数銀行の試算を取り、諸費用・優遇後の金利・繰上返済手数料の3点を同じ表に並べて比較する作業を、判断の前に1度通すことをおすすめします。
まずは例え話で理解する 変動と固定の違い
変動金利=毎日折りたたみ傘、固定金利=固定の屋根
数字に入る前に、3つの金利タイプを天気と建物に例えてイメージを揃えておきます。
- 変動金利:毎日折りたたみ傘を持ち歩く生活。傘代(金利)は安く済むが、金利の天気予報で雨が増えた日は濡れる(返済額が上がる)。晴れが続けば最も身軽
- 全期間固定金利:最初に固定の屋根を建てる選択。建設費(金利)は高めだが、雨が降ろうが嵐が来ようが室内(家計)は濡れない
- 固定期間選択型(10年固定など):屋根を10年だけ建て、期間終了後に「もう一度建てるか/傘に戻すか」を選び直す折衷案
借り換えは「屋根の取り替え工事」
そして借り換えは、いまの傘や屋根を取り替える工事にあたります。工事には諸費用(解体費・新規建設費・登記費用など)がかかるため、「工事代金以上に雨を防げるか」が判断のポイントになります。残債と残期間が大きいほど将来の「雨量」も多くなり、工事の元が取れやすくなる構図です。逆に残期間が短い・残債が小さい場合は、工事代金を回収する前に完済が来てしまう可能性があります。
2026年の金利環境と借り換えの基本構造 変動・固定・全期間固定の違い
変動・固定・全期間固定の構造的な違い
住宅金融支援機構の解説では、変動金利型は金融機関側のリスクが少ないため低めに設定され、全期間固定金利型は金融機関がリスクを負うため高めに設定されます(出典:住宅金融支援機構「金利のある世界」)。折りたたみ傘(変動)は使う人がリスクを背負い、固定の屋根(固定)は建てた銀行側がリスクを背負う、というイメージです。変動金利は日銀の政策金利を起点とする「短期プライムレート」、固定金利は新発10年国債利回りを起点とする「長期金利」に連動するのが基本で、両者は同じ方向に動くとは限りません。
2026年5月時点の金利水準と利用者選好
2026年5月時点の主な水準は次のとおりです。
- 変動金利(主要銀行・最優遇):0.9〜1.1%台(出典:MFS/モゲチェック)
- 10年固定(主要銀行・最優遇):2.6〜3.1%台
- フラット35(21〜35年・最頻):2.710%(出典:住宅金融支援機構)
- フラット35(20年以下・最頻):2.390%
住宅金融支援機構の2026年1月調査では、新規利用者の金利タイプ選択比率は変動型75.0%、固定期間選択型14.9%、全期間固定型10.1%。前回(2025年4月)調査の変動型79.0%・全期間固定型8.8%と比較すると、変動型は4ポイント低下、全期間固定型は1.3ポイント上昇しています。同調査では変動金利利用者の53.5%が「金利変動リスクに不安を感じる」と回答しており、利上げ局面でゆるやかに固定志向(屋根を建てる選択)が強まる構図が読み取れます。
借り換えのよく言われる目安 残期間10年以上・残債1,000万以上・金利差1%以上
3つの目安は「条件」ではなく「参考」
借り換えメリットが出やすい条件として業界で長く語られてきたのが、(1) 残期間10年以上、(2) 残債1,000万円以上、(3) 借換前後の金利差1%以上、というよく言われる3つの目安です。「屋根工事の代金を回収できる残期間と雨量の最低ライン」をシンプルに表現した経験則ですが、あくまで参考であり条件ではありません。2026年の金利環境では変動から固定への借り換え(金利は上がる方向=雨は減るが工事代金は高い)と固定から変動への借り換え(金利は下がる方向)が両方ありえ、機械的な適用は判断を誤る可能性があります。
借換諸費用の内訳と金額感(屋根工事の総額)
借換諸費用は「借入額の約3%」が目安で、主な内訳は次のとおりです(出典:ダイヤモンド不動産研究所、各行公表資料)。屋根工事に例えると、解体撤去(全額繰上返済手数料)・設計図登記(登録免許税・司法書士報酬)・施工費(事務手数料)・保険料(保証料)の積み上げにあたります。
| 費用項目 | 目安 | 屋根工事に例えると |
|---|
| 事務手数料 | 定額3〜5万円/定率2.2%程度 | 施工費(メイン費用) |
| 保証料 | 0〜2%(定率型事務手数料なら0が一般的) | 保険料 |
| 登録免許税 | 借入額×0.4% | 設計図の登記費用 |
| 司法書士報酬 | 5〜10万円 | 登記の代行手数料 |
| 印紙税 | 1〜2万円(電子契約なら不要) | 契約書の収入印紙 |
| 全額繰上返済手数料 | 0〜5万円 | 旧屋根の解体撤去費 |
借入額3,000万円を借り換える場合、定率型なら事務手数料66万円+登記関連13万円+司法書士10万円で屋根工事の総額は約90万円、定額型なら60〜80万円が目安。残債3,000万円・残期間20年で金利が1%下がる場合の利息軽減効果は単純試算300万円規模で、工事代金90万円を引いても210万円残るため経験則上メリットが出ます。残期間が短くなるほど分子(利息軽減=防げる雨量)が縮み、工事代金の重さが効いてきます。損益分岐月数は「工事代金の元が取れるまでの月数」として、毎月の利息軽減額で工事代金90万円を割ることで概算できます。
checkpoint A:残額3,500万円・残期間28年・年収700万円台(変動継続 vs 固定借換)
このcheckpointは「大きな家にあと28年住み続けるなら、屋根を建てるか・傘で凌ぐか」の選択にあたります。雨量(金利上昇)が28年分積み上がるとインパクトが大きい層です。
想定条件:借入残額3,500万円/残期間28年/世帯年収700万〜900万円/30代後半〜40代前半・子育て期入口
比較するのは (1) 変動継続(金利1.0%・折りたたみ傘)×政策金利1.0〜1.5%への上昇シナリオ(出典:MFS/モゲチェック)、(2) フラット35・2.71%への全期間固定借換(屋根工事代金90万円前後)、(3) 10年固定借換(2.6〜3.1%、10年後に屋根を建て直すか傘に戻すか再選択)の3つです。
重視するのは「家計が金利+1〜2%の上昇(雨量倍増)に耐えられるか」「教育費ピークが固定期間(屋根の保証期間)内に重なるか」。住宅金融支援機構の調査で「返済負担率15〜20%が最多」とされていますが、変動金利+1ptで返済額が125%ルール上限まで動いた場合、返済負担率は実質3〜5ポイント押し上がる計算になります。一方、変動の現在金利1.0%とフラット35・2.71%の差は「マイナス1.71%」のため、固定化は安心料(屋根の建設費)の対価として選ぶ判断であることを明確に意識する必要があります。共働きで世帯収入が安定し繰上返済余力がある場合は、変動継続で吸収する戦略も成立します。
checkpoint B:残額2,000万円・残期間16年・年収1,000万円超(部分繰上 vs 借換)
このcheckpointは「家の広さを半分にする(繰上返済)か、屋根を取り替える(借換)か」の選択にあたります。年収が安定し金融資産も積み上がっている世帯の中核論点です。
想定条件:借入残額1,800万〜2,200万円/残期間15〜18年/世帯年収1,000万円超/40代後半〜50代前半・教育費ピーク〜抜けた直後
比較するのは (1) 借換せず繰上返済で残期間短縮(家自体を小さくして雨に当たる面積を減らす)、(2) 10年固定への借換(金利2.6〜3.1%、屋根工事代金60万円前後)、(3) 変動継続+金利上昇時に繰上返済、の3つ。残債2,000万円・残期間16年で工事代金60万円を回収するために必要な金利差は単純試算で0.7〜0.8%が下限の目安です。フラット35(2.71%)への借換は金利が上がる方向のため、コスト比較ではメリットが出にくくなります。
このcheckpointの中核は「流動性と確定性のトレードオフ」です。金融資産500万円を一括繰上返済すると残債は1,500万円台に下がり、利上げのインパクトを半分以下に抑え込めます。借換時の事務手数料は数十万円かかる一方、繰上返済手数料はネット手続で0円が一般的。「キャッシュアウトを伴うが利息圧縮効果が大きい」のが繰上返済、「キャッシュアウトを伴わず金利を確定するが工事代金は戻らない」のが借換、という構造を家計に当てはめる作業がこのcheckpointの肝になります。
checkpoint C:残額800万円・残期間8年(借換コスト30〜50万円の損益分岐)
このcheckpointは「あと8年で家を去る予定なのに、いま屋根を建て直すべきか」という問いです。原則として借り換えのメリットは出にくくなります。
想定条件:借入残額500万〜900万円/残期間5〜9年/世帯年収不問(残期間が短く家計影響が限定的)/50代後半・完済が視界に入る
残債800万円・残期間8年で工事代金30〜50万円を負担した場合、回収に必要な金利差は1%超。フラット35や10年固定への借換は金利が上がる方向のためコスト面ではマイナスです。一方、変動の現在水準(1.0%前後)から2%超に振れた場合の総利息増分は単純試算で50〜60万円規模で、工事代金と均衡圏に入ります。
中心の選択肢は「借り換えではなく、繰上返済で完済時期を早める」または「現状維持+家計に余裕がある時に部分繰上」。退職金の一部で完済するか、退職金を投資・現金で温存して住宅ローンは現契約のまま走らせるか、という「老後資金との配分」が論点になりやすい層です。損益分岐月数(屋根工事の元が取れるまでの月数)をフラットに出し、工事代金が回収できないと判断したら借換は見送る、というcheckpointを明確にしておくのが現実的です。
30〜50代世帯のライフステージとの接続 家族構成・収入安定・教育費との関係
このH2は、家族の暮らし(家の中の人数と稼ぎ手)と屋根の建て替え判断を重ね合わせる節です。
ライフステージとの接続
30〜50代世帯の家計フェーズと3つのcheckpointを組み合わせると、意思決定が立体的になります。
- 30代後半〜40代前半(教育費入口):住宅ローンの月額確定が家計設計の安定化に直結。checkpoint Aに該当しやすく、長期固定化(しっかりした屋根を建てる)を「安心料」として選ぶ判断は十分合理的
- 40代後半〜50代前半(教育費ピーク):固定費を増やすより流動性を温存したいフェーズ。checkpoint Bに該当しやすく、家を小さくする(繰上返済)か屋根を取り替える(借換)かの比較が中心
- 50代後半(教育費抜け後):退職金で精算するか持ち越すかの設計が論点。checkpoint Cに該当しやすく屋根工事のメリットは出にくい
共働き/一馬力と試算の前提
共働き世帯と一馬力世帯では金利上昇への家計耐性が異なります。共働きは傘を差す手が2本あるイメージで世帯収入のクッションが厚く変動金利の上昇を吸収しやすい構造、一馬力世帯は傘を差す手が1本のため主たる稼ぎ手の収入変動リスクと金利上昇リスクが二重で乗り、固定化(屋根)の心理的価値が相対的に高くなります。
本記事の試算はいずれも仮定条件に基づくものであり、実際の優遇幅・諸費用は金融機関ごとに異なります。複数銀行の試算を実際に取り、諸費用・優遇後の金利・繰上返済手数料の3点を同じ表に並べて比較する作業を、判断の前に1度通すことを推奨します。
マネポラ編集部からのまとめ 借入残額・残期間・年収の3つのcheckpointで判断する
- 2026年5月時点の金利水準は、変動0.9〜1.1%台・フラット35最頻2.710%(21〜35年、住宅金融支援機構)。「変動(折りたたみ傘)から固定(屋根)への借り換え」は金利が上がる方向の判断であり、安心料(屋根工事代金)の対価として固定化を選ぶ意思決定であることを明確にする
- 借換諸費用=屋根工事の総額は借入額の約3%(3,000万円なら約90万円)。残期間が短いほど工事代金の重さが効き、長いほど金利差のメリット(防げる雨量)が効く。「残期間10年・残債1,000万・金利差1%」のよく言われる3つの目安は参考であり、機械的な適用はしない
- checkpoint A(残額大・残期間長)は固定化の安心料の価値が高い、checkpoint B(残額中・残期間中)は繰上返済vs借換が中心、checkpoint C(残額小・残期間短)は借換メリットが出にくく繰上返済が現実的、という3つのcheckpointで判断を整理する
本記事は情報提供を目的としており、特定金融機関・特定商品の推奨や勧誘を目的としたものではありません。金利・諸費用・優遇条件は金融機関ごとに異なり、申込時点の審査により決定されます。シミュレーションは仮定条件に基づく試算であり、実際の借入条件により結果は異なります。最終的な判断はご自身の責任でお願いします。
参考情報
マネポラ編集部 / 公開日 2026-05-29