【中級者向け】
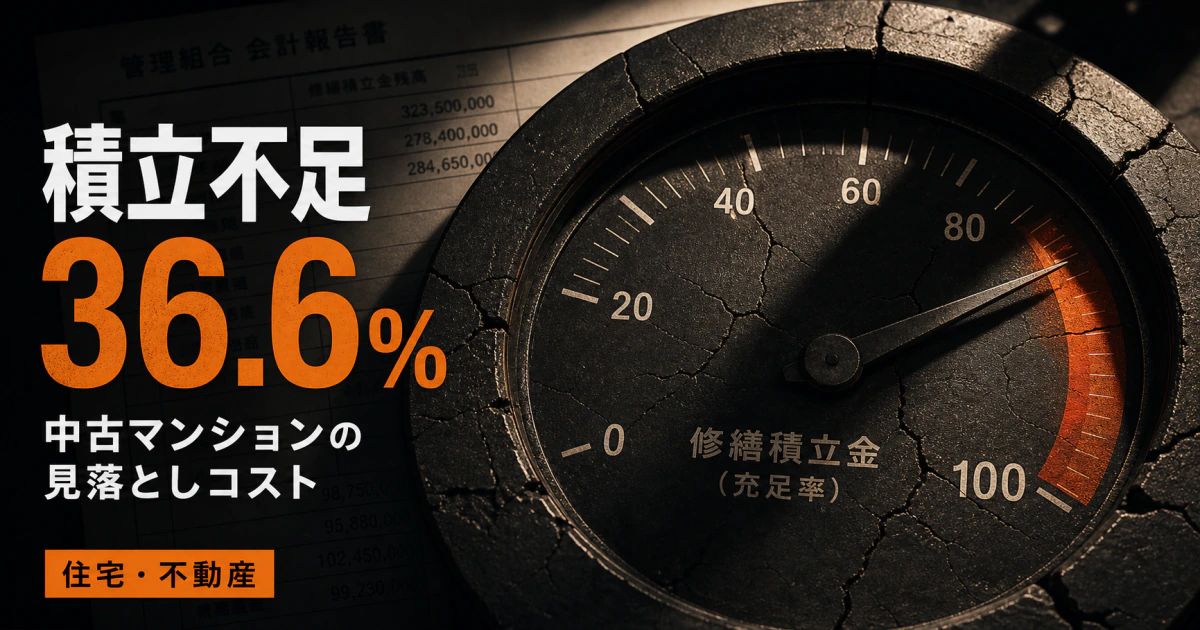
中古マンションを検討するとき、価格と立地に目が行きがちですが、もう一つ見落とせないのが修繕積立金です。国土交通省「令和5年度マンション総合調査」によると、計画に対して積立金が不足しているマンションは36.6%にのぼります。マネポラ編集部では、修繕積立金を「マンションの定期メンテ貯金」と捉え直し、築10/20/30年別の目安、大規模修繕の周期、購入前に確認したい4つのcheckpointを国交省の一次情報で整理します。
🐻❄️ ポイント解説
この記事のテーマは?
中古マンション購入時に見落とされがちな修繕積立金のリスクを整理する記事です。計画に対して積立金が不足しているマンションは36.6%(国土交通省・令和5年度マンション総合調査)。築年数別の積立金目安、大規模修繕の周期、購入前に確認したい4つのcheckpointを国交省の一次情報で解説します。
そもそも修繕積立金とは?
マンションの共用部分(外壁・屋上防水・配管・エレベーター等)を計画的にメンテナンスするため、区分所有者から毎月集める「マンションの定期メンテ貯金」です。管理組合が長期修繕計画書に基づき、12〜15年に一度の大規模修繕に備えて貯めていきます。
目安や注意点は?
国交省ガイドライン(令和6年6月改定)の月単価目安は、地上20階未満・建築延床面積5,000〜10,000㎡区分で平均252円/㎡・月、幅は170〜320円/㎡・月(機械式駐車場を除く)。専有70㎡なら月額約12,000〜22,000円が目安レンジです。積立金が足りないと、一時金の臨時徴収(数十万〜100万円超)・段階的な値上げ・修繕の先送りといったリスクが生じ得ます。
購入前にどこを見る?
4つのcheckpointで確認します。①㎡単価がガイドラインの幅内か、②積立方式が「均等」か「段階増額」かと過去の値上げ実績、③長期修繕計画の計画期間(2回の大規模修繕を含む30年以上)と見直し時期(5年程度ごと)、④滞納率と将来の値上げ・臨時徴収提案の有無。
読んだ後に何をする?
気になる物件があれば、不動産会社から「重要事項調査報告書」と「長期修繕計画書」の写しを取り寄せましょう。月々の積立金だけでなく「今後20年分」の負担を見積もり、必要に応じて税理士・FP・マンション管理士等の専門家に相談するのがおすすめです。
まずは例え話で理解する 修繕積立金は12〜15年に一度のメンテ貯金
修繕積立金は、マンションの共用部分(外壁・屋上防水・配管・エレベーター等)を計画的にメンテナンスするために、区分所有者から毎月集める「マンションの定期メンテ貯金」です。管理組合が長期修繕計画書(言ってみれば「マンションの体力管理ノート」)に基づいて、12〜15年に一度行う大規模修繕(マンションの全身ドック)に備えて貯めていきます。
国土交通省は「長期修繕計画作成ガイドライン」(平成20年6月策定、令和6年6月改定)で、計画期間は2回の大規模修繕工事を含む30年以上とする方針を示しています。30〜40代でマンションを買って住み続ける場合、入居後20〜30年の間に大規模修繕を2回経験する計算です。
メンテ貯金が足りないとどうなるか。3つのシナリオがあります。
- 一時金として臨時徴収(数十万円〜100万円超のケースもある)
- 修繕積立金の段階的な値上げ(計画の最終額が基準額の1.1倍を超えるケース)
- 修繕工事の先送り(マンションの体力レベルが落ち、資産価値にも影響)
国交省は令和6年6月の改定で、段階増額積立方式について「初期額は基準額の0.6倍以上、最終額は基準額の1.1倍以内」という考え方を新たに示しました。「初期に安く設定して、後で大幅に上げる」段階増額方式で、計画どおりに引上げできず積立不足になるケースが目立っているためです。
マネポラ視点: 中古マンションの「価格の安さ」と「メンテ貯金の薄さ」はトレードオフになることがあります。月々の積立金が周辺相場より明らかに安い物件は、価格と一緒に「将来の支出」も背負うことになるかもしれない、という前提で見ると判断軸が一段クリアになります。
築年数別の修繕積立金目安(築10年/20年/30年)
国土交通省「マンションの修繕積立金に関するガイドライン」(令和6年6月改定)は、修繕積立金の目安を専有床面積当たりの月単価(円/㎡・月)で提示しています。地上20階未満で建築延床面積5,000〜10,000㎡区分の場合、計画期間全体の平均額は252円/㎡・月、目安の幅(事例の3分の2が包含される範囲)は170〜320円/㎡・月(機械式駐車場分を除く)です。
専有面積70㎡の住戸で機械的に当てはめると、平均値ベースで月額約17,640円、幅の下限で約11,900円、上限で約22,400円となる計算です(70㎡×単価で算出、駐車場分は別途加算)。
公益財団法人 東日本不動産流通機構(REINS)のデータでは、中古マンションの修繕積立金㎡単価は首都圏平均が205円/㎡・月、東京区部で219円/㎡・月、埼玉県で189円/㎡・月とエリア差があります。駐車場使用料等からの充当を含めた総額平均は月13,378円とのデータも公表されています。
築年数別に「どの段階のマンションを買うか」で、これから払う積立金の負担イメージは変わります。
築10年前後(1回目の大規模修繕前)
- 新築時に「段階増額方式」で低く設定されていたケースが多い
- 1回目の大規模修繕(築12〜15年)が近づき、値上げ提案や一時金検討が始まる時期
- ガイドラインの基準額(均等積立方式換算)に対し、まだ0.6〜1.0倍の途中にいる可能性
築20年前後(1回目修繕後・2回目修繕前)
- 1回目の大規模修繕を経験済みで、積立残高がリセットされている時期
- 積立金単価は徐々に基準額に近づく(関東防水管理事業協同組合データでは築11〜20年の目安は200〜230円/㎡・月)
- 2回目の大規模修繕(築24〜30年)に向けて再積立フェーズ
築30年前後(2回目修繕後・3回目修繕前)
- 設備更新(給排水管・エレベーター等)の負担が大きくなる時期
- 国交省ガイドラインは「最終額は基準額の1.1倍以内」を示すが、計画次第ではさらに上の単価になる例も
- 70歳以上の世帯主比率が55.9%(昭和59年以前の物件、令和5年度マンション総合調査)と高齢化も進む
大規模修繕12〜15年周期のタイミングと費用相場
大規模修繕は、マンションの外壁塗装・屋上防水・鉄部塗装・給排水管・エレベーター等を一括して計画的に行う、いわば「マンションの全身ドック」です。
国土交通省「長期修繕計画作成ガイドライン」では、修繕周期は一般的に12〜15年程度とされています。塗料や防水材の耐用年数を踏まえた目安で、令和6年6月の改定では、工事事例に基づいて「一定の幅のある修繕周期」とする柔軟な記述に見直されました。
費用の規模感は、1戸あたりで見ると以下のレンジが一般的に示されます(各業界団体・調査会社の集計、特定物件の保証ではありません)。
- 1回目の大規模修繕: 1戸あたり75万〜100万円程度
- 2回目: 1戸あたり100万〜125万円程度
- 3回目以降: 設備更新が増え、さらに膨らむ傾向
これらをまかなうのが、毎月のメンテ貯金=修繕積立金です。50戸規模よりも100戸超の大規模マンションのほうが1戸あたりの負担が抑えられやすい一方、20階以上のタワーマンションは特殊な足場が必要で、共用部の比率も高く、修繕費が膨らみやすいと国交省も指摘しています。
長期修繕計画は5年程度ごとに見直しすることが推奨されており、建設費の上昇や建物の劣化状況に応じて積立金額の改定が検討されます。実際、国交省は「2015年から2025年にかけて建設費が約30%上昇」したことを背景に、2021年と2024年の2回ガイドラインを改訂し、積立金目安を約50%引き上げる方向で見直しました。
共働き世帯の住み替えを考えるとき: 「今月の積立金」だけを見て家計を計算するのは、メンテ貯金の「今後20年分」を見落とすことになります。フラット35の年収倍率や住宅ローン控除の計算と同じ熱量で、長期修繕計画書も見る価値があります。
積立金不足36.6%リスク 臨時徴収・修繕積立金値上げ
国土交通省「令和5年度マンション総合調査」によると、計画に対して積立額が不足しているマンションは36.6%で、前回調査(平成30年度)から+1.8ポイント増えています。マンション全体の3軒に1軒以上が「メンテ貯金が計画より足りない」状態です。
積立金が不足すると、現実的には次のようなことが起こり得ます。
1. 一時金(臨時徴収)
大規模修繕の際、積立残高で足りない分を区分所有者から一時金として集めるパターン。1戸あたり数十万円〜100万円超のケースもあり、住宅ローン返済中の家計には大きな打撃になり得ます。
2. 修繕積立金の値上げ
総会で値上げ案を可決し、月々の積立金を引き上げるパターン。国交省は段階増額方式について「最終額は基準額の1.1倍以内」とのガイドラインを示しましたが、過去の調査では計画当初から最終年までの値上げ幅が平均約3.58倍に達するケースも報告されており、急激な負担増になる例があります。
3. 修繕工事の先送り
積立金も値上げもできず、工事自体を先送りするパターン。マンションの体力レベルが落ち、外壁剥落や漏水のリスクが高まると、結局後年に大きな費用がかかります。
加えて、令和5年度マンション総合調査では永住意識は60.4%、賃貸住戸ありのマンションは77.8%、空室ありのマンションは34.0%となっています。賃貸化・空室化が進むと、管理組合の合意形成や費用負担の議論も難しくなり、修繕積立金の値上げ承認が進みにくい構造的な課題も指摘されています。
中古マンション購入前の4つのcheckpoint
ここまでの内容を踏まえ、中古マンションを検討する際にマネポラ編集部が整理した4つのcheckpointを整理します。これらはいずれも、不動産会社から「重要事項調査報告書」や「長期修繕計画書」の写しを取り寄せれば確認できる項目です。
checkpoint 1: 修繕積立金の月額単価が国交省ガイドラインの幅に入っているか
専有面積で割って㎡単価を算出し、国交省ガイドラインの目安(地上20階未満・5,000〜10,000㎡区分なら170〜320円/㎡・月、機械式駐車場分を除く)と比較します。下限を大きく下回るなら、将来の値上げ余地が大きい可能性。逆に上限を超えるなら、すでに高めに設定されているか、修繕計画が手厚いかの判断が必要です。
checkpoint 2: 積立方式が「均等」か「段階増額」か、段階増額なら計画通り上がっているか
均等積立方式は計画期間中の月額が一定で、家計の予測が立てやすい方式。段階増額方式は初期が安く後期が高くなる方式で、令和6年6月のガイドライン改定で「初期は基準額の0.6倍以上、最終は基準額の1.1倍以内」が示されました。重要事項調査報告書で「過去に予定どおりの値上げが実施できているか」を確認します。
checkpoint 3: 長期修繕計画書の計画期間と直近の見直し時期
国交省は計画期間を2回の大規模修繕工事を含む30年以上としており、見直し頻度は5年程度ごとが推奨されています。計画期間が25年未満、または直近5年以内に見直されていない場合、計画と現実のズレが拡大している可能性があります。
checkpoint 4: 修繕積立金の滞納率と将来の値上げ提案の有無
令和5年度マンション総合調査では、積立金不足のマンションが36.6%。重要事項調査報告書で滞納戸数・滞納額を確認し、また、直近の総会議事録で「値上げ提案」「臨時徴収提案」の有無を確認します。築古マンションでは70歳以上の世帯主比率が55.9%に達するケースもあり、合意形成の難易度も購入後の議題になり得ます。
マネポラ編集部からのまとめ
- 国交省「マンションの修繕積立金に関するガイドライン」(令和6年6月7日改定)は、計画期間全体の平均額の目安として252円/㎡・月、幅は170〜320円/㎡・月(地上20階未満・5,000〜10,000㎡区分・機械式駐車場を除く)を提示。専有面積70㎡なら月額約12,000〜22,000円が目安レンジ
- 大規模修繕は12〜15年周期、計画期間は2回の大規模修繕工事を含む30年以上が国交省ガイドラインの方針。計画見直しは5年程度ごとが推奨
- 令和5年度マンション総合調査では、計画に対して積立額が不足しているマンションは36.6%(前回比+1.8ポイント)。段階増額方式は「初期は基準額の0.6倍以上、最終は基準額の1.1倍以内」のガイドラインが新設
- 中古マンション検討時の4つのcheckpoint: ①㎡単価がガイドライン幅内か、②積立方式と過去の値上げ実績、③長期修繕計画の計画期間と見直し時期、④滞納率と将来の値上げ・臨時徴収提案の有無
本記事は情報提供を目的としており、特定の物件・特定エリアの購入を推奨するものではありません。修繕積立金・大規模修繕に関する数値は国土交通省ガイドラインおよび令和5年度マンション総合調査時点のもので、将来の積立金額・修繕費用を保証するものではありません。実際の購入判断は、対象物件の長期修繕計画書・重要事項調査報告書を確認の上、税理士・FP・マンション管理士等の専門家に相談してください。
参考情報
マネポラ編集部 / 公開日 2026-05-29