全18件の記事 (2 / 2ページ)
新NISAは売っても枠が消えません。簿価1,800万円・成長投資枠1,200万円という生涯非課税枠は、売却した分だけ翌年1月に再び使えるようになります。部分売却・全売却・スイッチングの3パターンと、ライフイベント/リバランスの2つの判断軸を、割引券の例え話で整理します。
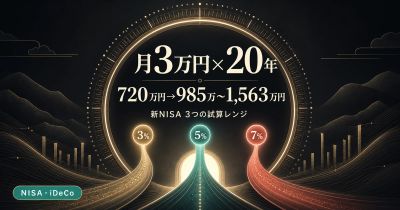
新NISAのつみたて投資枠で月3万円・20年間を積み立てた場合、年率3%/5%/7%の3シナリオでいくらになるのか。元本720万円が約985万円〜約1,563万円のレンジに広がる試算と、複利・期間・市場変動の読み解き方を、金融庁・国税庁の一次情報をもとに整理します。
iDeCoの運用商品は元本確保型・バランス型・株式型インデックスの3タイプに大別できます。本記事では各タイプの位置づけ、信託報酬の目安、スイッチングと配分変更の使い分けを公的情報をもとに整理し、30〜50代の判断軸として活用できる形でまとめます。
iDeCoの所得控除は強力だが、60歳まで原則引き出せない流動性ロック、所得税率による節税効果のばらつき、退職金との出口控除重複など、向かない可能性がある人もいる。5つのcheckpointで自分の状況を確認し、NISAなど代替手段との比較で判断できるように整理する。
2026年12月施行でiDeCoの加入年齢上限が70歳未満まで拡大されます。50歳・55歳・60歳開始の3パターンで節税効果と運用期間を試算し、退職所得控除の「10年ルール」や公的年金等控除との関係から、50〜60代の出口設計のcheckpointを整理します。
2026年12月1日、iDeCoの拠出上限が企業年金なし会社員で月2.3万円から月6.2万円へ引き上げられます。年収500/700/1,000/1,500万円の節税効果と、新NISAとの使い分けのcheckpointを、厚生労働省・国税庁・金融庁の一次情報をもとに整理しました。