【中級者向け】 / 【2026年10月以降の経過措置に対応】
【2026年10月追記】暦年で申告する個人事業者は、2026年分(2027年3月の申告)までは2割特例を使え、2027・2028年分は3割特例(売上税額の3割)を選べます。サービス業の副業で3割特例を使うと2割特例からの増加は売上の約1%(年商500万円なら年約5万円)で、本文の「売上の3%増」は簡易課税(第5種)を選んだ場合や2029年分以降の目安です。
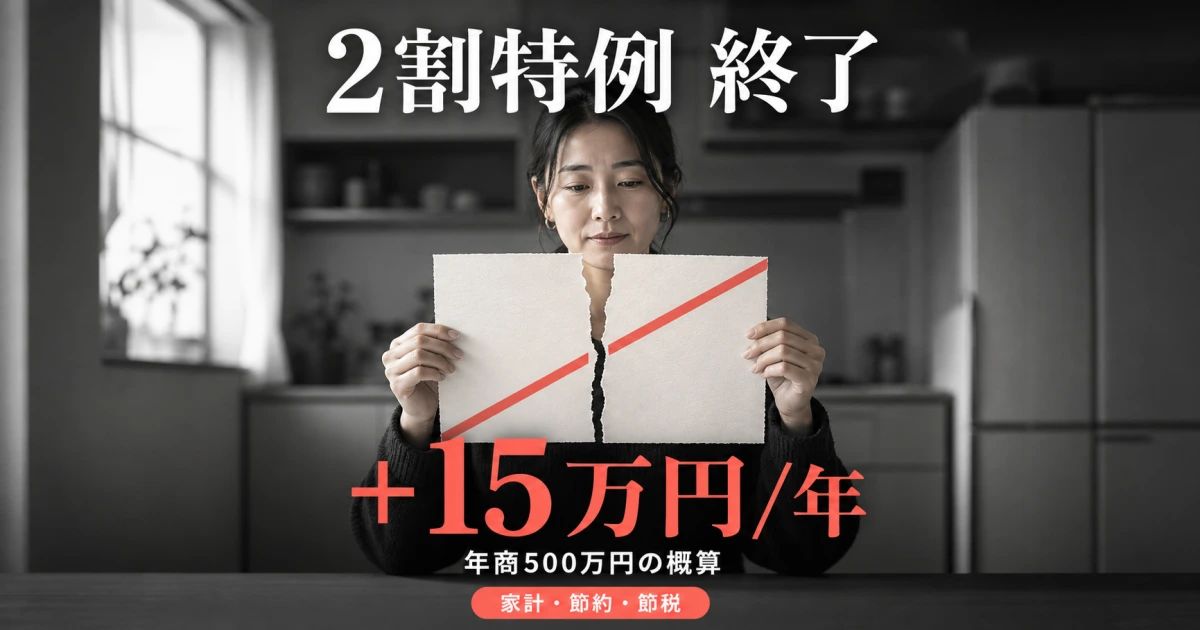
副業や小規模フリーランスで適格請求書発行事業者(インボイス登録)となっている方にとって、消費税の負担を売上税額の2割に抑えられる「2割特例」は大きな支えでした。しかしこの特例は、令和8年(2026年)9月30日が属する課税期間で原則として終了します。
いままで使えていた「商売の8割引きの割引券」が、令和8年9月末で期限切れになる。そんなイメージで捉えると、影響の大きさが見えてきます。割引券が切れた後は、業種別の「みなし仕入率割引」を使うか、レシートを1枚ずつ集めて精算するかを選ぶことになります。
本記事では、国税庁の一次情報をもとに、2026年10月以降の選択肢(3割特例・簡易課税・本則課税)を整理し、副業(サービス業)における増税額を年商200万円〜1,200万円のケース別に試算します。判断は最終的に税理士相談を前提に、まずは「自分はどのパターンか」を把握する起点としてご活用ください。
🐻❄️ ポイント解説
この記事のテーマは?
インボイスの「2割特例」が終了したあと、副業ワーカーの消費税負担がどう変わるかを整理する記事です。2割特例は 令和8年(2026年)9月30日が属する課税期間で原則終了 し、2026年10月以降は3割特例・簡易課税・本則課税のいずれかを選ぶことになります。
何がどう変わる?
これまで納付額を売上税額の 2割 に抑えられた特例が使えなくなります。代わりに、個人事業者なら令和9・10年分限定で 3割特例 を、または業種別の 簡易課税(副業のサービス業は第5種でみなし仕入率50%)、実額計算の 本則課税 から選びます。
誰に関係する?
インボイス制度を機に免税事業者から課税事業者になった、基準期間の課税売上高1,000万円以下 の副業・小規模フリーランスが中心です。3割特例は 個人事業者のみ が対象で、法人は使えません。
いつから?
2割特例は 2026年9月30日が属する課税期間まで。暦年で申告する個人なら2026年分までで、令和9年(2027年)分以降は別の計算方法に移ります。
読んだ後に何をする?
記事では年商200万/500万/800万/1,200万円の試算を載せています。個人事業者が2027・2028年分に3割特例を使えば増加は売上の1%(年商500万円なら年約5万円)、簡易課税(第5種)に移ると売上の3%(同 年約15万円)が目安です。まず自分がどのパターンかを把握し、業種区分や有利不利の最終判断は税理士へ相談するのが安全です。
まずは例え話で理解する 「2割特例」という割引券
専門用語が並ぶ前に、全体像を身近な例えで整理します。
- インボイス制度:適格請求書(=商売の「公式領収書」)が、税金の計算で必要になる仕組み。これがないと、取引先は仕入分の消費税を差し引けません。
- 預かり消費税:お客さんから受け取った代金のうち、消費税分をいったん預かって、後で税務署に納めるお金。年商500万円なら年50万円を一時的に預かるイメージです。
- 2割特例:本来なら預かった消費税をベースに納付するところ、「預かり消費税の2割だけ納めればOK」という超優遇の割引券。例えるなら「商売の8割引きの割引券」。これが2026年9月末で期限切れになります。
- 3割特例(新設):割引券が切れる代わりに、個人事業主限定で「3割で済む新しい割引券」が発行されます。ただし令和9・10年分の2年間限定です。
- 簡易課税:業種別に「これくらい経費がかかっているはず」というみなし仕入率(割引率)を使って計算する方法。副業のサービス業なら50%の割引が一律で効きます。
- 本則課税:実際の経費に対する消費税を1枚ずつ集めて精算する細かい計算方法。経費が多い業種では有利ですが、領収書管理の手間が増えます。
つまり、2026年10月以降は「8割引きの割引券が切れる → 3割の新割引券(個人限定2年)か、業種別の割引率(簡易課税)か、レシート精算(本則課税)か」を選ぶことになるわけです。
2割特例終了の正確な時期 令和8年9月30日まで
国税庁の公式案内によれば、2割特例の正式名称は「適格請求書発行事業者となる小規模事業者に対する負担軽減措置」で、適用期間は 令和5年10月1日から令和8年9月30日までの日の属する各課税期間 です。インボイス制度を機に免税事業者から課税事業者に転換した個人事業者・法人が対象で、納付する消費税額を「売上にかかる消費税額の2割」に抑えられる仕組みです。
例えるなら、商売を始めた人向けの「3年間限定キャンペーン割引券」。配布期限が令和8年9月30日で締め切られる、と考えるとわかりやすいでしょう。
たとえば個人事業者で課税期間が暦年(1月〜12月)の場合、令和8年(2026年)9月30日を含む課税期間は 令和8年分(2026年1〜12月) となります。したがって2026年分の確定申告までは2割特例を選択でき、令和9年(2027年)分以降は別の方法で計算する必要があります。
なお、以下の方は2割特例の対象外となります(出典:国税庁)。
- 基準期間(個人は前々年)の課税売上高が1,000万円を超える事業者
- 資本金1,000万円以上の新設法人
- 調整対象固定資産や高額特定資産を取得して仕入税額控除を行った事業者
- 課税期間を短縮している事業者
副業ワーカーの多くは年商1,000万円以下のため対象となるケースが多いですが、副業の規模拡大で年商1,000万円を超えた年がある場合、その2年後の課税期間では特例を使えない点に注意が必要です。
3つの選択肢 簡易課税・本則課税・3割特例(個人事業者限定)
2割特例終了後、2026年10月以降の課税期間で選べる主な計算方法は3つです。例えるなら、期限切れの「8割引券」の代わりに、3種類の異なる料金プランから選ぶイメージです。
選択肢A:3割特例(個人事業者・令和9年/10年分限定)
令和8年度税制改正により新設された経過措置です。対象は、インボイス制度を機に免税事業者から課税事業者となった 個人事業者で、基準期間の課税売上高が1,000万円以下 の方。適用期間は 令和9年分・令和10年分 の2年間で、納付税額を売上税額の3割に抑えられます(出典:国税庁「令和8年度税制改正特集」)。
例えるなら、「8割引券」が切れた個人事業主だけに配られる「7割引券(2年間有効)」。法人にはこの新割引券は配られず、また3年目以降は使えなくなります。
注意点:
- 法人は対象外(個人事業者のみ)
- 適用期間は令和9・10年分の2年間のみ
- 令和11年分以降は別の方法へ移行が必要
選択肢B:簡易課税制度
基準期間の課税売上高が 5,000万円以下 の事業者が、事前に「消費税簡易課税制度選択届出書」を税務署に提出することで利用できる制度です。業種ごとの「みなし仕入率」を売上にかかる消費税額に乗じて仕入控除税額を計算します(出典:国税庁 No.6505・No.6509)。
例えるなら、業種別に決められた「割引率カタログ」から自分の業種の割引率を選ぶ方式。卸売業なら90%引き、サービス業なら50%引き、という具合に一律の割引が適用されます。
| 区分 | みなし仕入率 | 主な業種 |
|---|
| 第1種 | 90% | 卸売業 |
| 第2種 | 80% | 小売業、飲食料品の農林漁業 |
| 第3種 | 70% | 製造業、建設業、鉱業、その他の農林漁業 |
| 第4種 | 60% | 飲食店業、上記以外の事業 |
| 第5種 | 50% | サービス業(飲食店業除く)、運輸通信業、金融・保険業 |
| 第6種 | 40% | 不動産業 |
副業でよくあるWebライター・デザイナー・コンサルタント・エンジニア業務委託などは原則 第5種事業(みなし仕入率50%) に区分されます。具体的な区分判定は業務内容により異なるため、税理士確認が確実です。
令和8年度税制改正で、2割特例・3割特例適用後に簡易課税へ切り替える場合、届出期限が「確定申告期限まで」に緩和されました(従来は課税期間の初日の前日まで)。
選択肢C:本則課税(原則課税)
売上にかかる消費税から、実際の仕入や経費にかかった消費税を差し引いて納付額を計算する方法です。例えるなら、「カタログ割引」ではなく、レシートを1枚ずつ集めて実額で精算するイメージ。経費の消費税が大きい業種(仕入の多い物販など)には有利ですが、副業のサービス業では経費比率が低いことが多く、簡易課税より不利になるケースがあります。また、インボイスのない取引先(免税事業者など)からの仕入は経過措置の対象となり、控除割合が段階的に縮小していきます(後述)。
年商別 税負担シミュレーション 200万/500万/800万/1,200万円
ここから本題です。副業(第5種事業・サービス業)と想定し、税抜年商に対する消費税納付額を3つの方法で比較します。
例えるなら、同じ売上に対して「割引券A・B・Cのどれを使うと最終支払額が一番安いか」を比べる作業です。
前提条件:
- 課税売上は税抜(10%対象)。預かり消費税 = 税抜売上 × 10%
- 2割特例:預かり消費税 × 20%
- 3割特例(個人事業者・令和9/10年分):預かり消費税 × 30%
- 簡易課税(第5種):預かり消費税 × (1 − 0.50) = 預かり消費税 × 50%
- 本則課税は経費構造によるため概算(経費率20%・全取引にインボイスありと仮定)
- 基準期間の課税売上高は1,000万円以下とする(年商1,200万円ケースは別途注記)
ケース1:年商200万円(副業初期)
| 計算方法 | 預かり消費税 | 納付額 |
|---|
| 2割特例(2026年9月まで) | 20万円 | 4万円 |
| 3割特例(個人・令和9/10年分) | 20万円 | 6万円 |
| 簡易課税(第5種) | 20万円 | 10万円 |
| 本則課税(経費率20%概算) | 20万円 | 約16万円 |
2割特例終了による増税額(簡易課税移行):年6万円増
ケース2:年商500万円(副業中堅)
| 計算方法 | 預かり消費税 | 納付額 |
|---|
| 2割特例(2026年9月まで) | 50万円 | 10万円 |
| 3割特例(個人・令和9/10年分) | 50万円 | 15万円 |
| 簡易課税(第5種) | 50万円 | 25万円 |
| 本則課税(経費率20%概算) | 50万円 | 約40万円 |
2割特例終了による増税額(簡易課税移行):年15万円増
ケース3:年商800万円(フリーランス本業並み)
| 計算方法 | 預かり消費税 | 納付額 |
|---|
| 2割特例(2026年9月まで) | 80万円 | 16万円 |
| 3割特例(個人・令和9/10年分) | 80万円 | 24万円 |
| 簡易課税(第5種) | 80万円 | 40万円 |
| 本則課税(経費率20%概算) | 80万円 | 約64万円 |
2割特例終了による増税額(簡易課税移行):年24万円増
ケース4:年商1,200万円(基準期間超過リスクあり)
| 計算方法 | 預かり消費税 | 納付額 |
|---|
| 2割特例(基準期間1,000万円超で対象外) | 120万円 | 適用不可 |
| 3割特例(基準期間1,000万円超で対象外) | 120万円 | 適用不可 |
| 簡易課税(基準期間5,000万円以下なら可) | 120万円 | 60万円 |
| 本則課税(経費率20%概算) | 120万円 | 約96万円 |
注記: 基準期間(個人事業者は前々年)の課税売上高が1,000万円を超えた場合、その時点で2割特例・3割特例ともに対象外となります。年商が1,000万円を超えた次の課税期間以降の影響を税理士と確認することが推奨されます。
4ケースの増税額まとめ(2割特例 → 簡易課税の差)
| 年商 | 2割特例 | 簡易課税(第5種) | 差額(年) |
|---|
| 200万円 | 4万円 | 10万円 | +6万円 |
| 500万円 | 10万円 | 25万円 | +15万円 |
| 800万円 | 16万円 | 40万円 | +24万円 |
| 1,200万円 | 適用不可 | 60万円 | (比較不可) |
年商が大きくなるほど増税額そのものは拡大しますが、 率としては一律で売上の3%(=10%×30%)相当が増える 構造です。月ベースに直すと、年商500万円なら月1.25万円、800万円なら月2万円の追加負担となります。例えるなら、毎月の手取りから「割引券失効ぶんの追加家賃」がじわじわ差し引かれる感覚です。
副業ワーカーの4つのcheckpoint 家計への影響と業務負担
ここでライフスタイルの視点を入れます。副業を続けている方は、本業の給与収入とは別に、家計に「副業手取り」を組み込んで生活設計や教育費・老後資金の積立を進めているケースが多いはずです。2割特例終了による月1〜2万円の手取り減は、共働きで子の教育費を積み立てている家庭や、新NISAで月数万円を投資に回している家庭にとって、無視できない金額になり得ます。例えるなら、毎月の家計簿に「見えない値上げ」が静かに追加される感覚です。
判断のためのcheckpointとして整理すべきは次の4つです。
- 副業を「事業として継続するか」「副業手取りの目的」を再確認する:家計のサブ収入として継続するか、本業化を目指すかで、課税事業者継続の意味合いが変わります。
- 取引先がインボイスを必要とするかを確認する:取引先(クライアント企業)が課税事業者で本則課税の場合、インボイス未登録の事業者からの仕入は経過措置の段階的縮小により取引条件が見直される可能性があります(後述)。
- 業種区分を税理士に確認する:簡易課税の第5種(50%)と第4種(60%)では納付額が10%変わります。複合的な業務内容の場合、区分判定で結果が変わる可能性があります。
- 本則課税の試算もしておく:経費の多い業務(外注・機材・サーバー費等)が大きい場合、本則課税のほうが有利になることもあります。
なお、免税事業者に戻る(インボイス登録取消)という選択肢もありますが、その場合は取引先との関係性に影響する可能性があります。免税事業者からの仕入については、令和8年度税制改正により仕入側の控除割合が以下のスケジュールで縮小されます(出典:令和8年度税制改正大綱)。
例えるなら、「免税事業者からの仕入で半額しか控除できない」ルールが2段階・3段階と進み、最終的にはゼロになる段階的な経過措置です。
| 期間 | 控除割合 |
|---|
| 令和8年10月〜令和10年9月 | 70% |
| 令和10年10月〜令和12年9月 | 50% |
| 令和12年10月〜令和13年9月 | 30% |
| 令和13年10月以降 | 0%(控除不可) |
つまり取引先からみると、インボイス未登録事業者との取引は年々控除メリットが減るため、登録継続を求められやすくなります。免税復帰を検討する場合は、取引先の方針確認が不可欠です。
税理士に相談すべき7つのcheckpoint 課税事業者継続/離脱の判断
ここまでの整理を踏まえ、2026年10月以降の選択を税理士と相談する際の確認事項を列挙します。例えるなら、3つの料金プラン(3割特例・簡易課税・本則課税)のどれが自分の事業に最適かを「専門家と一緒に見積もる」相談リストです。
- 基準期間の課税売上高:直近の課税売上高を確認し、1,000万円超で2割特例・3割特例の対象外になっていないか
- 業種区分の判定:副業の業務内容に対する簡易課税の事業区分(第4種か第5種か等)
- 3割特例の適用可否:個人事業者かつ令和9・10年分のみであることを再確認
- 簡易課税届出書の提出時期:令和8年度税制改正で緩和された届出期限(申告期限まで)を活用する場合の手続き
- 本則課税との比較試算:経費が多い場合、本則課税のほうが有利になる可能性
- 免税事業者復帰の影響:取引先のインボイス要否、令和13年までの経過措置縮小スケジュール
- 家計への影響:副業手取りの減少を家計全体でどう吸収するか(教育費・投資の見直しを含む)
業種・取引先・売上規模・経費構造の組み合わせにより有利な選択は変わるため、概算試算だけで決めず、個別事情を反映した相談が望まれます。
マネポラ編集部からのまとめ
2割特例は令和8年(2026年)9月30日が属する課税期間で原則終了します。2026年10月以降の選択肢は、3割特例(個人事業者の令和9・10年分のみ)、簡易課税、本則課税の3つです。例えるなら、いままで使えていた「8割引きの割引券」が期限切れになり、代わりに「個人限定の7割引券(2年限定)」「業種別カタログ割引」「レシート精算」のどれかを選ぶ局面です。副業(サービス業・第5種)の場合、簡易課税のみなし仕入率は50%のため、2割特例と比べて売上の3%相当(年商500万円なら年15万円、800万円なら年24万円)の増税となる可能性があります。
家計への影響を考えると、副業手取りの減少分をどう吸収するかを早めに整理することが大切です。新NISAの積立額調整、教育費の積立計画見直し、業務単価の交渉など、選択肢は複数あります。一方で、業種区分の判定や経費構造によっては本則課税が有利になる場合もあり、画一的な答えはありません。
年商と業種により有利不利が変わるため、最終的な選択は税理士相談を推奨します。本記事は2026年5月時点の公開情報に基づく概算であり、個別の税務助言ではありません。
本記事は情報提供を目的としており、個別の税務助言ではありません。インボイス制度の選択は業種・取引先・売上規模・経費構造により有利不利が変わります。実際の判断は税理士へご相談ください。記載の数値は2026年5月時点の公開情報に基づく概算で、税制改正や個別事情により結果は変動します。
参考情報
- 国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」 https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/01.htm
- 国税庁「令和8年度税制改正特集(インボイス制度関連)」 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
- 国税庁 タックスアンサー「No.6505 簡易課税制度」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6505.htm
- 国税庁 タックスアンサー「No.6509 簡易課税制度の事業区分」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6509.htm
- 財務省「インボイス制度の負担軽減措置のよくある質問とその回答」 https://www.mof.go.jp/tax_policy/summary/consumption/qa_futankeigen.pdf
- 国税庁 インボイス制度特設サイト https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice.htm
- 中小企業庁 インボイス特設ページ https://www.chusho.meti.go.jp/zaimu/zeisei/2023/invoice/
マネポラ編集部 / 公開日 2026-05-29 / 一次資料確認日 2026-05-29、追記部分は2026年10月(専門家による監修は受けていません。個別の判断は税理士・FP にご相談ください)