がん保険 一時金型と通院給付型の違い 4つのcheckpointで整理
約12分で読めます
この記事の判断材料
生涯でがんに罹患する確率は男性61.1%、女性50.1%(2020年データ・国立がん研究センター)
悪性新生物による平均在院日数は14.4日まで短縮、入院から通院・在宅へシフト(令和5年患者調査)
がん保険・がん特約の世帯加入率は68.2%(2024年生命保険文化センター調査)
生涯でがんに罹患する確率は男性61.1%、女性50.1%(2020年データ・国立がん研究センター)
悪性新生物による平均在院日数は14.4日まで短縮、入院から通院・在宅へシフト(令和5年患者調査)
がん保険・がん特約の世帯加入率は68.2%(2024年生命保険文化センター調査)
【中級者向け】
がん保険を検討するとき、「一時金型」と「通院給付型」のどちらを軸にすればよいか迷う方は少なくありません。生涯でがんに罹患する確率は男性61.1%、女性50.1%(国立がん研究センター)。一方で治療は入院から通院・在宅へとシフトし、給付の受け取り方の意味合いも変わりつつあります。本記事ではマネポラ編集部が、30〜60代が見直しを検討するときの4つのcheckpointを公的データに基づき整理します。
この記事のテーマは?
がん保険の保障を「一時金型」と「通院給付型」のどちらを軸に考えるかを整理する記事です。両者は対立する選択肢ではなく、保障の「現金化スピード」と「期間」の違い。短期集中の一時金型と長期サポートの通院給付型を、自分の状況に合わせて配分する視点を解説します。
何を比べる?
診断確定などで使途自由のまとまった現金(100万〜300万円が目安)が一括で届く一時金型と、通院1回ごとに小分けで給付され治療が長引くほど積み上がる通院給付型を比べます。生涯がん罹患率は男性61.1%・女性50.1%(国立がん研究センター)と身近なリスクです。
どこが違う?
一時金型は診断直後の大きな出費や収入減に強い一方、治療長期化への対応が薄め。通院給付型は外来化学療法など長期通院に対応しますが、給付の発生条件や通算日数の上限(例:通算730日など)に限界があります。平均在院日数は14.4日まで短縮し、入院から通院・在宅へ治療がシフトしている点が背景です。
どう選ぶ?
4つのcheckpointで考えます。①高額療養費・傷病手当金など公的保険のカバー範囲を再確認、②既存の医療保険・貯蓄との重複を整理、③一時金型と通院給付型の配分、④再発・上皮内・先進医療など約款の細部の確認。「どちらか一方が正しい」ではなく自分のリスク許容度で配分を決めます。
読んだ後に何をする?
まず公的保険でどこまで賄えるかを把握し、すでに加入中の保障と重複していないか整理しましょう。そのうえで保険会社のパンフレット・約款で再発時の支給ルールや上皮内新生物の扱いを確認し、必要に応じてファイナンシャル・プランナー等の専門家に相談するのがおすすめです。
がん保険は、病気全般をカバーする医療保険とは別に、特定の病気だけに特化した保険と捉えるとイメージしやすくなります。医療保険の追加カバーとして、がんに絞って手厚くする仕組みです。
一時金型は、診断確定や所定の治療開始といった条件を満たすと、まとまった現金が一括で振り込まれるタイプです。たとえば100万円や200万円といった金額が、使い道を限定されずに支給されます。
通院給付型は、通院1日あたり◯円(例:1万円)というように、通院ごとに小分けで給付される仕組みです。治療が長期化したり、通院回数が積み重なったりするほど受け取れる金額が増える設計になっています。
両者は対立する選択肢というよりも、保障の「現金化スピード」と「期間」の違いと整理するとわかりやすくなります。一時金型は短期の集中投下、通院給付型は長期の支え。実際の商品は両方を組み合わせていることも多く、まずはこの軸の違いを押さえることが見直しの出発点になります。
国立がん研究センターの最新統計では、生涯でがんに罹患する確率は男性61.1%、女性50.1%(2020年データ)とされています。2023年の年間罹患数は993,469例で、男性556,059例・女性437,406例にのぼります。
一方で、治療の体制は大きく変わっています。厚生労働省の令和5年(2023)患者調査によると、悪性新生物による退院患者の平均在院日数は14.4日まで短縮されました。外来(通院)の患者数は増加傾向にあり、「入院から通院・在宅へ」という治療シフトが鮮明になっています。これは医療技術の進歩と、がん薬物療法・放射線療法の外来化を反映したものです。
生存率も改善しています。5年相対生存率は全体で64.1%(2009-2011年診断)、男性62.0%、女性66.9%。治療を経て長く生活を続ける方が増えているという文脈は、保障設計を考えるうえで重要です。診断時の一時的な出費だけでなく、治療後の生活や仕事の継続を支える資金という視点が必要になります。
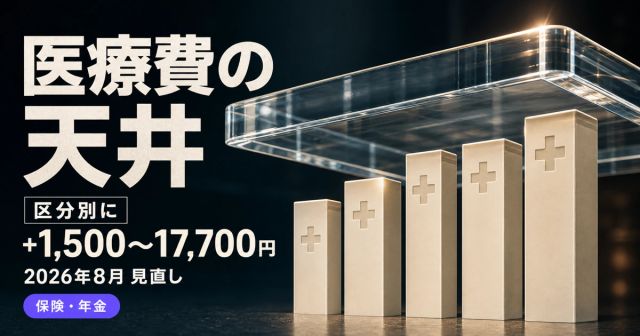
公的医療保険のカバー範囲も押さえておきましょう。健康保険適用の治療なら、現役世代(70歳未満・年収約370万〜770万円)の場合、医療費100万円の月でも自己負担は92,940円(約9.3万円・2026年8月〜2027年7月の限度額)までに抑えられます(厚生労働省)。直近12か月で3か月以上高額療養費に該当した場合は、4か月目以降の上限額がさらに軽減される「多数回該当」の仕組みもあります。なお、限度額は2026年8月1日に引き上げられ、8月〜翌年7月の年間上限(この区分は53万円)も新設されました。2027年8月1日には所得区分の細分化が予定されています。
ただし、差額ベッド代や先進医療費(陽子線・重粒子線治療など)、通院の交通費、休業中の収入減は公的保険の対象外です。先進医療の代表例である重粒子線治療は技術料が約300万円前後とされ、保険適用が拡大している部位もあれば、自己負担が残るケースも併存しています。公的保険の限界を埋める部分こそ、民間のがん保険を検討する出発点となります。
一時金型のメリットは、診断や所定の治療開始というタイミングで使途自由のまとまった現金が手に入ることです。100万円〜300万円が目安となる商品が一般的ですが、これは医療費の支払いに限らず、
など、家計全体の防衛資金として活用できる点が強みです。とくに30〜50代で住宅ローンや教育費を抱える世帯にとって、診断後に動揺せず生活基盤を維持するための「時間を買う」資金として機能します。
一方で盲点もあります。第一に、給付の回数や条件です。一時金が支払われる条件(初回診断確定のみか、再発・転移でも受け取れるか、◯年経過後に再支給されるか)は商品によって差が大きく、再発リスクを考慮するなら複数回受給の可否を事前に確認しておく必要があります。
第二に、上皮内新生物(上皮内がん)の扱いです。上皮内がんは予後が良好なケースが多いとされる一方で、商品によっては悪性新生物と同額の一時金が支払われるものと、減額されるもの、対象外のものが存在します。
第三に、治療長期化への対応の薄さです。一時金は短期で大きく支えますが、治療が数年に及ぶ場合、後半の通院費や薬剤費を一時金だけでカバーするには別途の蓄えが必要になります。
通院給付型は、入院から通院へと治療がシフトする現状に対応するために設計された保障です。通院1回(または1日)あたり◯円という形で給付され、治療期間が長引くほど受給額が積み上がる仕組みです。
メリットは主に3つあります。
一方で限界もあります。第一に、給付の発生条件です。商品によっては「入院を経た通院」のみが対象になるケースがあり、最初から外来通院だけで治療が完結する場合は給付されない設計もあります。近年は「入院を伴わない通院」もカバーする商品が増えていますが、約款の確認が欠かせません。
第二に、給付期間・通算日数の上限です。1事故あたり60日、通算730日といった上限が設けられている商品が多く、長期治療の後半で給付が途切れる可能性があります。
第三に、診断直後の大きな出費に弱い点です。診断確定直後にセカンドオピニオンを取りに遠方へ向かう、仕事を一時休業するといった大きな支出には、通院給付型だけでは対応しきれません。
このため実務では、一時金型と通院給付型を組み合わせる設計が選ばれることも多く、編集部としては「どちらか一方が正しい」ではなく、自分のリスク許容度・既存の貯蓄・公的保障の範囲を踏まえて配分を決める視点をおすすめします。
30〜60代の方ががん保険を見直す際、編集部が整理した4つの判断軸を順に確認しましょう。
まずは高額療養費制度・傷病手当金・健康保険組合の付加給付で、自分の世帯がどこまでカバーされるかを確認します。会社員(健康保険)であれば、傷病手当金は標準報酬日額の3分の2が最長1年6か月支給されます。健康保険組合によっては、自己負担限度額をさらに低く設定する付加給付がある場合もあります。自営業・フリーランス(国民健康保険)は傷病手当金が原則ないため、収入減への備えがより重要になります。
医療保険の世帯加入率は2人以上世帯で95.1%(2024年・生命保険文化センター)と高く、すでに入院・手術の保障を持っている方が多数派です。がん保険を上乗せする目的は「医療保険で足りない部分の補完」と整理しましょう。具体的には、(a)診断後の収入減への備え、(b)先進医療費、(c)長期通院への備え、(d)精神的安心の4つです。流動性のある貯蓄が500万円以上ある方は、一部を自己保険で賄う選択肢も検討余地があります。
がん保険・がん特約の世帯加入率は68.2%(2024年・生命保険文化センター)で、3世帯に2世帯が何らかの保障を持っています。見直し時は、
といった年代別の力点を意識しましょう。これらは画一的な処方箋ではなく、家計の流動性・他の保障・健康状態を踏まえて個別判断する必要があります。
商品の差は約款のなかにあります。最低限、以下の4点は加入・見直し前に確認してください。
これらは保険会社の公式パンフレット・約款で確認できます。特定の商品・会社の優劣を本記事で評価することは差し控えますが、上記の判断軸を持って複数商品を比較することが、納得感のある選択につながります。
本記事は情報提供を目的としており、特定の保険会社・商品の推奨や個別の加入助言を行うものではありません。保障内容・約款は商品ごとに異なります。実際の加入・見直しにあたっては、保険会社の最新のパンフレット・約款をご確認のうえ、必要に応じてファイナンシャル・プランナー等の専門家にご相談ください。引用統計は2026年5月29日時点の公表値であり、最新値は各機関の公式サイトでご確認ください。
マネポラ編集部 / 公開日 2026-05-29