「保険に入りすぎ」の家計を整理 月3万→1.2万円台にする試算と4つのcheckpoint
約11分で読めます
この記事の判断材料
世帯の年間払込保険料は平均35.3万円、月換算で約2.94万円
高額療養費制度の月額上限は年収約370〜770万円層で80,100円+α、2026年8月以降85,800円+αに引き上げ
遺族基礎年金(2026年度)は子2人世帯で年1,334,900円。公的保障の土台を踏まえた上乗せ設計が前提
世帯の年間払込保険料は平均35.3万円、月換算で約2.94万円
高額療養費制度の月額上限は年収約370〜770万円層で80,100円+α、2026年8月以降85,800円+αに引き上げ
遺族基礎年金(2026年度)は子2人世帯で年1,334,900円。公的保障の土台を踏まえた上乗せ設計が前提
【中級者向け】 / 【2026年8月:高額療養費改定】
世帯の年間払込保険料は平均35.3万円、月換算で約2.94万円。「うちも月3万円くらい」という家計感覚は、実は平均そのものに近い水準です。問題は、その3万円が「何のために」「どんな根拠で」積み上がったかを、本人もよく覚えていないこと。本記事では棚卸しの比喩を入口に、公的保障、民間保険の役割、整理の4チェックポイントを順に整理します。
この記事のテーマは?
気づかぬうちに積み上がった保険を「公的保障」という土台から見直す記事です。重複・過剰・不要・優先順位の4つのcheckpointで、月3万円の保険料を月1.2万円台へ整理する試算と考え方を、生命保険文化センターと公的制度の一次データで解説します。
世間ではどう言われる?
「万一に備えて保険は手厚く」「医療保険もがん保険も入っておけば安心」と語られがちです。世帯あたりの年間払込保険料は平均35.3万円、月換算で約2.94万円で、「うちも月3万円くらい」という感覚は平均そのものに近い水準です。
実際はどうなのか?
日本にはすでに強力な公的保障があります。高額療養費制度では年収約370〜770万円層で医療費100万円でも自己負担は92,940円(約9.3万円)まで抑えられ(2026年8月1日に基本額が85,800円へ引き上げ済み)、遺族基礎年金は2026年度に子2人世帯で年1,334,900円。会社員世帯では遺族厚生年金や中高齢寡婦加算も上乗せされ、土台はかなり厚く組まれています。
どう考えればいい?
民間保険の役割は「公的保障で足りない部分の上乗せ」に徹すること。「棚卸ししたら同じ黒タートルが3枚出てきたクローゼット」を想像し、重複→過剰→不要→優先順位の順に点検します。終身保険などは解約だけでなく払済・減額も比較するのが鍵です。
読んだ後に何をする?
全契約の棚卸し→公的保障の見える化→4checkpointでの絞り込み→第三者への相談、の4ステップで進めてみてください。月1.8万円・年21.6万円の余力が生まれれば、NISA積立や教育資金に振り向けられます。具体的な見直しは独立性のあるファイナンシャルプランナーへの相談を推奨します。
保険の「入りすぎ」は、棚卸ししたら同じ黒タートルが3枚出てきたクローゼットに似ています。買ったことを忘れて毎冬1枚ずつ買い足してしまうあの感覚です。
生命保険文化センターの2024年度「生命保険に関する全国実態調査」によれば、世帯あたりの年間払込保険料(個人年金保険含む)は平均35.3万円。前回2021年度調査の37.1万円から減少しましたが、月換算で約2.94万円と「月3万円」に近い水準です。個人別の年間払込保険料は男性19.6万円、女性15.4万円、平均17.1万円。夫婦ともに加入していれば、年30万円超になる構造が見えてきます。
棚卸しの軸はシンプルです。「何を、誰のために、いくら、どんなときに」を一行で書ける契約だけが、本当に必要な契約だ、という見立て。30〜50代は住宅ローン・教育費・老後資金が同時並行で動く時期です。月3万円が月1.2万円に下がれば年21.6万円の余力が生まれ、NISA積立に回せば月1.8万円の追加投資にあたります。
民間保険を整理する前に確認したいのが公的保障の範囲です。公的保障は「国がすでにかけてくれている強力な保険」。給与から保険料が天引きされている以上、あなたはすでに加入者なのです。
厚生労働省の高額療養費制度は、医療費の自己負担が上限額を超えた場合に超過分を支給する仕組みです。年収約370〜770万円の方が医療費100万円の治療を受けた場合、自己負担は見直し前は約8.7万円、2026年8月〜2027年7月は92,940円(約9.3万円)まで抑えられます。
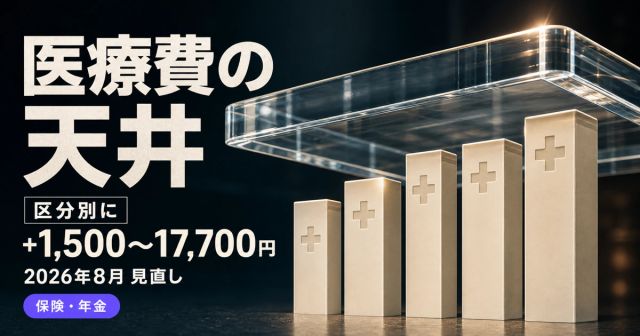
70歳未満・年収約370〜770万円の月額上限は、2026年7月までは「80,100円+(医療費総額-267,000円)×1%」。2026年8月1日からは基本額が85,800円に引き上げられ「85,800円+(医療費総額-286,000円)×1%」に改定されました(2026年7月29日公布の政令)。医療費100万円なら92,940円です。2027年8月1日からは所得区分が細分化され、年収約510万円以上では上限がさらに上がります(同じ政令で決定済み)。約5,700円の引き上げ幅です。直近12か月で3回以上自己負担上限に達した場合は4回目以降の上限が下がる「多数回該当」もあり、長期治療になるほど月の負担は重くなりにくい設計です。
日本年金機構によれば、2026年度の遺族基礎年金は、配偶者が受け取る場合「847,300円+子の加算額」(昭和31年4月2日以後生まれ)。子の加算額は1〜2人目各243,800円、3人目以降各81,300円。生命保険文化センターのまとめでは、子ども2人の期間で年1,334,900円、子ども1人の期間で年1,091,100円。月額換算で子2人で約11.1万円です。
会社員・公務員として厚生年金に加入していた方が亡くなった場合は、遺族厚生年金(死亡者の老齢厚生年金の報酬比例部分の4分の3)が上乗せされ、対象条件を満たす妻には40〜65歳の間、年635,500円の中高齢寡婦加算が加わります。会社員世帯で子のある場合は、遺族基礎年金+遺族厚生年金+中高齢寡婦加算の三段重ねが既に走っているのです。会社員には傷病手当金(標準報酬日額の3分の2を最大1年6か月)と障害年金もあり、働けなくなる事態への網も組み込まれています。
公的保障の土台を確認したうえで、民間保険の役割を一行で言うなら「公的保障で足りない部分の上乗せ」です。コートの下に毛糸を何枚も重ね着すると暑くて動けません。医療保険なら月の医療費の天井を超えるリスクよりも「差額ベッド代」「退院後の生活費」「先進医療の技術料」など公的保険でカバーしきれない領域に絞って必要額を見積もるのが定石。死亡保障も、公的保障と配偶者収入を合算した上で「教育費が終わるまでの不足分×期間」を逆算する発想になります。
なお、金融庁は2025年12月に「保険会社向けの総合的な監督指針」改正案を公表し、乗合代理店における適切な比較推奨販売の確保を求めています。窓口で見直しを進める際は「なぜその商品を勧めるのか」の根拠を確認する姿勢が、消費者側の防御策になります。
マネポラ編集部は、保険の棚卸しを4チェックポイントで進めることを推奨しています。順番にも意味があります。
checkpoint 1「重複」 — 医療保険と生命保険特約の医療入院日額が二重、勤務先団体定期と民間定期の併用、がん保険の2社重ねがけは典型例です。勤務先の団体定期は退職時に効力を失うため、退職前後の切り替えと合わせて検討します。
checkpoint 2「過剰」 — 必要保障額の式は「(残された家族の生活費+教育費+住居費)×期間 -(遺族年金等公的保障+配偶者収入+預貯金)」が一般的です。団体信用生命保険付き住宅ローンを組んでいれば住居費はゼロ計上できます。子2人会社員世帯で公的保障の三段重ねが走れば月20万円規模の下支えがあり、足りない分だけを民間で上乗せする構造が見えてきます。
checkpoint 3「不要」 — 子の独立後の高額な死亡保障、住宅ローン完済後の住居費分死亡保障、自動継続している付帯特約は、家族構成や家計の変化で役目を終えている可能性があります。ただし終身保険や低解約返戻金型は解約のタイミングで元本割れすることもあるため、解約返戻金の額・継続後の予定返戻金推移・保障の必要性を並べて比較する必要があります。
checkpoint 4「優先順位」 — 同じ予算でも何から守るかで配分は変わります。一般的な順番は「(1)万一のときの家族の生活費・教育費 → (2)自分が長生きしたときの老後資金不足 → (3)大病時の公的保障を超える医療費と収入減 → (4)その他任意リスク(自動車・住宅損害保険は別建て)」。貯蓄性の高い終身保険を厚く積んでいるのに医療保障や所得補償が薄い、というアンバランスが見つかることがあります。
手順は4ステップです。(1)全契約の棚卸し(契約名・受取人・主契約・特約・月払保険料・払込終了時期・解約返戻金を一覧化)→ (2)公的保障の見える化(ねんきんネット、健康保険組合の制度、勤務先の団体定期・弔慰金規程を確認)→ (3)4checkpointでの絞り込み(「残す」「減額」「払済」「解約」に分類)→ (4)第三者への相談(独立系FP・乗合代理店・勤務先福利厚生窓口など立場の異なる第三者に確認)。終身保険や個人年金保険は解約だけが選択肢ではなく、払済・減額・特約解約も比較するのが鍵です。
ここからは架空の世帯で試算します。仮に整理前が「世帯主終身保険(死亡2,000万円・医療特約付き)月1.6万円+収入保障月0.4万円+がん保険月0.3万円+配偶者医療保険月0.4万円+学資保険月0.3万円=月3.0万円」だったとします。終身保険を払済に切り替え、重複していたがん保険と医療特約を整理し、必要保障期間に絞った収入保障へ組み替えると「収入保障月0.5万円+世帯主医療月0.3万円+配偶者医療月0.2万円+学資継続月0.2万円=月1.2万円」というシナリオが描けます。差額の月1.8万円・年21.6万円はNISA積立や緊急予備資金、教育資金へ振り向けられます。
この数字構成はあくまで「重複・過剰・不要の整理がどの程度家計に効くか」の構造を示す例で、すべての世帯に当てはまる結論ではありません。世帯の健康状態、勤務先制度、団体信用生命保険の有無などで必要な保障設計は大きく変わります。実際の見直しにあたっては独立性のあるファイナンシャルプランナーへの相談を推奨します。
本記事は情報提供を目的としており、特定の保険商品の推奨や、個別の家計に対する助言を行うものではありません。実際の保険の見直しにあたっては、世帯の状況や勤務先制度・健康状態などにより最適な判断が異なります。具体的な見直しの判断にあたってはファイナンシャルプランナーや保険会社の窓口など、独立性のある専門家へのご相談を推奨します。記載の制度内容や金額は2026年5月29日時点の公表情報に基づいており、その後の改正により変更される可能性があります。
マネポラ編集部 / 公開日 2026-05-29