「貧乏マインド」と「お金持ちマインド」 境界線にある3つの習慣
約12分で読めます
この記事の判断材料
境界線は『マインド』ではなく、検証可能な3つの『習慣』の差で説明できる
二人以上世帯の金融資産は平均1,940万円・中央値720万円。差を生むのは収入よりも習慣
今日から始める3ステップは、自動積立1,000円・買い物48時間ルール・10年カレンダーの3点だけ
境界線は『マインド』ではなく、検証可能な3つの『習慣』の差で説明できる
二人以上世帯の金融資産は平均1,940万円・中央値720万円。差を生むのは収入よりも習慣
今日から始める3ステップは、自動積立1,000円・買い物48時間ルール・10年カレンダーの3点だけ
【中級者向け】 / 【コラム】
「お金が貯まる人と貯まらない人の差は何か」――この問いは何度も語られてきました。マネポラは、人を「マインド」で二分する代わりに、検証可能な「3つの習慣」の差として中立的に整理します。性格論ではなく、誰でも今日から再設計できる行動の話です。
この記事のテーマは?
「貧乏マインド」「お金持ちマインド」という言葉が指す境界線の正体を、3つの再現可能な習慣として整理する記事です。マインドの優劣ではなく、行動の選択の差として読み替えます。
何の心理現象?
行動経済学でいう現在バイアス(将来より目の前を重視してしまう傾向)と、メンタル・アカウンティング(心の中でお金を勘定科目ごとに分ける働き)が中心です。どちらも誰の脳にも備わる仕様です。
なぜ起きる?
人間の脳は、遠い未来より目先の満足を優先するように設計されています。だから「貯めよう」と思っても、給与口座にお金が残っていると使ってしまうのは、意志の弱さではなく標準仕様です。
気づくサインは?
給料日に残高を見ていない/買った後に「なぜこれを買ったのか」を説明しにくい/3年後より明日の方が想像しやすい――この3つにチェックがつくとき、習慣の見直し余地があるサインです。
読んだ後に何をする?
最後の章で紹介する3ステップ(自動積立1,000円・48時間ルール・10年カレンダー)のうち、ひとつだけ今夜試してみてください。3つの習慣は同時に始めなくて構いません。
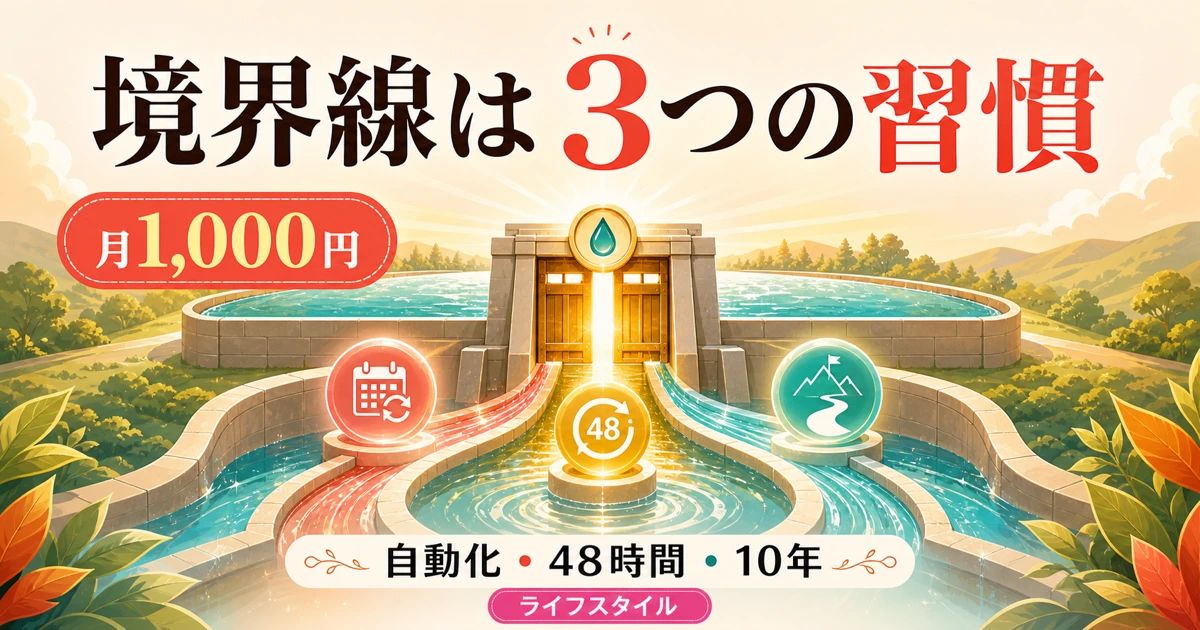
お金の流れを、川の水位とダムにたとえると分かりやすくなります。
毎月入ってくる給与は、上流から流れてくる「水」です。生活費や買い物は「下流の使い道」です。多くの人は、下流で使われずに残った水を「貯蓄」と呼びます。残った分だけ貯めようとするわけです。
ところがこの流れには問題があります。下流の使い道は無数にあり、川幅が広がるたびに水位は下がっていきます。雨(臨時収入)が降っても、結局水位は変わりません。
「お金が貯まる側」の人は、川の途中に小さなダムを作っています。水が下流に流れる前に、一定量を別の池へ取り分けてしまうのです。残った水だけが下流に流れるので、生活はそれに合わせて自動で調整されます。
ダムの大きさは収入の多さではなく、仕組みを置くかどうかで決まります。これが3つの習慣のうちの最初、「使う前に貯める」の本質です。
ここから先は、ダムを含めた3つの習慣を、調査データと一緒に見ていきます。
「貧乏マインド」「お金持ちマインド」という二分法は、ともすれば人を見下す道具になります。マネポラはこの整理を採用しません。代わりに、世界の調査が共通して指摘してきた3つの行動軸で並べます。
日本の最新調査である「家計の金融行動に関する世論調査 2025年」(金融経済教育推進機構 J-FLEC)によれば、二人以上世帯の金融資産保有額は平均1,940万円、中央値720万円でした。金融資産を保有している世帯に限ると平均は2,309万円まで上がります。つまり、保有層と非保有層の差が大きく、平均と中央値の間には1,220万円の開きがあるということです。
行動経済学者リチャード・セイラーが1985年に提唱したメンタル・アカウンティング(心の会計)は、人がお金を心の中でカテゴリーごとに仕分けるという観察です。給与口座に置きっぱなしのお金は「使えるお金」に分類されやすく、別の口座や積立に分けた瞬間に「貯めるお金」に分類されます。同じお金でも、置かれた場所で扱われ方が変わるのです。
セイラーが提案した「Save More Tomorrow」プログラムは、将来の昇給分をあらかじめ自動で積立に回す仕組みでした。今の生活水準を下げずに、未来の自分の取り分を確保するナッジ(行動を後押しする設計)です。
大竹文雄『行動経済学の使い方』(岩波新書、2019年)は、こうした「コミットメント手段」――先に自分で逃げ道をふさぐ方法――を、現在バイアスへの主要な対策として紹介しています。給与天引きの財形貯蓄、iDeCoの自動掛金、つみたて投資の自動化は、いずれもこの系統です。
ポイントは「意志の強さに頼らない」こと。自動化されていれば、明日のあなたが今日のあなたの計画に従う必要がない――これが習慣1の核心です。
トマス・J・スタンリー『となりの億万長者』(原著1996年、邦訳早川書房)は、1万人以上の純資産100万ドル以上のアメリカ人を調査した古典です。スタンリーが繰り返し描いたのは、本物の富裕層の質素さでした。多くは高級住宅街ではなく普通の住宅地に住み、外車より国産車を好み、腕時計や靴に過度な出費をしていなかったと書いています。
スタンリーは「7つの法則」の第1に、「収入よりはるかに低い支出で生活すること」を置きました(三菱UFJ銀行のコラムでも要約されています)。年収が高いか低いかではなく、収入と支出の差をどう設計するかが境界線だという主張です。
ここで便利な道具が、スタンリーが提示した期待純資産額の計算式です。
期待純資産額 = 年齢 × 税引前年収 ÷ 10
この値の2倍以上を持っていれば蓄財優等生(PAW:Prodigious Accumulator of Wealth)、半分以下なら蓄財劣等生(UAW:Under Accumulator of Wealth)と定義されています。例えば40歳・年収600万円なら、期待純資産額は40×600÷10=2,400万円。これを基準に、自分が「収入の割に貯めている/いない」のどちらに近いかを冷静に測れます。
この計算式の効用は、収入の金額そのものにとらわれないことにあります。年収1,200万円でも純資産が800万円なら蓄財劣等生に該当しうるし、年収400万円で純資産1,200万円なら蓄財優等生になる。「いくら稼いでいるか」ではなく、「稼いだお金をどう保持しているか」を測る尺度です。
ただしマネポラは、ここで急いで付け加えます。「質素にしないと富裕層になれない」と言いたいのではありません。家族の事情や住む地域、可処分時間など、人によって最適な支出は違います。判断軸(checkpoint)は単純です――「この出費は、自分の満足のためか、他人に見せるためか」。後者の比率が下がっていく方向が、この習慣の整える方向です。
3つ目は、お金にまつわる意思決定の時間軸の長さです。
行動経済学では、現在バイアス(双曲割引)が「将来の自分への共感」を妨げると説明します。1年後に1万円もらうのと、今日5,000円もらうのを比べると、後者を選ぶ人が多くなる。これは合理的ではないかもしれませんが、人間の脳の標準仕様です。
スタンリーは『となりの億万長者』で、富裕層が財務計画に多くの時間を割くこと、つまり長期視点で自分の資産形成を眺めていることを観察しました。一方で、収入の割に貯めていない層は、目先の購買体験に時間とお金を使う傾向が強かったと記しています(この対比は古典的な観察ですが、現代の研究でも繰り返し再現されている論点です)。
J-FLECの2025年調査では、二人以上世帯の食費(外食以外)について全年代で4割以上が支出を減らしていると回答しました。値上げの影響が広く家計に及んでいることが分かります。短期の節約は重要です。しかしマネポラとしては、節約の話を10年後の家計図とセットで考えることを提案します。「今日100円節約する」と「10年後の生活費を月1万円減らす設計をする」では、必要な思考の解像度が違うからです。
時間軸を長く持つとは、未来の自分を他人ではなく、自分の続きとして扱う訓練です。10年カレンダーに「子の進学」「住宅ローン完済」「親の介護」「自分の60歳」と書き込むだけで、目先の判断の重みが変わってきます。
ここまでの3つの習慣を、自己分析チェックリストに落とし込みました。5項目以上にチェックがつく場合は、3つの習慣のいずれかを見直す余地があるサインです。ただし「だから貧乏マインドだ」と自分を責めるためのリストではありません。リストは現状把握の道具であり、優劣を測る道具ではないことを強調しておきます。
このうち、上から順に「習慣1(自動化)」「習慣1」「習慣2(本物消費)」「習慣2」「習慣3(時間軸)」「習慣3」「習慣1」に対応します。チェックが偏った領域が、今のあなたの伸びしろ候補です。
なお、所得や生活費の水準そのものには、地域差・家族構成・健康状態・育児や介護の負担など、個人の習慣では動かしようがない要素が多く含まれます。チェックの数が多いとしても、それは社会構造の話であって、個人の人格の話ではありません。マネポラはこの点を繰り返し強調します。
最後に、3つの習慣を最小単位で始める方法を提案します。一度に全部やる必要はありません。今夜できるものから順に試してください。
習慣1(自動化)の入口は、金額の大小ではなく仕組みの有無です。証券口座でつみたて投資設定を月1,000円にする、銀行の自動振替で別口座に月3,000円移す――どれでも構いません。重要なのは、意志に頼らずお金が動く回路を1本作ることです。
J-FLECの2025年調査では、金融資産を保有している二人以上世帯の平均は2,309万円でした。最初から大きな金額を狙う必要はありません。「習慣1の口座を持っている/いない」の差の方が、長期では大きく効きます。
習慣2(本物消費/見栄消費の見分け)のための簡単な仕組みが、48時間ルールです。1万円以上のものを買いたくなったら、カートに入れて2日寝かせる。48時間後にもう一度、その商品ページを開いて、「自分の満足のため」か「他人に見せるため」かを書き出します。
48時間後にも欲しいと思えるものは、おそらく本物の消費です。気持ちが冷めているものは、見栄消費のサインです。マネポラは「見栄消費がダメ」とは言いません。自分でそれと自覚して買うかどうかが、この習慣の本質だからです。
習慣3(時間軸)のためには、未来を一覧で見える化することが効きます。A4の紙を縦にして、左列に2026〜2035年と書き、右列に自分・家族・お金の予定を埋めていきます。
たとえば「2030年:子どもが中学校入学」「2032年:住宅ローン残債◯◯円」「2034年:親が80歳」など。完璧でなくて構いません。1枚に書き出すことで、頭の中だけにあった「いつかやる」が、具体的な年に貼り付きます。
このカレンダーを見ながら、毎月1回でいい、5分だけ自分の家計と並べて眺めてください。3年も続ければ、お金の判断の解像度は確実に変わります。
本記事は情報提供を目的としており、特定の生き方・消費行動・投資行動を推奨するものではありません。経済格差や所得・住環境の違いには社会構造的要因が大きく関係しており、本記事の整理は「個人の習慣でしか説明できない」という趣旨ではありません。金融商品の選択や資産形成の方針決定にあたっては、ご自身の判断と必要に応じた専門家への相談をお願いします。
マネポラ編集部 / 公開日 2026-05-30